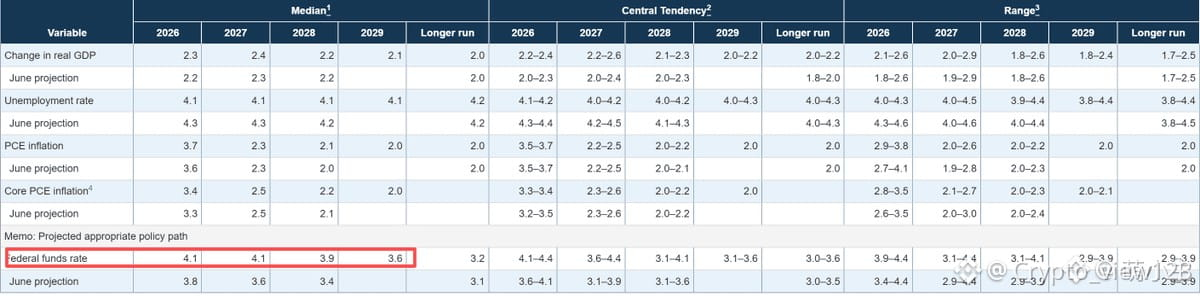
Uma autoridade monetária que fixa a taxa em 3,75% e ainda assim diz “talvez aumente os juros”?
Desta vez, a ação tem duas camadas. Os juros não mexem, mas os planos de venda dos títulos do Tesouro de longo prazo precisam ser ajustados. O mercado concentrou toda a atenção na primeira camada; a segunda é que traz a verdade — ao ajustar a venda de títulos longos, equivale a admitir que a precificação do trecho mais longo da curva saiu do lugar. Quando o próprio banco central precisa ter cuidado para vender títulos ao mercado, isso significa que há menos compradores. A euforia do mercado com a “manutenção” normalmente dura apenas até o próximo dado de inflação.
Os mais atingidos não são as pessoas que negociam cripto; são as contas obrigadas a deter títulos públicos de longa duration: fundos de pensão, seguradoras e todos que tratam “ativos sem risco” como base. Esse tipo de conta não tem poder de negociação nem opção de saída. O que eles assumem é o prêmio por prazo — e esse prêmio não tem limite. Para títulos com duration em torno de vinte anos, se o rendimento sobe um ponto percentual, o preço cai aproximadamente 17%. É como se alguém estivesse segurando o peso do tempo por todos, mas sem ninguém impor um teto para isso.
A relação com a cripto está na liquidez: a taxa do longo prazo é a taxa de desconto dos ativos de risco. Se o longo prazo não cair, o chamado “ciclo estrutural” no mercado de moedas digitais não passa de volatilidade. Para ler o mercado, olhe primeiro para a linha do longo prazo; ela é mais honesta do que qualquer frase de posicionamento.
O ponto de observação é bem concreto: se o rendimento do Reino Unido para 10 anos cair de forma clara dentro de um mês, isso indica que o prêmio por prazo foi exagerado — então, desconsidere o que eu disse.
#美联储 #比特币 #宏观
Desta vez, a ação tem duas camadas. Os juros não mexem, mas os planos de venda dos títulos do Tesouro de longo prazo precisam ser ajustados. O mercado concentrou toda a atenção na primeira camada; a segunda é que traz a verdade — ao ajustar a venda de títulos longos, equivale a admitir que a precificação do trecho mais longo da curva saiu do lugar. Quando o próprio banco central precisa ter cuidado para vender títulos ao mercado, isso significa que há menos compradores. A euforia do mercado com a “manutenção” normalmente dura apenas até o próximo dado de inflação.
Os mais atingidos não são as pessoas que negociam cripto; são as contas obrigadas a deter títulos públicos de longa duration: fundos de pensão, seguradoras e todos que tratam “ativos sem risco” como base. Esse tipo de conta não tem poder de negociação nem opção de saída. O que eles assumem é o prêmio por prazo — e esse prêmio não tem limite. Para títulos com duration em torno de vinte anos, se o rendimento sobe um ponto percentual, o preço cai aproximadamente 17%. É como se alguém estivesse segurando o peso do tempo por todos, mas sem ninguém impor um teto para isso.
A relação com a cripto está na liquidez: a taxa do longo prazo é a taxa de desconto dos ativos de risco. Se o longo prazo não cair, o chamado “ciclo estrutural” no mercado de moedas digitais não passa de volatilidade. Para ler o mercado, olhe primeiro para a linha do longo prazo; ela é mais honesta do que qualquer frase de posicionamento.
O ponto de observação é bem concreto: se o rendimento do Reino Unido para 10 anos cair de forma clara dentro de um mês, isso indica que o prêmio por prazo foi exagerado — então, desconsidere o que eu disse.
#美联储 #比特币 #宏观