🚀 Construindo um bot de trading algorítmico do zero
Tenho desenvolvido há algumas semanas um sistema modular de trading quantitativo em Python, com foco inicialmente em BTC/USD e ETH/USD.
O projeto já inclui análise técnica, gestão de risco, position sizing, LONG/SHORT, backtesting, simulação de fees/spread/slippage, paper trading em tempo real, persistência de posições, métricas de desempenho e análise estatística.
Atualmente estamos em uma etapa-chave: paper trading prolongado e validação com dados reais de mercado, porém sem usar dinheiro real.
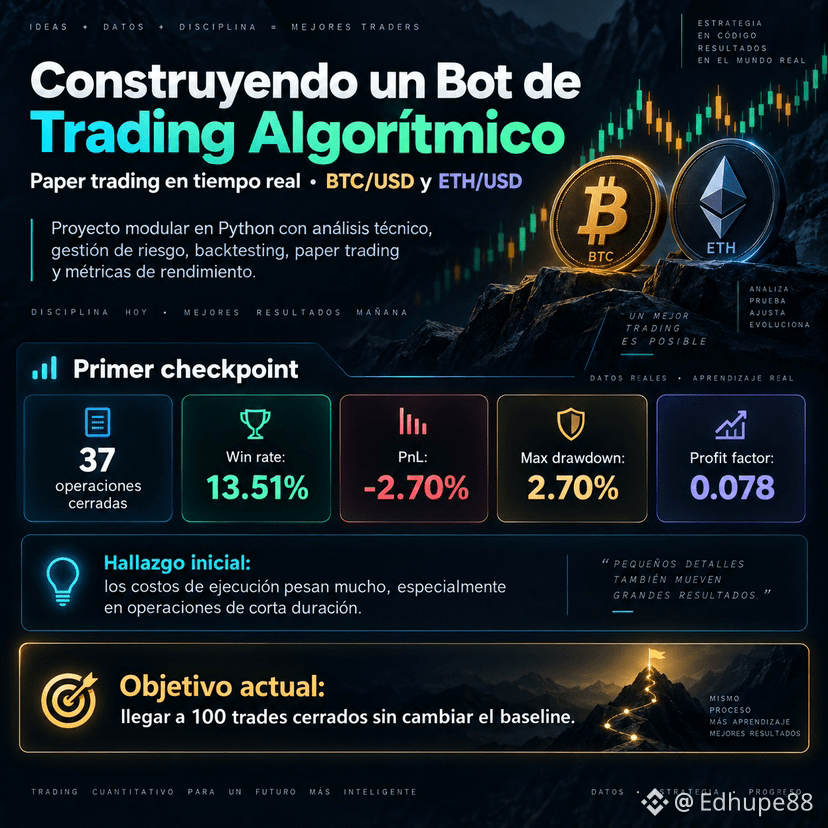
Primeiro checkpoint: 37 operações encerradas.
📊 Resultado inicial do baseline:
Win rate: 13.51%
PnL: -2.70%
Max drawdown: 2.70%
Profit factor: 0.078
Os números ainda não são bons, e justamente aí está o interessante: em vez de modificar a estratégia até que um backtest “pareça bonito”, estamos estudando por que ela perde, quanto pesam as comissões, o que acontece em BTC vs ETH, LONG vs SHORT e qual é o efeito da duração das operações.
Uma observação inicial: os custos de execução estão tendo um impacto enorme, especialmente em operações de curta duração.
O próximo objetivo é chegar a 100 trades encerrados sem mudar o baseline, para obter uma amostra mais representativa antes de otimizar qualquer coisa.
Para mim, construir um bot não é buscar uma estratégia que ganhe sempre. É criar um sistema que possa ser medido, questionado, falhar de forma controlada e melhorar com base em evidências.
Continuamos construindo. 📈🤖
#AlgorithmicTrading #TradingBot #Python #BTC #ETH $ #CryptoTrading #QuantTrading #PaperTrading #RiskManagement #BinanceSquare
Tenho desenvolvido há algumas semanas um sistema modular de trading quantitativo em Python, com foco inicialmente em BTC/USD e ETH/USD.
O projeto já inclui análise técnica, gestão de risco, position sizing, LONG/SHORT, backtesting, simulação de fees/spread/slippage, paper trading em tempo real, persistência de posições, métricas de desempenho e análise estatística.
Atualmente estamos em uma etapa-chave: paper trading prolongado e validação com dados reais de mercado, porém sem usar dinheiro real.
Primeiro checkpoint: 37 operações encerradas.
📊 Resultado inicial do baseline:
Win rate: 13.51%
PnL: -2.70%
Max drawdown: 2.70%
Profit factor: 0.078
Os números ainda não são bons, e justamente aí está o interessante: em vez de modificar a estratégia até que um backtest “pareça bonito”, estamos estudando por que ela perde, quanto pesam as comissões, o que acontece em BTC vs ETH, LONG vs SHORT e qual é o efeito da duração das operações.
Uma observação inicial: os custos de execução estão tendo um impacto enorme, especialmente em operações de curta duração.
O próximo objetivo é chegar a 100 trades encerrados sem mudar o baseline, para obter uma amostra mais representativa antes de otimizar qualquer coisa.
Para mim, construir um bot não é buscar uma estratégia que ganhe sempre. É criar um sistema que possa ser medido, questionado, falhar de forma controlada e melhorar com base em evidências.
Continuamos construindo. 📈🤖
#AlgorithmicTrading #TradingBot #Python #BTC #ETH $ #CryptoTrading #QuantTrading #PaperTrading #RiskManagement #BinanceSquare