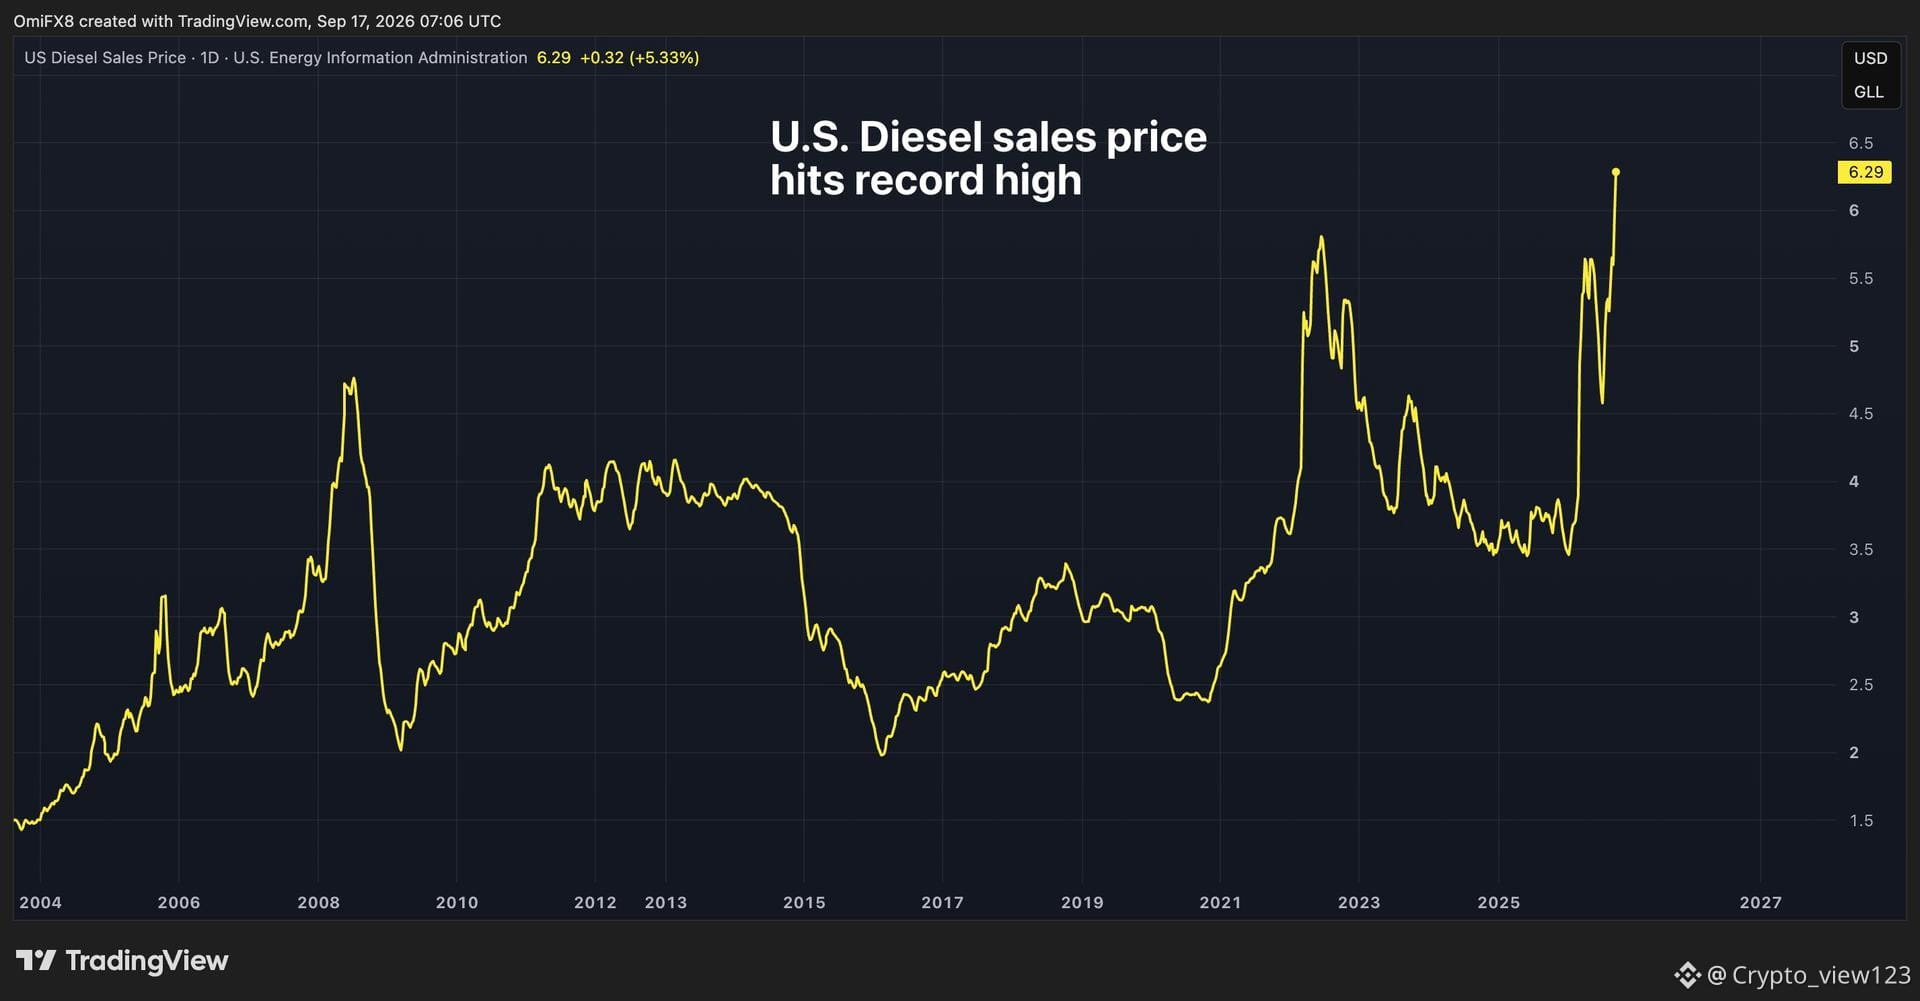
O diesel é o velho móvel mais difícil de trocar nesta rodada de inflação. A gasolina pode ser substituída por carros elétricos; o gás natural pode ser substituído por eletricidade. Mas o diesel não — caminhões, maquinário agrícola e embarcações são “equipamentos” cuja troca leva, em média, mais de uma década. Por isso ele sobe: não sobe o preço do “óleo”, sobe o frete de todas as coisas. Com o frete subindo, é como a umidade: ela vai se infiltrando, das docas e armazéns costeiros, até as prateleiras no interior.
Diesel não é um bem de consumo; é um item de custo. Quanto ele aumenta, mais isso será refletido em tantas ordens de frete quanto necessário — e, de lá, infiltra-se na inflação central. O banco central observa isso com mais atenção do que o petróleo bruto, porque o frete é algo que depois volta a ser difícil.
Os preços do diesel nos EUA atingiram uma máxima histórica e, ao mesmo tempo, bitcoin e ouro ficaram mais fracos. Esse velho par de companheiros raramente fica em silêncio ao mesmo tempo: se fosse para fugir do risco, o ouro deveria estar sorrindo; se fosse por expectativa de inflação, o bitcoin deveria estar sorrindo. Nenhum dos dois sorri, o que indica que o mercado só tem uma preocupação — a taxa de juros ainda vai subir. Nesse momento, o ativo de refúgio é caixa em dólares, não qualquer narrativa de “resistência à inflação”.
Assim, a expressão “ouro digital” precisa sofrer desconto na compressão real. Ele se parece mais com uma ação de crescimento de duration longa: primeiro cai com as taxas de juros; depois sobe quando a liquidez volta. Para entender seu comportamento, observe a reação às taxas reais, não tanto à inflação.
A verificação não é difícil: se, dentro de um mês, o preço do diesel cair de forma clara e o bitcoin continuar caindo, então essa rodada de queda não tem a ver com inflação — é vento vindo de outro lugar.
#美联储 #比特币 #宏观
Diesel não é um bem de consumo; é um item de custo. Quanto ele aumenta, mais isso será refletido em tantas ordens de frete quanto necessário — e, de lá, infiltra-se na inflação central. O banco central observa isso com mais atenção do que o petróleo bruto, porque o frete é algo que depois volta a ser difícil.
Os preços do diesel nos EUA atingiram uma máxima histórica e, ao mesmo tempo, bitcoin e ouro ficaram mais fracos. Esse velho par de companheiros raramente fica em silêncio ao mesmo tempo: se fosse para fugir do risco, o ouro deveria estar sorrindo; se fosse por expectativa de inflação, o bitcoin deveria estar sorrindo. Nenhum dos dois sorri, o que indica que o mercado só tem uma preocupação — a taxa de juros ainda vai subir. Nesse momento, o ativo de refúgio é caixa em dólares, não qualquer narrativa de “resistência à inflação”.
Assim, a expressão “ouro digital” precisa sofrer desconto na compressão real. Ele se parece mais com uma ação de crescimento de duration longa: primeiro cai com as taxas de juros; depois sobe quando a liquidez volta. Para entender seu comportamento, observe a reação às taxas reais, não tanto à inflação.
A verificação não é difícil: se, dentro de um mês, o preço do diesel cair de forma clara e o bitcoin continuar caindo, então essa rodada de queda não tem a ver com inflação — é vento vindo de outro lugar.
#美联储 #比特币 #宏观