

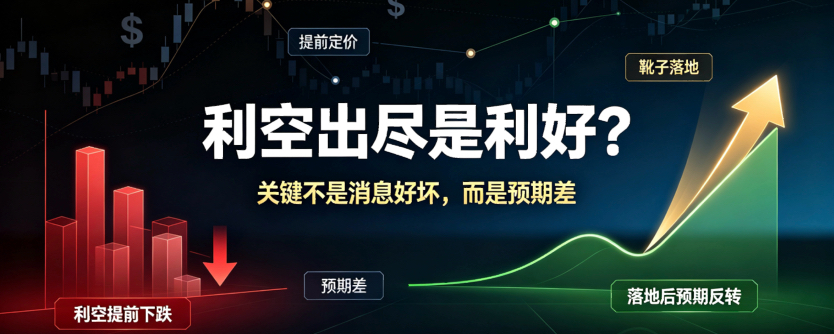
Com a implementação efetiva do aumento de juros, o mercado ainda assim seguiu com um cenário anormal de “notícia ruim sem queda, e alta apesar disso”. Muitos chegaram a exclamar: “o mercado enlouqueceu”. Mas, na verdade, por trás disso há uma lógica fundamental que a maioria das pessoas ignora — quando as notícias ruins acabam, esse é o verdadeiro bom sinal.
I. Mecanismo de “antecipação de preços” do mercado
É como a previsão do tempo que anuncia uma forte chuva: você já leva o guarda-chuva com antecedência. O mercado também reage antecipadamente a notícias ruins já conhecidas. Todo mundo sabe que o Fed vai aumentar os juros; portanto, os investidores mais espertos já haviam vendido antes, e o preço já tinha caído um primeiro ciclo antes da efetivação do aumento de juros. Isso é o chamado “price in” (antecipação de preços).
O dano das notícias negativas ocorre antes mesmo de ser colocado em prática. Quando a notícia é oficialmente divulgada, deixa de ser uma “novidade de negatividade”; tudo o que precisava ser vendido já foi vendido, e o mercado naturalmente passa a ter impulso para a recuperação.
II. Validação histórica de 1997
Em 1997, o Fed aumentou as taxas. O mercado já havia absorvido a expectativa de aumento antes da reunião do FOMC, então a queda apareceu antecipadamente. Após a decisão de aumentar, as taxas dos títulos do Tesouro logo atingiram o topo e começaram a cair; em cerca de uma semana, as ações dos EUA voltaram a subir para a mesma magnitude da queda anterior, com as ações de tecnologia liderando.
Isso não é teoria; é uma regra de mercado que realmente aconteceu.
III. As condições para “a negatividade já ter se esgotado”
Muitas pessoas tratam “a negatividade já ter se esgotado é positivo” como uma palavra-mágica universal, mas ignoram que a sua validade exige três condições; faltar qualquer uma delas não funciona:
1. Precificação completa: o mercado já absorveu totalmente a expectativa de notícias negativas; não há um aumento adicional de negatividade acima do esperado. Por exemplo, se a expectativa era um aumento de 25 pontos-base na taxa e, no fim, aumentarem 50 pontos-base — mais duro do que o que se pensava —, a queda anterior não foi suficiente e ainda precisa continuar caindo.
2. Sem uma sequência de notícias negativas consecutivas: se houver, depois, mais negatividades seguidas como novos aumentos de juros, cada implementação será apenas “meia bota”, e a alta pressão sobre a situação continuará.
3. Suporte pelos fundamentos: os fundamentos econômicos precisam ser suficientemente fortes para aguentar a contração de liquidez causada pelo aumento de juros.
Somente quando os três critérios forem atendidos ao mesmo tempo, “a negatividade já ter se esgotado” se transformará em notícia positiva.
IV. O ponto-chave é a “diferença em relação às expectativas”
O que o mercado realmente se importa não é se a notícia em si é boa ou ruim, mas a diferença entre a situação real e a expectativa. Se a situação real for melhor do que a prevista, mesmo que seja uma notícia negativa, ela vira positiva; se a situação real ficar aquém da previsão, mesmo que seja uma notícia positiva, vira negativa.
Por exemplo, em setembro de 2026, o Fed aumentará as taxas: a probabilidade estimada pelo mercado de um aumento de 25 pontos-base em setembro era de 87,3%, perto de nove décimos. O aumento em si estava em linha com a expectativa, mas os sinais hawkish de “mais alto por mais tempo” divulgados pelo Fed superaram a expectativa, fazendo com que as ações dos EUA virassem de alta para queda.
V. Não trate velhas frases como uma fórmula universal
O mecanismo de “a negatividade já ter se esgotado é positivo” é confiável, mas não pode virar uma palavra-mágica universal. É preciso entender o que o mercado está prevendo, para onde o resultado real se desvia da expectativa e também se a negatividade realmente se esgotou; além disso, é necessário ver se os fundamentos conseguem sustentar.
O mercado está sempre certo; o que está errado é apenas a nossa interpretação do mercado...