这两天又把 $MET 的链上数据、半年报、回购和解锁表翻了一遍。
越翻越觉得,这项目最怪的地方不是“技术行不行”,而是——协议很能赚,但持币人拿到的东西很虚。
Meteora 不是普通 DEX。
Raydium 像开赌场的,Orca 像做泳道的,Jupiter 像收过路费的。
Meteora 更像是给赌场做桌子、给发射台做锅炉的:PumpSwap、Bags、Ember Curve、Believe 这些家伙在前面闹,后面很多池子用的是 DLMM / DAMM v2 / DBC。
别人赚吆喝,它收组件租金。
这故事本来挺性感。
但放到代币上,味道就变了。
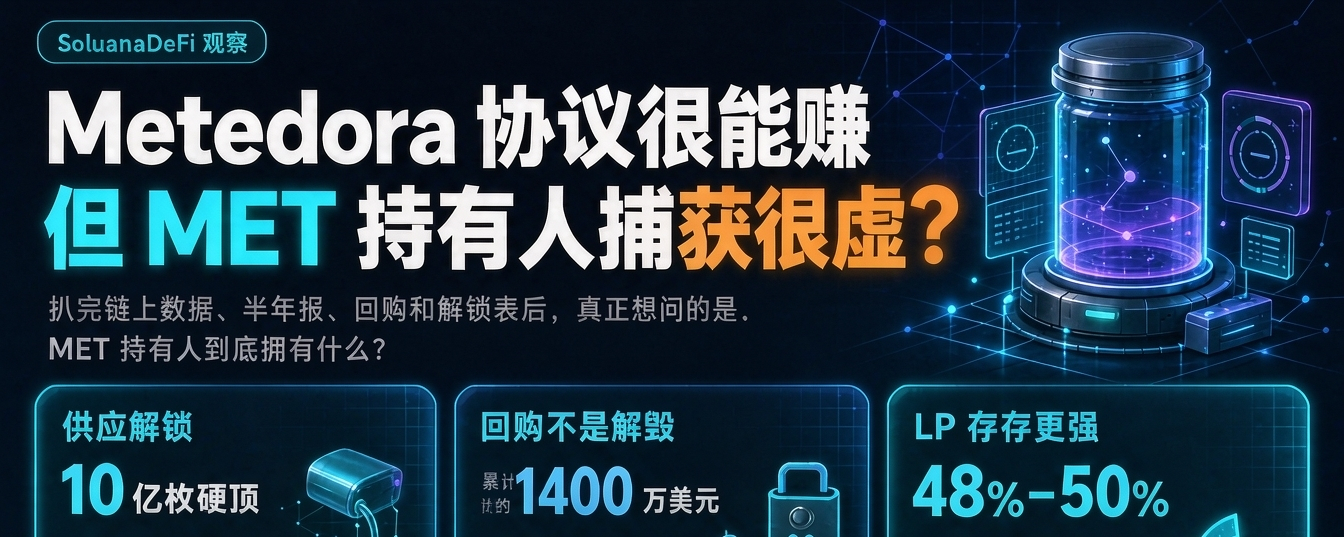
10 亿枚硬顶,TGE 当天 48% 流通,团队和储备又锁着 52%,72 个月线性解锁,一直解到 2031 年。
每月大概 722 万枚出来:团队 250 万,储备 472 万。
不是悬崖式砸盘,但像水龙头滴——不淹死你,磨死你。
更拧巴的是回购。
Q1 还买,Q2 就停了。
累计回购大概 1400 万美元,买回接近 4% 的供应,但不销毁。
币躺在 Buyback 钱包里,未来是激励、发工资、再质押、还是哪天挪去别的地方,规则里没写死。
你看 RAY 也是买而不烧,但 MET 这边的回购还带“有钱就买、没钱就停”的属性,持币人拿到的不是分红权,是“团队心情权”。
我以前以为 MET 的价值捕获是:
交易量 ↑ → 费用 ↑ → 协议收入 ↑ → 回购 MET ↑ → 持有人受益。
现在看,中间断了好几环:
流量一半跟 pump 系有关
发射台活动高度靠 Bags
Jupiter 路由把蓝筹流导去 Prop AMM
公共 AMM 盘子在被专有做市商啃
回购不是合约化,是国库 discretionary
52% 的币在协议/团队/储备钱包里慢慢解冻
所以你买 MET,不是在买“Solana 最好流动性技术”本身。
技术在协议里,费用在 LP 和协议里,回购权在基金会里。
持有人买的是:未来有人愿意为“Meteora 可能成为 Solana 流动性基建层”这个叙事继续付钱。
这话不好听,但诚实。
我反而觉得 Meteora 真正硬的数据不是 TVL,而是 LP 留存。
行业 LP 半年留存 8%–12%,它大概 48%–50%。
这说明 DLMM 不是纯刷量玩具,真有 LP 愿意在里面管仓位、吃动态费、扛 meme 波动。
5 月把 DLMM 协议分成从 5% 提到 10%,TVL 几乎没动,单位量收入反而上去了——这件事比“今天涨 5%”重要得多。
它证明 Meteora 有一定定价权:不是最便宜的池子,但是某些发射/集中流动性场景里最难替代的池子。
但定价权 ≠ 代币涨价权。
接下来我只盯四个东西:
Team / Reserve 已解锁钱包是不是“只进不出”
季度协议收入能不能稳在 800 万以上,500 万是红线
Buyback 钱包会不会恢复净买入
四家 AMM 口径里份额别掉出前三
9 月这波从 0.18 附近弹到 0.24 上下,我更倾向于看成 Solana DeFi 轮动 + meme 回暖 + Alpenglow 预期,不是 MET 基本面已经重定价。
真要让我改观,得看到:
Bedrock / 代币化股票有持续费用、pump 依赖降下来、Bags 依赖降下来、回购重启且规则更硬。
否则 MET 就是一张很高 Beta 的“卖铲权证”:
铲子是真的好用,但铲子厂不承诺把利润返给买铲子股票的人。
我个人不会把它当现金流资产。
也不会在 9 月一根阳线后追。
更不会在 meme 退潮、别人当空气币骂它时,闭眼说它归零。
Meteora 的矛盾就在这:
协议质量 > 代币质量,技术溢价 > 分配正义,真实使用 > 持币捕获。
所以别问“MET 能不能上 1 刀”。
先问自己:
如果下一个 TRUMP 不来了,pump 也把毕业池全收进 PumpSwap,Meteora 半年只赚 1800 万刀,
你还愿不愿意给 2 亿 FDV 付钱?
答得出来,你才是在投 Meteora。
答不出来,你只是在赌 Solana 明天还热闹。
数据口径我按官方 H1 报告 + Blockworks + DefiLlama 交叉看,TVL / 流通量 / 收入口径各有差异,别只信一个网站。
不是投资建议,仓位自己背,K 线自己看,钱包自己核。