
沃什在加息中立威,老特估计心里万马奔腾!
沃什在杰克逊霍尔那句话,把加息从“不讨论”拉回了桌面:“必须确信通胀正清晰且足够快地向2%回落,否则我们有工作要做。”
看趋势,不看单点数据。他盯的是通胀扩散度——PCE的199个分项里,过去12个月涨价超3%的占比。现在54%,6个月是49%,虽低于疫情后77%的高点,但远高于疫情前20年均值32%。更关键的是,12个月扩散度已从2025年2月的37%低点一路爬上来,涨价面在扩大。这不是2022年那种能源单点驱动,是广度型通胀。
失业率4.2%-4.4%,核心PCE还有3.3%,实际利率已经贴地甚至为负。这时候加息,与其说是压通胀,不如说是重塑信誉,顺便避免资源错配和资产泡沫。
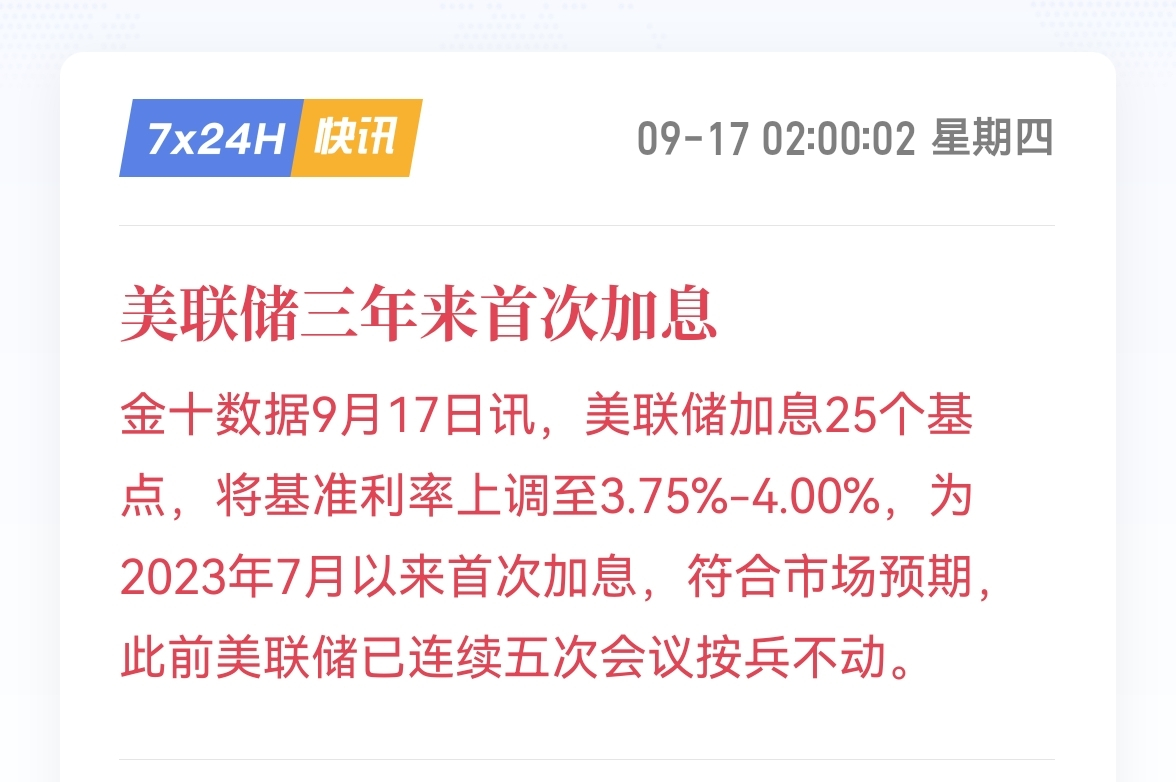
市场对后续加息的预期集中在50-75BP,没有螺旋加息的共识。性质更像“应急式加息”——一两次明确动作立威,不是开启新一轮紧缩周期。
美债的风险,不是被抛售,而是被抢购。76.8%由国内持有,养老金和货币基金是稳定器,海外占比只剩23.2%。真出信用事件,资金更可能从企业债流向利率债。缩表路径大概率是“被动缩表、长端优先不续作”,久期风险交回私人市场,短端反而给MMF创造配置空间。
AI算力从叙事进入业绩验证。Q2云厂数据强劲,谷歌云增速81.8%,AWS 36.8%,微软智能云29.6%。五大CSP明年CAPEX约3000亿美元,增速50%。和2000年泡沫的区别在于,这次有明确的商业化落地——云收入、算力租赁,不是纯概念。
一句话:加息是应急立威,不是周期开启。真正的风险,不在美债被抛,而在高利率下的利息负担和信用分层。#点阵图预示2026年再加息一次 #美众院推进比特币储备法案
沃什在杰克逊霍尔那句话,把加息从“不讨论”拉回了桌面:“必须确信通胀正清晰且足够快地向2%回落,否则我们有工作要做。”
看趋势,不看单点数据。他盯的是通胀扩散度——PCE的199个分项里,过去12个月涨价超3%的占比。现在54%,6个月是49%,虽低于疫情后77%的高点,但远高于疫情前20年均值32%。更关键的是,12个月扩散度已从2025年2月的37%低点一路爬上来,涨价面在扩大。这不是2022年那种能源单点驱动,是广度型通胀。
失业率4.2%-4.4%,核心PCE还有3.3%,实际利率已经贴地甚至为负。这时候加息,与其说是压通胀,不如说是重塑信誉,顺便避免资源错配和资产泡沫。
市场对后续加息的预期集中在50-75BP,没有螺旋加息的共识。性质更像“应急式加息”——一两次明确动作立威,不是开启新一轮紧缩周期。
美债的风险,不是被抛售,而是被抢购。76.8%由国内持有,养老金和货币基金是稳定器,海外占比只剩23.2%。真出信用事件,资金更可能从企业债流向利率债。缩表路径大概率是“被动缩表、长端优先不续作”,久期风险交回私人市场,短端反而给MMF创造配置空间。
AI算力从叙事进入业绩验证。Q2云厂数据强劲,谷歌云增速81.8%,AWS 36.8%,微软智能云29.6%。五大CSP明年CAPEX约3000亿美元,增速50%。和2000年泡沫的区别在于,这次有明确的商业化落地——云收入、算力租赁,不是纯概念。
一句话:加息是应急立威,不是周期开启。真正的风险,不在美债被抛,而在高利率下的利息负担和信用分层。#点阵图预示2026年再加息一次 #美众院推进比特币储备法案