A coisa mais reveladora que saiu desta reunião do Fed não foi o aumento. Foi uma amostra de como o novo presidente realmente pensa — e, segundo a economista da Bloomberg Anna Wong, é diferente de qualquer função de reação do Fed dos últimos trinta anos.
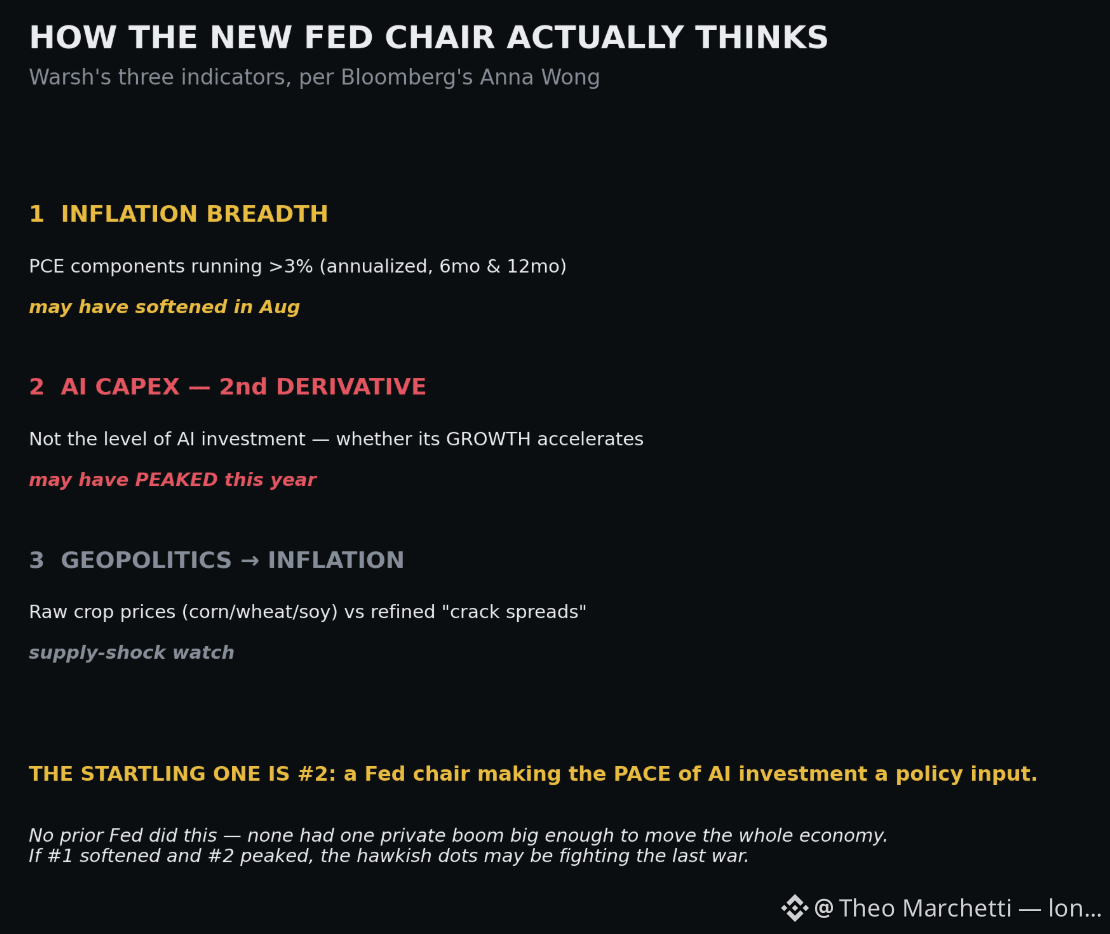
Warsh, ela argumenta, observa três coisas. Primeiro, uma medida de amplitude da inflação: quantos componentes do PCE ficam acima de 3%, anualizados em seis e doze meses — não a manchete que todo mundo cita, mas o quanto os preços elevados se espalharam. Segundo, e este é o ponto mais surpreendente: a segunda derivada do gasto de capital com IA. Não se o investimento em IA é grande, mas se seu crescimento está acelerando ou desacelerando. Terceiro, a diferença entre os preços agrícolas brutos e os “crack spreads” refinados, uma forma de captar a geopolítica vazando para a inflação antes que os dados oficiais mostrem isso.
Pense com calma nesse indicador do meio, porque ele representa uma revolução silenciosa. Um presidente do Federal Reserve está tratando o ritmo de um único boom privado de investimentos como um termômetro macroeconômico central — fazendo o ciclo de capex de IA ser uma entrada para a política de taxa de juros. Nenhuma era anterior teve uma onda privada de investimentos grande o bastante para mover, por si só, a trajetória de toda a economia. As ferrovias chegaram perto na década de 1870, a eletrificação na década de 1920 — mas ocorreram ao longo de décadas. Este, por sua vez, é acompanhado de reunião em reunião.
A leitura de Wong é a parte que deve fazer os “hawks” (mais agressivos) ficarem em alerta. Ela acredita que a amplitude da inflação pode já ter se suavizado em agosto, e que o crescimento do capex de IA pode ter atingido o pico este ano. Se ela estiver certa, o “dot plot” mais hawkish que o mercado acabou de reprecificar descreve um Fed lutando a última guerra — apertando as condições financeiras em direção a indicadores que, em silêncio, começaram a virar.
Podemos estar observando o nascimento do primeiro regime monetário construído em torno de um ciclo de tecnologia, em vez do enquadramento tradicional de trabalho e preços. Isso é um insight genuíno sobre onde estão os riscos da economia moderna, ou uma maneira muito sofisticada de chegar tarde? A história é implacável com bancos centrais que se deixam seduzir por um novo indicador justamente quando ele começa a virar. #macro #history
Warsh, ela argumenta, observa três coisas. Primeiro, uma medida de amplitude da inflação: quantos componentes do PCE ficam acima de 3%, anualizados em seis e doze meses — não a manchete que todo mundo cita, mas o quanto os preços elevados se espalharam. Segundo, e este é o ponto mais surpreendente: a segunda derivada do gasto de capital com IA. Não se o investimento em IA é grande, mas se seu crescimento está acelerando ou desacelerando. Terceiro, a diferença entre os preços agrícolas brutos e os “crack spreads” refinados, uma forma de captar a geopolítica vazando para a inflação antes que os dados oficiais mostrem isso.
Pense com calma nesse indicador do meio, porque ele representa uma revolução silenciosa. Um presidente do Federal Reserve está tratando o ritmo de um único boom privado de investimentos como um termômetro macroeconômico central — fazendo o ciclo de capex de IA ser uma entrada para a política de taxa de juros. Nenhuma era anterior teve uma onda privada de investimentos grande o bastante para mover, por si só, a trajetória de toda a economia. As ferrovias chegaram perto na década de 1870, a eletrificação na década de 1920 — mas ocorreram ao longo de décadas. Este, por sua vez, é acompanhado de reunião em reunião.
A leitura de Wong é a parte que deve fazer os “hawks” (mais agressivos) ficarem em alerta. Ela acredita que a amplitude da inflação pode já ter se suavizado em agosto, e que o crescimento do capex de IA pode ter atingido o pico este ano. Se ela estiver certa, o “dot plot” mais hawkish que o mercado acabou de reprecificar descreve um Fed lutando a última guerra — apertando as condições financeiras em direção a indicadores que, em silêncio, começaram a virar.
Podemos estar observando o nascimento do primeiro regime monetário construído em torno de um ciclo de tecnologia, em vez do enquadramento tradicional de trabalho e preços. Isso é um insight genuíno sobre onde estão os riscos da economia moderna, ou uma maneira muito sofisticada de chegar tarde? A história é implacável com bancos centrais que se deixam seduzir por um novo indicador justamente quando ele começa a virar. #macro #history