
#美联储加息25基点美股收跌
Ontem à noite, nesta vela, eu acho que o ponto principal não está em “quanto caiu a bolsa dos EUA”, e sim na confirmação de uma coisa pelo mercado: as taxas de juros altas talvez ainda não tenham chegado ao fim.
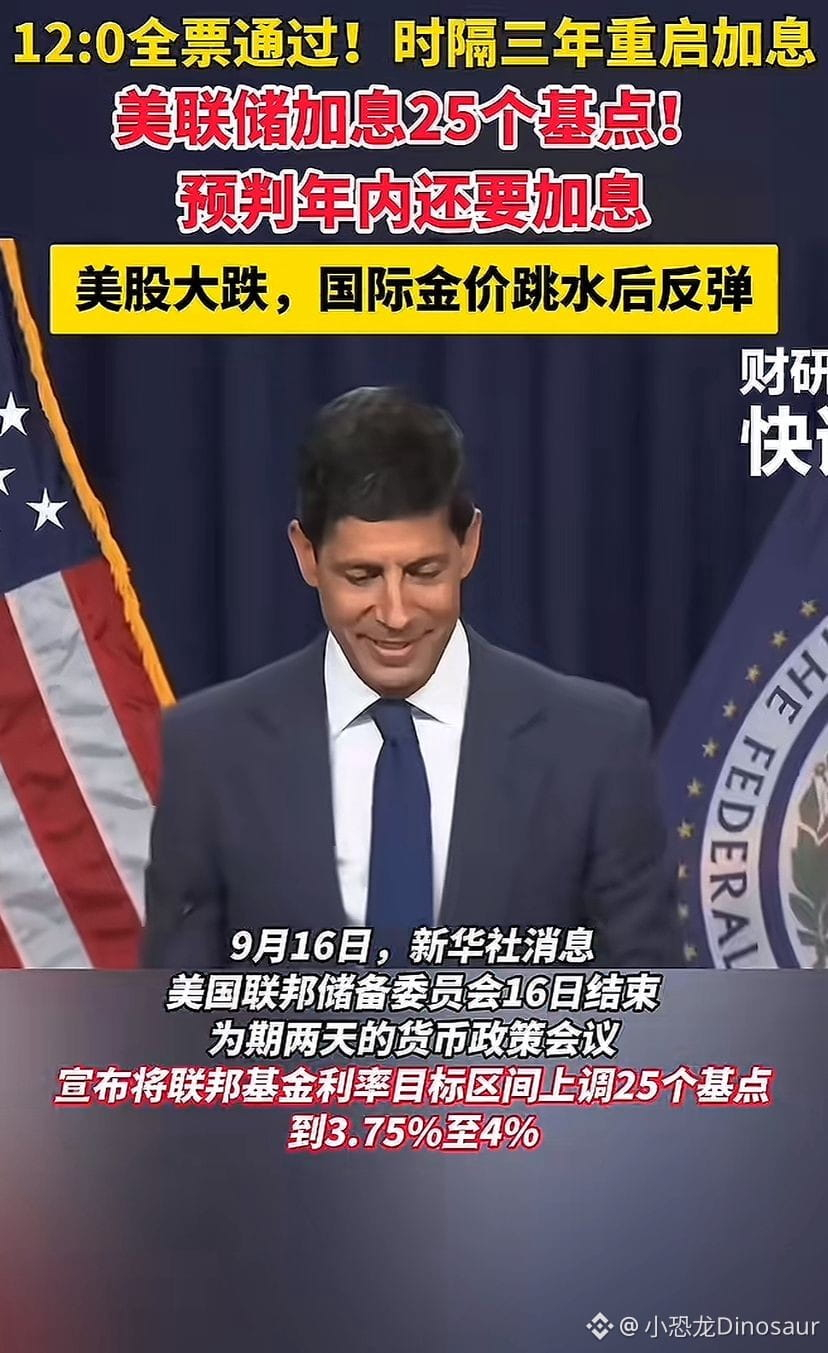
Na decisão de 16 de setembro, o Fed aumentou 25 pontos-base, elevando a faixa-alvo da taxa dos fundos federais para 3,75%—4,00%; foi o primeiro aumento desde 2023. O que deixou o mercado ainda mais desconfortável é que desta vez não parece ser apenas “um aumento e pronto”: o gráfico de pontos mostra que a maioria dos membros prevê que ainda pode haver mais um aumento ainda este ano. Depois que a notícia saiu, o Dow caiu cerca de 1,2%, o S&P 500 recuou cerca de 0,4%—0,5% e o Nasdaq ficou basicamente estável; ao mesmo tempo, os rendimentos dos Treasuries de 2 anos subiram para cerca de 4,7% e os de 10 anos chegaram a tocar 5% por um momento.
A lógica por trás disso, na verdade, é bem direta. O Fed está lidando com uma situação meio constrangedora: a economia ainda não está fraca, mas a inflação também não cedeu de fato; além disso, somam-se o preço do petróleo e os riscos geopolíticos, o que volta a comprimir o espaço para cortes de juros. Para o mercado de ações, isso significa que a taxa de desconto dos fluxos de caixa futuros fica mais alta — especialmente para small caps, imóveis e empresas com alta alavancagem; a pressão tende a ser mais evidente do que em grandes empresas de tecnologia. O mercado não teme apenas esses 25 pontos-base em si, mas teme que as taxas de juros voltem a entrar em um ciclo de alta.
O mais digno de nota é que desta vez ações e títulos ficaram sob pressão ao mesmo tempo. Antes, as pessoas costumavam tratar os títulos como um porto seguro; mas quando a expectativa de novos aumentos volta a aquecer, o preço dos títulos também é pressionado pela alta dos rendimentos. Nesse cenário, o dinheiro fica mais seletivo — não é “há uma história de crescimento?”, e sim “essa história vale a pena ser comprada com um custo de capital mais alto?”.
Por isso, eu acho que a próxima coisa realmente a observar não é apenas se o Fed vai continuar aumentando na próxima reunião, mas sim quando o mercado voltará a acreditar: que a inflação está sob controle e que as taxas podem parar aqui.
Antes que essa resposta se confirme, é provável que as ações dos EUA continuem sendo puxadas e repuxadas entre “resiliência dos lucros” e “pressão de juros altos”.
25 pontos-base não parecem muito, mas o que muda é a precificação do futuro. $BTC
Ontem à noite, nesta vela, eu acho que o ponto principal não está em “quanto caiu a bolsa dos EUA”, e sim na confirmação de uma coisa pelo mercado: as taxas de juros altas talvez ainda não tenham chegado ao fim.
Na decisão de 16 de setembro, o Fed aumentou 25 pontos-base, elevando a faixa-alvo da taxa dos fundos federais para 3,75%—4,00%; foi o primeiro aumento desde 2023. O que deixou o mercado ainda mais desconfortável é que desta vez não parece ser apenas “um aumento e pronto”: o gráfico de pontos mostra que a maioria dos membros prevê que ainda pode haver mais um aumento ainda este ano. Depois que a notícia saiu, o Dow caiu cerca de 1,2%, o S&P 500 recuou cerca de 0,4%—0,5% e o Nasdaq ficou basicamente estável; ao mesmo tempo, os rendimentos dos Treasuries de 2 anos subiram para cerca de 4,7% e os de 10 anos chegaram a tocar 5% por um momento.
A lógica por trás disso, na verdade, é bem direta. O Fed está lidando com uma situação meio constrangedora: a economia ainda não está fraca, mas a inflação também não cedeu de fato; além disso, somam-se o preço do petróleo e os riscos geopolíticos, o que volta a comprimir o espaço para cortes de juros. Para o mercado de ações, isso significa que a taxa de desconto dos fluxos de caixa futuros fica mais alta — especialmente para small caps, imóveis e empresas com alta alavancagem; a pressão tende a ser mais evidente do que em grandes empresas de tecnologia. O mercado não teme apenas esses 25 pontos-base em si, mas teme que as taxas de juros voltem a entrar em um ciclo de alta.
O mais digno de nota é que desta vez ações e títulos ficaram sob pressão ao mesmo tempo. Antes, as pessoas costumavam tratar os títulos como um porto seguro; mas quando a expectativa de novos aumentos volta a aquecer, o preço dos títulos também é pressionado pela alta dos rendimentos. Nesse cenário, o dinheiro fica mais seletivo — não é “há uma história de crescimento?”, e sim “essa história vale a pena ser comprada com um custo de capital mais alto?”.
Por isso, eu acho que a próxima coisa realmente a observar não é apenas se o Fed vai continuar aumentando na próxima reunião, mas sim quando o mercado voltará a acreditar: que a inflação está sob controle e que as taxas podem parar aqui.
Antes que essa resposta se confirme, é provável que as ações dos EUA continuem sendo puxadas e repuxadas entre “resiliência dos lucros” e “pressão de juros altos”.
25 pontos-base não parecem muito, mas o que muda é a precificação do futuro. $BTC