A mainnet da blockchain pública Arc da Circle foi oficialmente aberta — BlackRock e a Visa, entre outras, como validadores fundadores
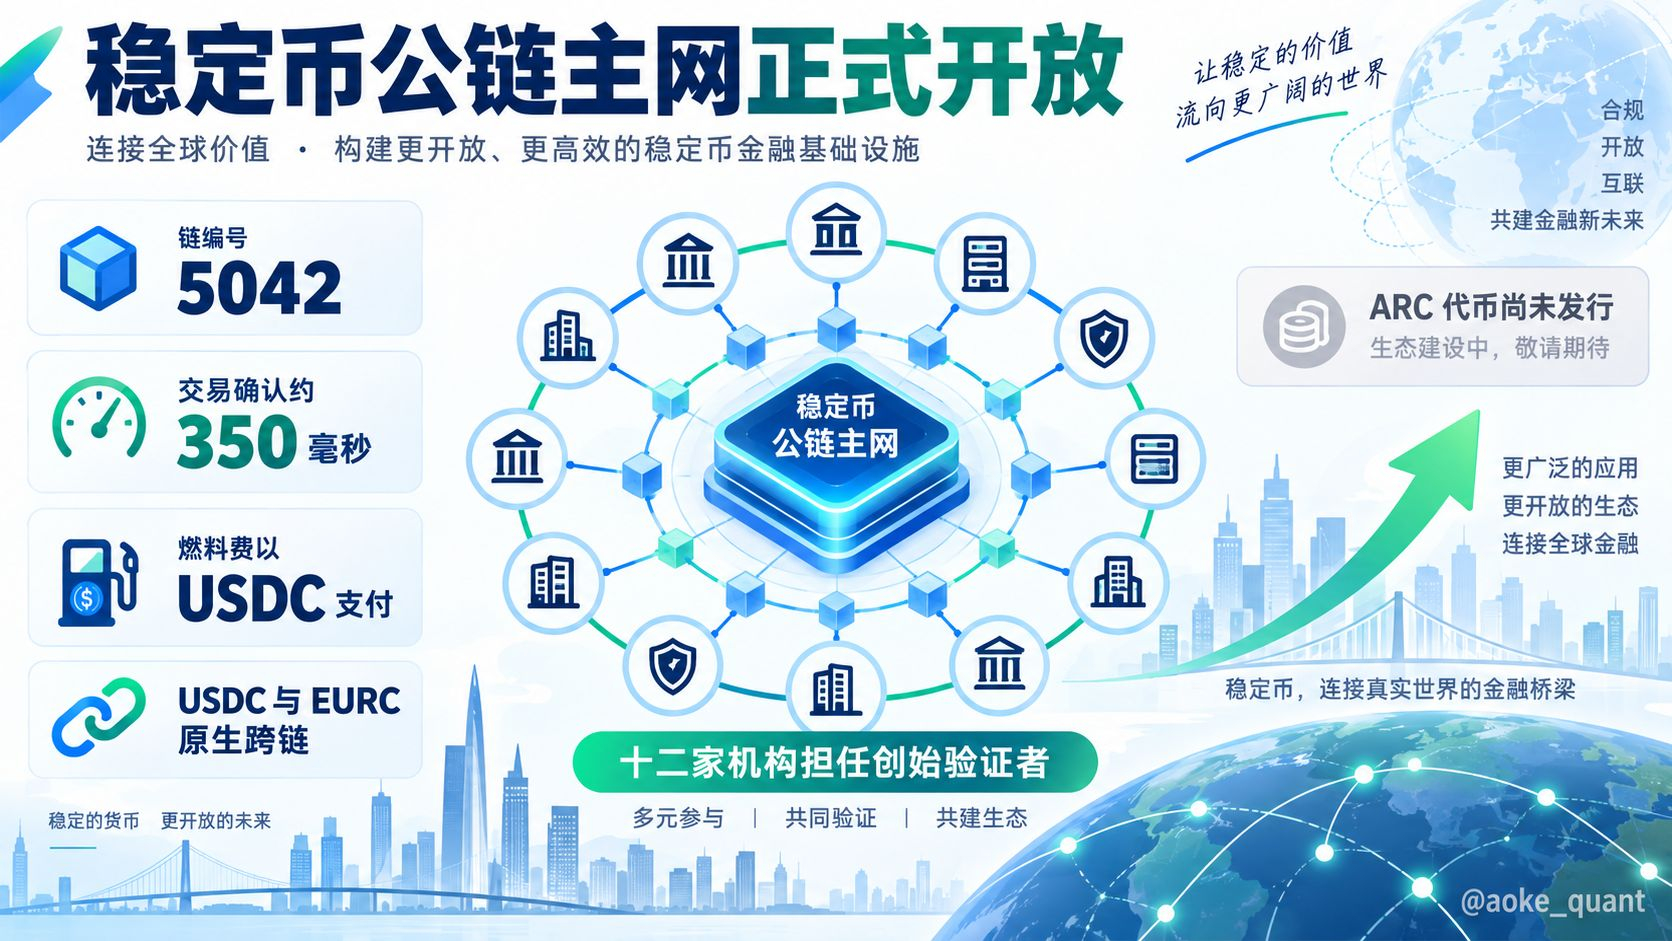
A rede Layer1 Arc, desenvolvida pela Circle, foi aberta ao público no dia 16 de setembro, com a mainnet. Na estratégia “full-stack” da Circle, esta cadeia se posiciona ao lado do USDC e das redes de pagamento como infraestrutura central: não disputa liquidez de DeFi; em vez disso, é uma rede de settlement voltada a stablecoins, ativos do mundo real tokenizados e a liquidação de câmbio. O projeto foi iniciado em agosto de 2025; em outubro, abriu uma testnet. Em maio deste ano, a Circle concluiu uma pré-venda institucional de US$ 222 milhões com uma avaliação de US$ 3 bilhões, liderada pela a16z crypto com aportes de US$ 75 milhões. Acompanharam também a BlackRock, a ICE (controladora da NYSE) e outras. Os fatos centrais confirmados são os seguintes: o identificador da mainnet é 5042; o Gas é pago diretamente em USDC, então o usuário não precisa manter tokens de Gas além disso; o USDC e o EURC entram e saem nativamente por meio de um mecanismo oficial de cross-chain, em que o emissor realiza queima (burn) e cunhagem (mint) para concluir a emissão, sem depender de pontes de terceiros que guardem fundos; o motor de consenso Malachite fornece finalização determinística, com o fechamento da transação em cerca de 350 milissegundos e irreversível. O conjunto de validadores está atualmente totalmente fechado: são 12 nós no total — Circle mais 11 instituições (entre elas BlackRock, DTCC, Visa, Mastercard, Standard Chartered). Dentro dos limites de segurança do BFT, bastam 4 validadores em conluio para derrubar a rede.
Por que a Circle quer construir sua própria cadeia? Três restrições estruturais ajudam a explicar: para empresas que liquidam usando USDC, é necessário manter adicionalmente ETH ou SOL, o que cria exposição cambial e questões fiscais; a confirmação probabilística de redes do tipo Ethereum não se sustenta no nível contratual para negócios de liquidação, já que instituições exigem que um comprovante irrevogável seja emitido no instante de conclusão da transação; hard forks na camada base e a volatilidade do Gas extrapolam a margem de controle de risco da Circle.
Em um nível mais profundo, o arcabouço regulatório vigente para stablecoins exige que o emissor cumpra obrigações de AML (anti-lavagem de dinheiro) e proíbe o pagamento de juros; a black list e o rastro de auditoria embutidos no protocolo do Arc vêm exatamente daí. Em outras palavras, há um limite mínimo de centralização definido por lei: criticar por não ser descentralizado e defender por ter sido construído para instituições é, na prática, discutir definições. Separe fatos e expectativas ao avaliar o impacto no mercado.
Os fatos são: o token ARC ainda não foi emitido nem iniciou o TGE; como o Gas é pago em USDC, o ARC nesta fase não captura diretamente taxas da mainnet; o sistema oficial de pontos deixa claro que não constitui promessa de token ou de airdrop.
A expectativa é: a memória do salto de mais de 20x em uma única semana do CASHCAT na cadeia do Robinhood incentiva parte do capital a pré-posicionar no ecossistema do Arc por lógica de meme chain; plataformas como GMGN e OpenSea já anunciaram integração. Em alguns casos, posições de tokens iniciais muito aquecidas estão altamente concentradas, e o risco pode aparecer antes da oportunidade. A verdadeira variável da narrativa institucional está na legislação e na migração de liquidações: a planejada migração, em que instituições de custódia levarão os ativos on-chain no segundo semestre de 2027, depende de o mercado ganhar clareza jurídica por meio de legislação estrutural.
Observação editorial: em comparação com padrões de blockchains públicas, a Arc não passa no quesito resistência à censura; mas, ao entendê-la como “uma rede de liquidação institucional implementada via blockchain”, o desenho é coerente. A avaliação deve considerar o volume real de liquidação institucional e o progresso da tokenização on-chain, e não a atividade de endereços nem a febre de memes. Antes de parâmetros de desbloqueio e inflação serem divulgados, qualquer estimativa de market cap em circulação não é válida. Para usuários comuns, distinguir o valor de longo prazo da rede de settlement do limite entre corrida de curto prazo e “chegada antecipada” é mais importante do que perseguir a narrativa.
#Circle开放Arc主网 #BTC #ETH #BNB
A rede Layer1 Arc, desenvolvida pela Circle, foi aberta ao público no dia 16 de setembro, com a mainnet. Na estratégia “full-stack” da Circle, esta cadeia se posiciona ao lado do USDC e das redes de pagamento como infraestrutura central: não disputa liquidez de DeFi; em vez disso, é uma rede de settlement voltada a stablecoins, ativos do mundo real tokenizados e a liquidação de câmbio. O projeto foi iniciado em agosto de 2025; em outubro, abriu uma testnet. Em maio deste ano, a Circle concluiu uma pré-venda institucional de US$ 222 milhões com uma avaliação de US$ 3 bilhões, liderada pela a16z crypto com aportes de US$ 75 milhões. Acompanharam também a BlackRock, a ICE (controladora da NYSE) e outras. Os fatos centrais confirmados são os seguintes: o identificador da mainnet é 5042; o Gas é pago diretamente em USDC, então o usuário não precisa manter tokens de Gas além disso; o USDC e o EURC entram e saem nativamente por meio de um mecanismo oficial de cross-chain, em que o emissor realiza queima (burn) e cunhagem (mint) para concluir a emissão, sem depender de pontes de terceiros que guardem fundos; o motor de consenso Malachite fornece finalização determinística, com o fechamento da transação em cerca de 350 milissegundos e irreversível. O conjunto de validadores está atualmente totalmente fechado: são 12 nós no total — Circle mais 11 instituições (entre elas BlackRock, DTCC, Visa, Mastercard, Standard Chartered). Dentro dos limites de segurança do BFT, bastam 4 validadores em conluio para derrubar a rede.
Por que a Circle quer construir sua própria cadeia? Três restrições estruturais ajudam a explicar: para empresas que liquidam usando USDC, é necessário manter adicionalmente ETH ou SOL, o que cria exposição cambial e questões fiscais; a confirmação probabilística de redes do tipo Ethereum não se sustenta no nível contratual para negócios de liquidação, já que instituições exigem que um comprovante irrevogável seja emitido no instante de conclusão da transação; hard forks na camada base e a volatilidade do Gas extrapolam a margem de controle de risco da Circle.
Em um nível mais profundo, o arcabouço regulatório vigente para stablecoins exige que o emissor cumpra obrigações de AML (anti-lavagem de dinheiro) e proíbe o pagamento de juros; a black list e o rastro de auditoria embutidos no protocolo do Arc vêm exatamente daí. Em outras palavras, há um limite mínimo de centralização definido por lei: criticar por não ser descentralizado e defender por ter sido construído para instituições é, na prática, discutir definições. Separe fatos e expectativas ao avaliar o impacto no mercado.
Os fatos são: o token ARC ainda não foi emitido nem iniciou o TGE; como o Gas é pago em USDC, o ARC nesta fase não captura diretamente taxas da mainnet; o sistema oficial de pontos deixa claro que não constitui promessa de token ou de airdrop.
A expectativa é: a memória do salto de mais de 20x em uma única semana do CASHCAT na cadeia do Robinhood incentiva parte do capital a pré-posicionar no ecossistema do Arc por lógica de meme chain; plataformas como GMGN e OpenSea já anunciaram integração. Em alguns casos, posições de tokens iniciais muito aquecidas estão altamente concentradas, e o risco pode aparecer antes da oportunidade. A verdadeira variável da narrativa institucional está na legislação e na migração de liquidações: a planejada migração, em que instituições de custódia levarão os ativos on-chain no segundo semestre de 2027, depende de o mercado ganhar clareza jurídica por meio de legislação estrutural.
Observação editorial: em comparação com padrões de blockchains públicas, a Arc não passa no quesito resistência à censura; mas, ao entendê-la como “uma rede de liquidação institucional implementada via blockchain”, o desenho é coerente. A avaliação deve considerar o volume real de liquidação institucional e o progresso da tokenização on-chain, e não a atividade de endereços nem a febre de memes. Antes de parâmetros de desbloqueio e inflação serem divulgados, qualquer estimativa de market cap em circulação não é válida. Para usuários comuns, distinguir o valor de longo prazo da rede de settlement do limite entre corrida de curto prazo e “chegada antecipada” é mais importante do que perseguir a narrativa.
#Circle开放Arc主网 #BTC #ETH #BNB