
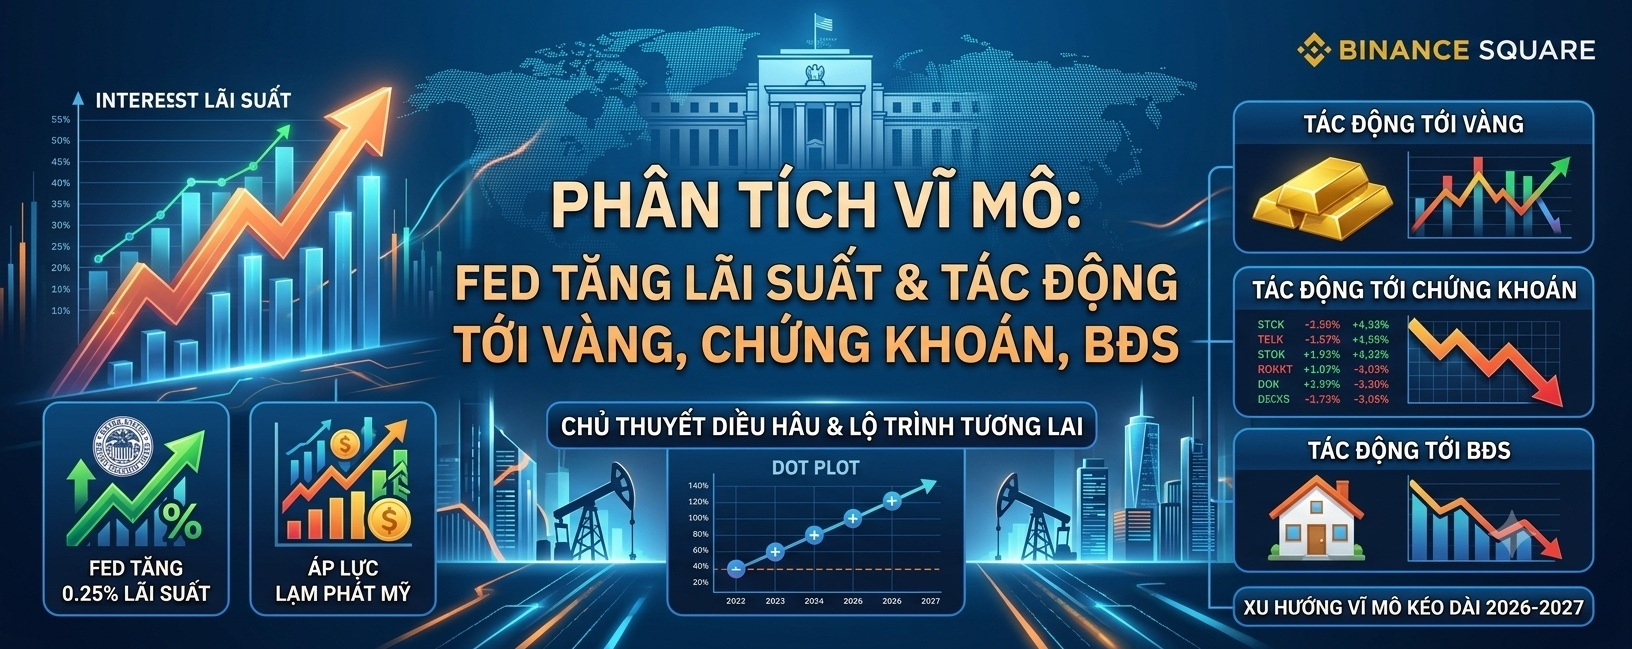
Ủy ban Thị trường Mở Liên bang (FOMC) đã chính thức thông qua quyết định tăng 0,25% lãi suất cơ bản, đưa mức lãi suất mục tiêu của Cục Dự trữ Liên bang Mỹ (Fed) lên biên độ 3,75% – 4,00%. Đây là đợt tăng lãi suất đầu tiên của Fed kể từ tháng 7/2023, đảo ngược hoàn toàn chu kỳ nới lỏng tiền tệ trước đó. Quyết định nhận được sự đồng thuận tuyệt đối với tỷ lệ 18/18 thành viên bỏ phiếu thuận.
Lập trường diều hâu của Fed và dự báo lộ trình tương lai
Biểu đồ Dot Plot mới nhất ghi nhận 16/18 thành viên FOMC ủng hộ việc tăng thêm ít nhất một lần lãi suất nữa trong năm. Thời điểm cho đợt thắt chặt tiếp theo dự kiến rơi vào cuộc họp cuối tháng 10 hoặc tháng 12.
Chủ tịch Fed Kevin Warsh khẳng định tiêu chuẩn lạm phát nền tiệm cận mục tiêu 2% một cách bền vững vẫn chưa đạt được. Lạm phát tại Mỹ đã duy trì trên mức mục tiêu liên tục trong 5 năm, đe dọa trực tiếp đến tính uy tín của Ngân hàng Trung ương. Fed tuyên bố sẽ không điều chỉnh chính sách dựa trên các dữ liệu biến động ngắn hạn trong mùa hè mà tập trung vào xu hướng giảm lạm phát dài hạn.
Lực cản lớn nhất đối với nỗ lực hạ lạm phát của Fed không nằm ở cầu tiêu dùng mà xuất phát từ khủng hoảng nguồn cung năng lượng. Giá dầu Diesel tại Mỹ chạm mức kỷ lục (California vượt 9 USD/gallon, trung bình toàn quốc tiệm cận 7 USD/gallon) do sự gián đoạn chuỗi cung ứng kéo dài từ xung đột Trung Đông và Ukraine. Tăng lãi suất không thể mở rộng công suất lọc dầu hay gia tăng sản lượng khai thác, khiến áp lực chi phí vận tải và giá hàng hóa đầu vào tiếp tục neo cao.
Tác động chi tiết tới từng lớp tài sản
Lợi suất trái phiếu và Thị trường Bất động sản
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm và 30 năm tiếp tục vượt đỉnh, duy trì ở mức cao kỷ lục trên 5% (30 năm đạt 5,36%). Điều này đẩy lãi suất vay mua nhà cố định kỳ hạn 30 năm tại Mỹ lên mức 7,15%. Chi phí vốn tăng cao buộc thị trường bất động sản toàn cầu chuyển sang trạng thái thanh khoản chậm, gia tăng áp lực cắt lỗ đối với các tài sản không tạo ra dòng tiền trực tiếp.
Thị trường Chứng khoán Quốc tế
Môi trường lãi suất cao kéo dài trực tiếp làm tăng tỷ lệ chiết khấu, đè nặng lên định giá của nhóm cổ phiếu tăng trưởng và công nghệ cao, đặc biệt là lĩnh vực AI. Việc chỉ số cố gắng duy trì ở các vùng giá cao hiện tại chủ yếu mang tính chất giữ nhịp tâm lý phục vụ cho đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) của các tập đoàn công nghệ lớn như Anthropic. Về mặt kỹ thuật, các chỉ số chính như Dow Jones và S&P 500 đã bắt đầu xác nhận các mẫu hình phân phối và điều chỉnh về các đường trung bình giá dài hạn.
Thị trường Tiền mã hóa (Crypto)
Thị trường Crypto hiện vận hành phụ thuộc lớn vào dòng tiền và hạ tầng pháp lý từ Mỹ. Trong bối cảnh đạo luật Clarity chưa thể thông qua trong năm và các quy định giám sát tài chính (Genius Act) ngày càng thắt chặt, dòng vốn đầu cơ rủi ro bị hạn chế đáng kể. Xu hướng ngắn hạn của Bitcoin đối mặt với áp lực kiểm tra lại các vùng hỗ trợ kỹ thuật quanh 69.000 – 70.000 USD.
Thị trường Kim loại quý (Vàng & Bạc)
Vàng tiếp tục duy trì vị thế tài sản tích lũy chiến lược trong chu kỳ vĩ mô 5 năm tới. Mặc dù áp lực tăng lãi suất từ Fed có thể tạo ra các đợt điều chỉnh kỹ thuật ngắn hạn về các vùng giá thấp hơn (dự báo quanh vùng 4.150 USD/oz), đây được đánh giá là cơ hội tái tích lũy vị thế tốt. Giá bạc sẽ tiếp tục biến động đồng pha với xu hướng của giá vàng nhưng có thêm lực đỡ từ nhu cầu sản xuất công nghiệp bán dẫn và AI.