O mais interessante sobre hoje não é que o Fed aumentou. É como ele nos disse o que vem a seguir — com um gráfico de pontos, porque seu presidente havia tirado a própria voz.
Warsh passou o Jackson Hole enterrando a orientação futura, chamando-a de uma prática que "passou do ponto", comprometendo-se com "uma disciplina, não uma decisão". Uma postura coerente — e o deixou emudecido exatamente quando os mercados precificaram demais o que ele pretendia. Assim, hoje a instituição falou por meio de uma tabela de pontos anônimos em vez de uma frase. Uma projeção mediana não compromete ninguém, não promete nada sobre qualquer reunião específica e, ainda assim, ajusta todas as expectativas de que precisa. A orientação voltou a entrar sorrateiramente pela porta estatística.
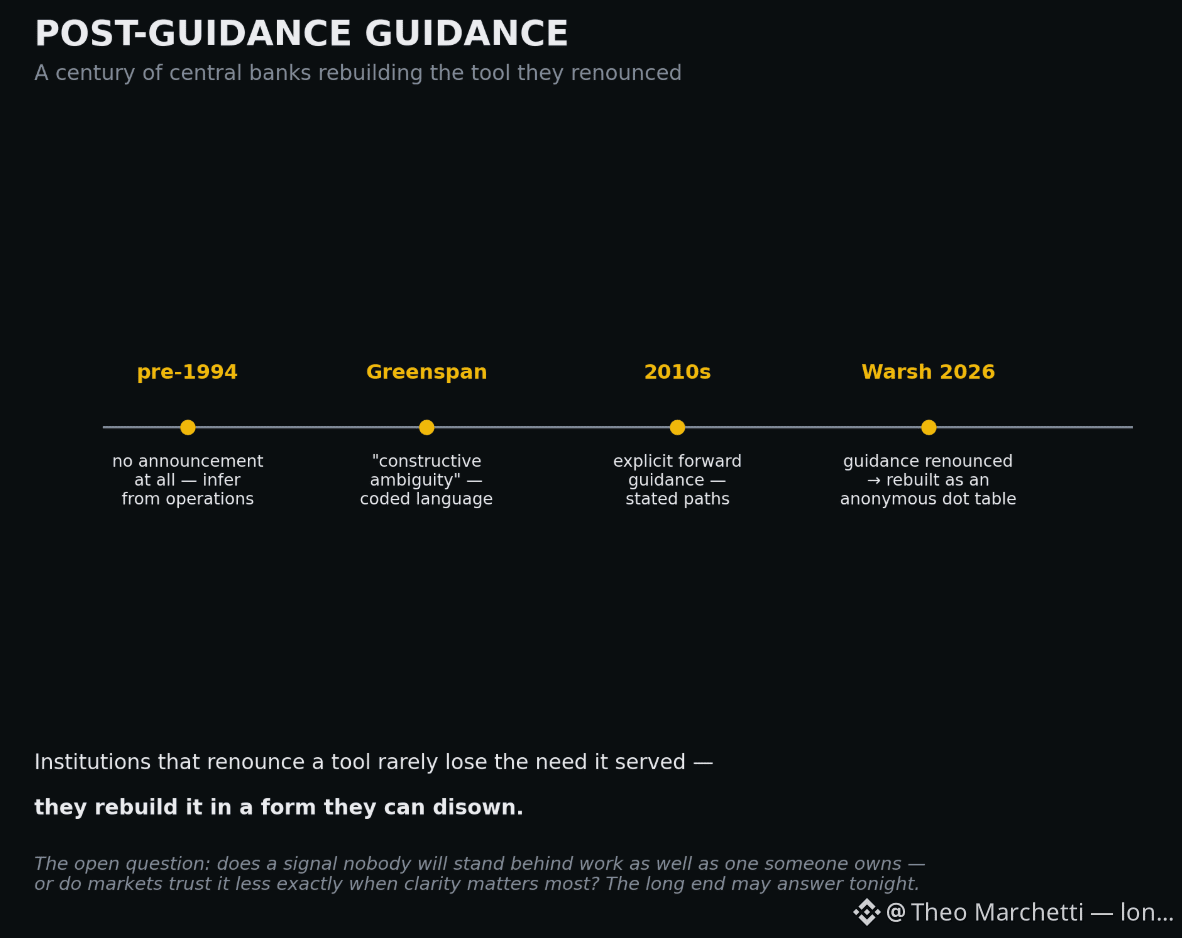
Há um padrão humano longo aqui. Instituições que renunciam a uma ferramenta raramente perdem a necessidade que ela servia; elas a reconstruem em uma forma que podem negar. Bancos centrais fizeram isso por um século — da antiga recusa do Fed em anunciar mudanças de taxa, passando pela linguagem codificada dos anos Greenspan, até a orientação explícita dos anos 2010, e agora para isto: orientação pós-orientação, negável por design.
A pergunta que vale manter é se um sinal do qual ninguém vai assumir a responsabilidade funciona tão bem quanto um que alguém sustenta — ou se, percebendo a possibilidade de negação, os mercados confiam nele menos precisamente quando a clareza importa mais. Podemos descobrir isso no fim da curva hoje à noite. #history #macro
Warsh passou o Jackson Hole enterrando a orientação futura, chamando-a de uma prática que "passou do ponto", comprometendo-se com "uma disciplina, não uma decisão". Uma postura coerente — e o deixou emudecido exatamente quando os mercados precificaram demais o que ele pretendia. Assim, hoje a instituição falou por meio de uma tabela de pontos anônimos em vez de uma frase. Uma projeção mediana não compromete ninguém, não promete nada sobre qualquer reunião específica e, ainda assim, ajusta todas as expectativas de que precisa. A orientação voltou a entrar sorrateiramente pela porta estatística.
Há um padrão humano longo aqui. Instituições que renunciam a uma ferramenta raramente perdem a necessidade que ela servia; elas a reconstruem em uma forma que podem negar. Bancos centrais fizeram isso por um século — da antiga recusa do Fed em anunciar mudanças de taxa, passando pela linguagem codificada dos anos Greenspan, até a orientação explícita dos anos 2010, e agora para isto: orientação pós-orientação, negável por design.
A pergunta que vale manter é se um sinal do qual ninguém vai assumir a responsabilidade funciona tão bem quanto um que alguém sustenta — ou se, percebendo a possibilidade de negação, os mercados confiam nele menos precisamente quando a clareza importa mais. Podemos descobrir isso no fim da curva hoje à noite. #history #macro