
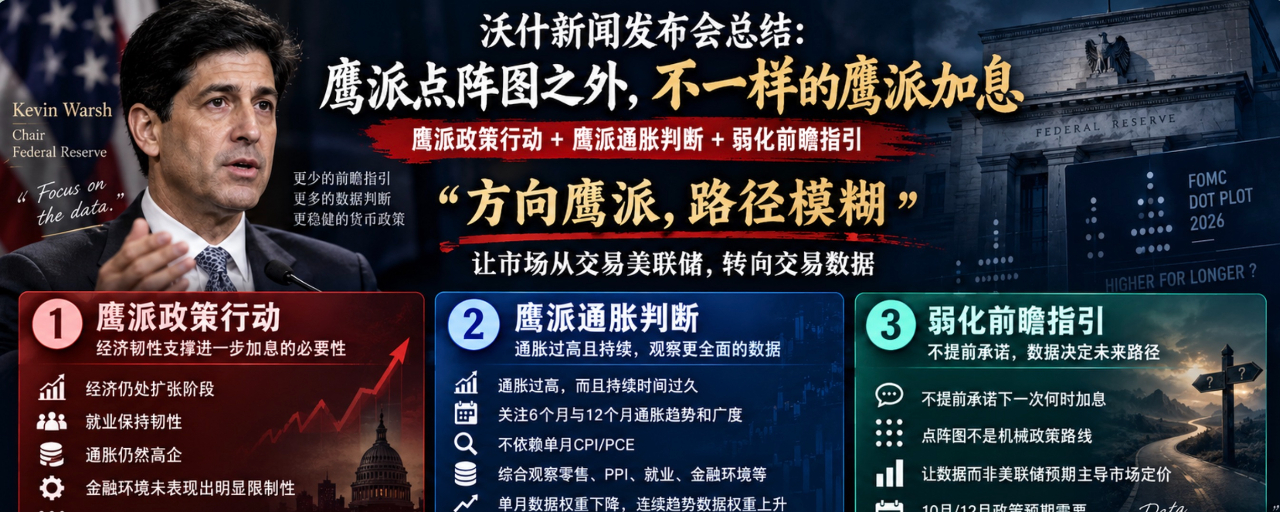

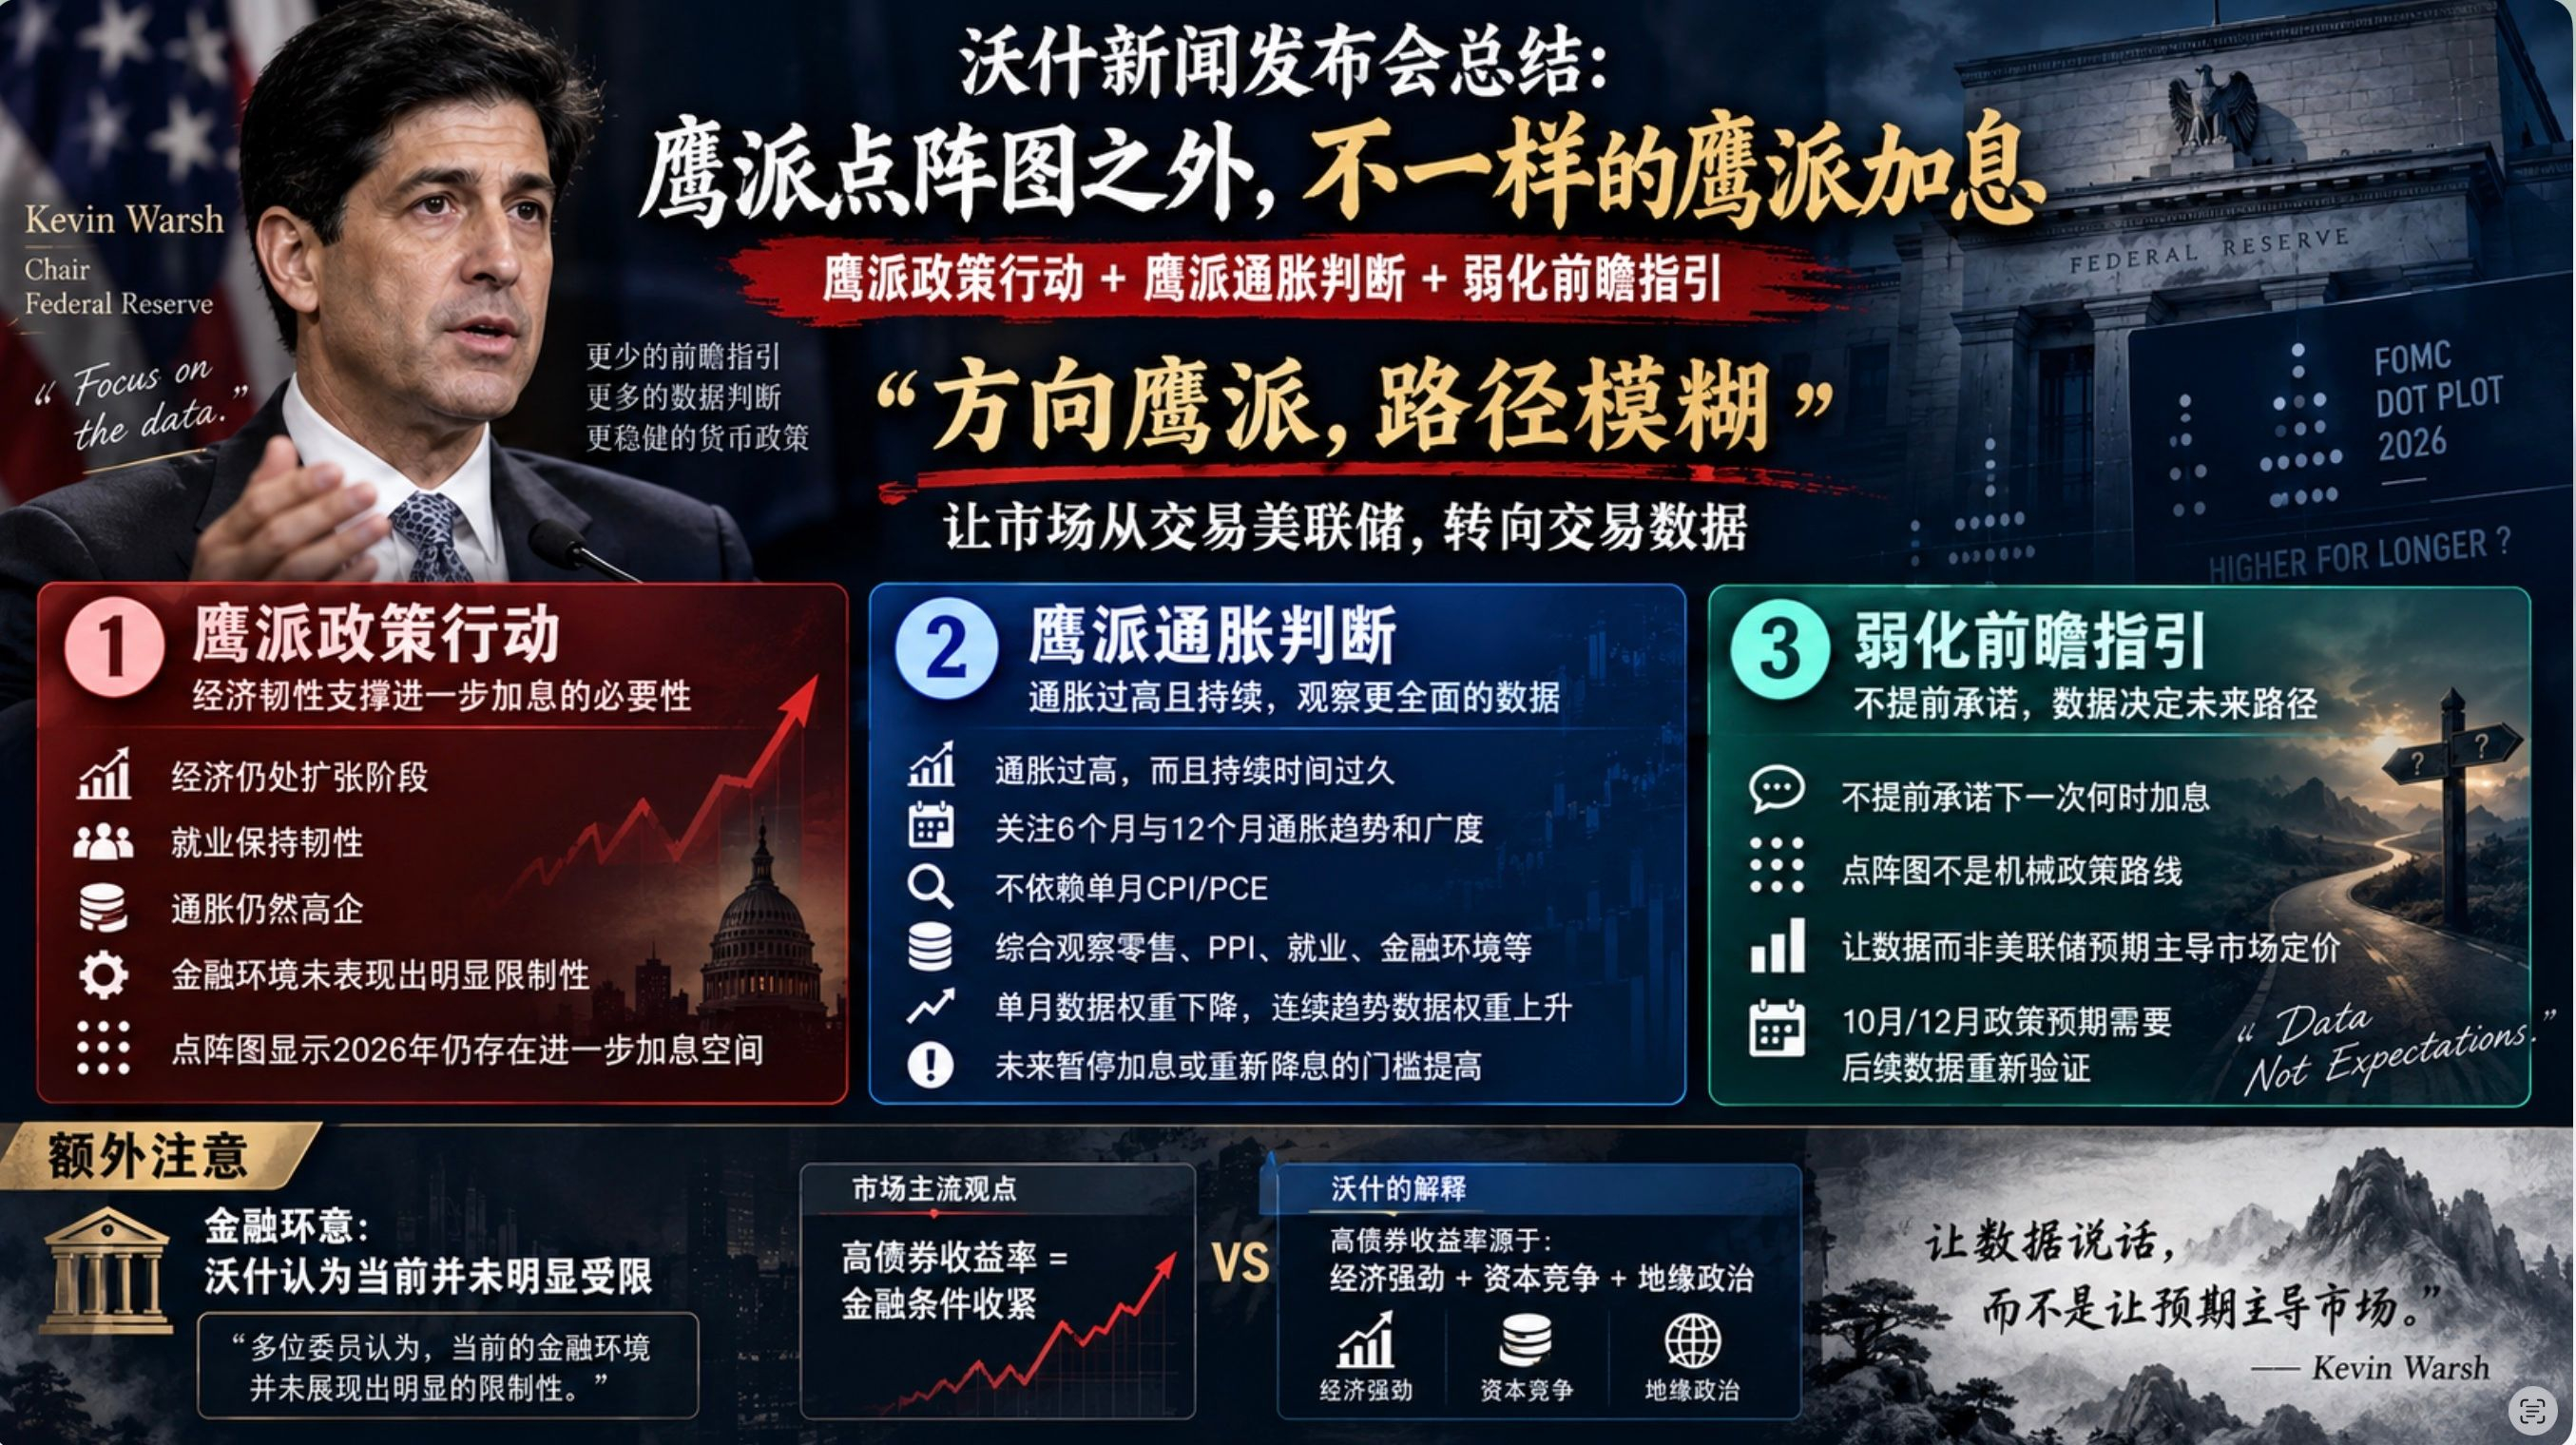
Resumo da coletiva de imprensa de Wosch: uma alta de juros hawkish diferente, além do gráfico de pontos hawkish!
A fala de Wosch nesta noite pode ser resumida simplesmente como uma alta de juros “hawkish” (mais dura) diferente: ação de política hawkish + julgamento hawkish para a inflação + enfraquecimento da orientação prospectiva
Ação de política hawkish: #美联储加息是否已成定局
Depois que o gráfico de pontos trouxe uma visão hawkish, Wosch consolidou ainda mais esse posicionamento. Em especial, Wosch acredita que, no momento, a economia está numa fase de expansão, o emprego mantém resiliência, a inflação continua elevada e a maioria dos membros entende que as condições financeiras atuais não estão restritivas o suficiente. Isso, sem dúvida, aprofunda a visão hawkish do gráfico de pontos.
Julgamento hawkish para a inflação:
Wosch acredita que a taxa de inflação está alta demais e manteve-se tempo suficiente. Ele considera que muitos indicadores de inflação, entre 6 e 12 meses, já estão acima de 3%. Além disso, Wosch entende que observar a inflação não é apenas olhar para o CPI ou PCE de um único mês; é preciso analisar a tendência inflacionária ao longo de 6 meses. Ao mesmo tempo, ao avaliar outros dados — como varejo, PPI, emprego, condições financeiras — ele conclui que isso claramente aumenta o patamar para pausar altas de juros no futuro ou voltar a reduzir juros.
Enfraquecimento da orientação prospectiva:
Ele continua a consolidar a política de enfraquecer a orientação prospectiva. Embora o gráfico de pontos aponte que ainda haverá mais uma alta de juros em 2026, Wosch não esclareceu esse roteiro. É uma forma de aliviar a pressão no curto prazo para o mercado. No entanto, para reduzir as expectativas de alta em outubro ou em dezembro, no futuro será necessário que surjam dados de inflação melhores.
Se resumirmos a fala de Wosch nesta noite em uma frase: é uma postura hawkish na direção, mas com um caminho pouco claro. Claramente, Wosch quer fazer com que o mercado deixe de negociar o Fed e passe a negociar os dados — que foi exatamente a proposta de política dele desde o início.
Se compararmos com o gráfico de pontos, o conteúdo da fala de Wosch ficou um pouco mais “suavizado”. Mas, para o futuro, no que diz respeito às expectativas de política do Fed formadas por dados econômicos, isso sem dúvida elevou a barreira. Antes, quando os dados de inflação de um único mês enfraqueciam ou se fortaleciam, ou quando os dados de emprego enfraqueciam ou se fortaleciam, eles podiam alterar o ajuste das expectativas do mercado sobre a política do Fed. Porém, sob a influência de Wosch, esse efeito se enfraqueceu bastante. O papel dos dados de um único mês foi reduzido: agora é preciso de mais dados contínuos e com tendência!
Pontos adicionais a observar:
A fala de Wosch nesta noite também revelou outro ponto “oculto”. Wosch afirmou que vários membros acreditam que as atuais condições financeiras não mostram uma restrição claramente evidente, o que contraria a expectativa predominante no mercado até aqui.
As expectativas predominantes no mercado atualmente, com os rendimentos do mercado de títulos disparando e sufocando as condições financeiras, fazem com que as condições financeiras entrem numa fase relativamente restritiva. No entanto, Wosch não parece admitir isso.
Além disso, a explicação de Wosch para as altas taxas no mercado de títulos é: economia forte + competição de capital + geopolítica. Esse argumento é bastante frágil, mas significa que Wosch não quer que o mercado entenda que a mudança de postura do Fed está relacionada ao controle de juros.