Na infraestrutura de DeFi, há dois exemplos bem interessantes:
🇺🇸 O do tipo dos EUA $LINK
🇪🇺 O do tipo europeu $AAVE
Um resolve “como o mundo on-chain se conecta ao mundo off-chain”, e o outro resolve “como as finanças on-chain fazem empréstimos e financiamentos”.
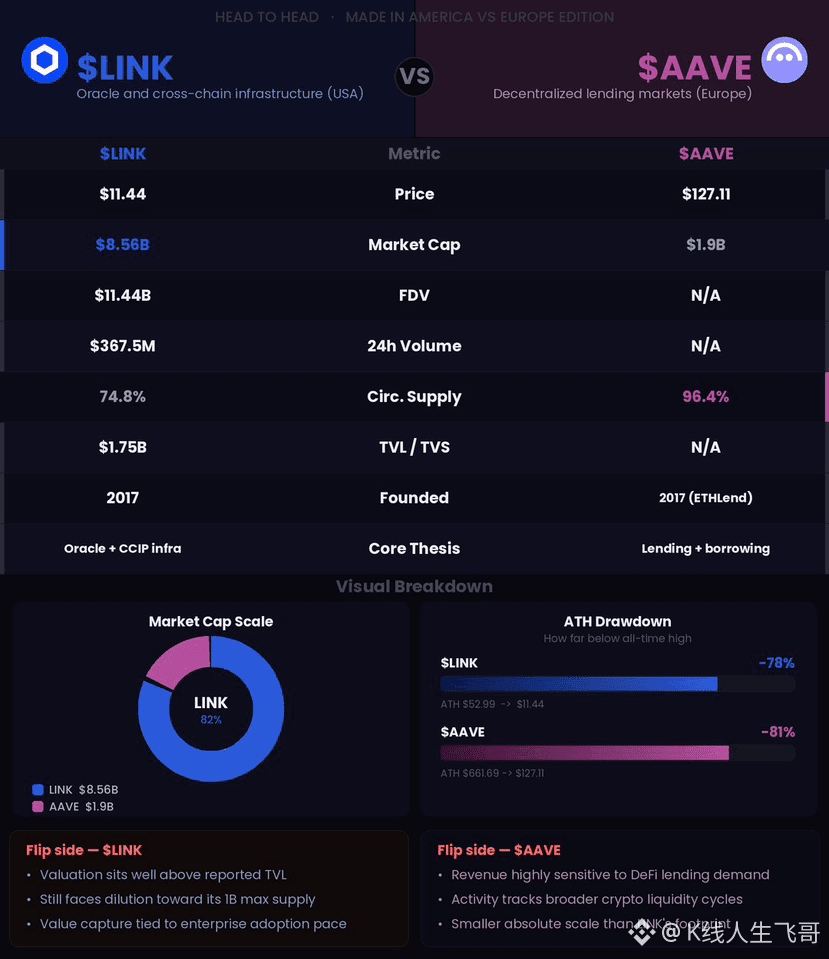
Por trás do LINK está a Chainlink; o negócio central são oráculos, CCIP e infraestrutura de dados. No momento, o preço está em torno de 11,44, a capitalização é de 8,56 bilhões, o volume em circulação é de cerca de 748 milhões/1 bilhão, e o TVL é de aproximadamente 1,75 bilhão. Em setembro de 2026, os dados mostram que a Chainlink já viabilizou cerca de 3,418 trilhões de dólares em valor de transações e, de forma acumulada, fez transferências de CCIP de aproximadamente 24,12 bilhões.
Mas os problemas do LINK também são bem claros: comparado ao próprio TVL, a avaliação não é baixa, e ainda existe margem de diluição até a máxima oferta de 1 bilhão de tokens.
AAVE, por sua vez, é uma aposta pura em empréstimos DeFi. Aave evoluiu do ETHLend; o fundador Stani Kulechov tem uma ligação muito forte com a Finlândia. Agora, a capitalização é de cerca de 1,9 bilhão, a taxa nas últimas 24 horas é de aproximadamente 1,84 milhão, e a receita do protocolo é de cerca de 250 mil. Os depósitos acumulados já chegaram a 2,685 trilhões de dólares; os empréstimos acumulados estão em torno de 780 bilhões, e o V4 também já começou a ser implantado em múltiplas cadeias.
Assim, esses dois projetos, em essência, representam duas lógicas diferentes de investimento em DeFi:
LINK = infraestrutura entre a blockchain e o mundo real.
$AAVE = o protocolo central do mercado de empréstimos descentralizado.
Um é mais focado em infraestrutura; o outro, em consumir diretamente as atividades financeiras do DeFi.
Se você olhar apenas para os ganhos em um bull market, você prefere LINK ou AAVE?
🇺🇸 O do tipo dos EUA $LINK
🇪🇺 O do tipo europeu $AAVE
Um resolve “como o mundo on-chain se conecta ao mundo off-chain”, e o outro resolve “como as finanças on-chain fazem empréstimos e financiamentos”.
Por trás do LINK está a Chainlink; o negócio central são oráculos, CCIP e infraestrutura de dados. No momento, o preço está em torno de 11,44, a capitalização é de 8,56 bilhões, o volume em circulação é de cerca de 748 milhões/1 bilhão, e o TVL é de aproximadamente 1,75 bilhão. Em setembro de 2026, os dados mostram que a Chainlink já viabilizou cerca de 3,418 trilhões de dólares em valor de transações e, de forma acumulada, fez transferências de CCIP de aproximadamente 24,12 bilhões.
Mas os problemas do LINK também são bem claros: comparado ao próprio TVL, a avaliação não é baixa, e ainda existe margem de diluição até a máxima oferta de 1 bilhão de tokens.
AAVE, por sua vez, é uma aposta pura em empréstimos DeFi. Aave evoluiu do ETHLend; o fundador Stani Kulechov tem uma ligação muito forte com a Finlândia. Agora, a capitalização é de cerca de 1,9 bilhão, a taxa nas últimas 24 horas é de aproximadamente 1,84 milhão, e a receita do protocolo é de cerca de 250 mil. Os depósitos acumulados já chegaram a 2,685 trilhões de dólares; os empréstimos acumulados estão em torno de 780 bilhões, e o V4 também já começou a ser implantado em múltiplas cadeias.
Assim, esses dois projetos, em essência, representam duas lógicas diferentes de investimento em DeFi:
LINK = infraestrutura entre a blockchain e o mundo real.
$AAVE = o protocolo central do mercado de empréstimos descentralizado.
Um é mais focado em infraestrutura; o outro, em consumir diretamente as atividades financeiras do DeFi.
Se você olhar apenas para os ganhos em um bull market, você prefere LINK ou AAVE?