
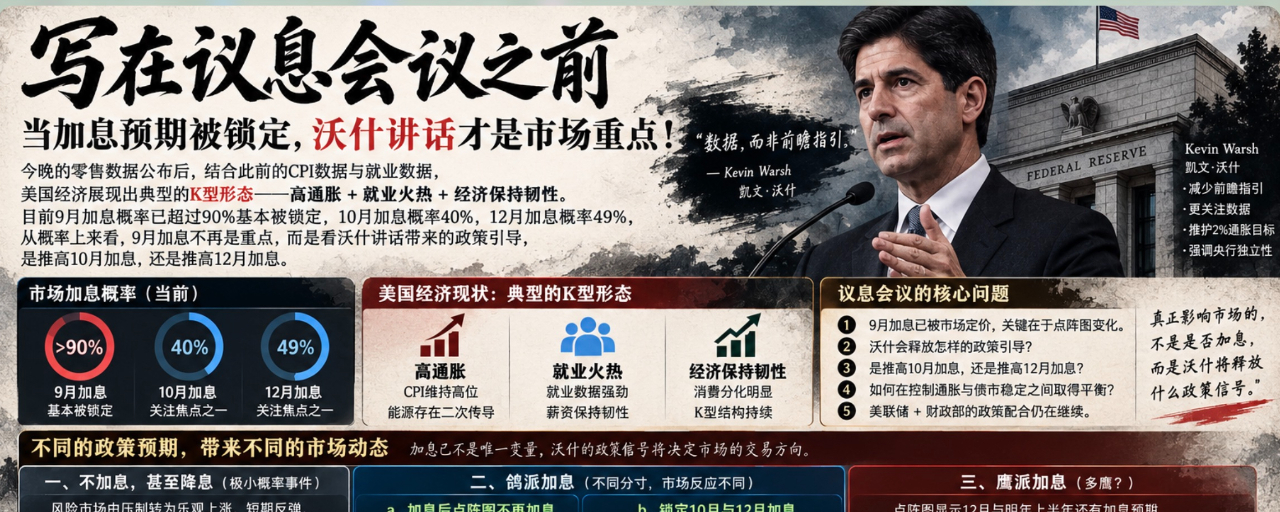

Antes da reunião de decisão de política monetária, quando as expectativas de aumento de juros já estiverem praticamente definidas, as declarações de Powell é que são o ponto central do mercado!
Após a divulgação dos dados do varejo esta noite, combinados com os dados anteriores de CPI e de emprego, a economia dos EUA mostra um padrão típico em forma de K — inflação alta + emprego aquecido + economia mantendo resiliência
E atualmente, a probabilidade de um aumento de juros em setembro é superior a 90%,基本被锁定; outubro tem probabilidade de 40% e dezembro de 49%. Pelas probabilidades, o aumento de juros em setembro já não é o foco; o que importa é a orientação de política trazida pelas declarações de Powell — isso vai impulsionar o aumento de juros em outubro ou em dezembro?
Seguindo a política de antes, ao reduzir a orientação prospectiva, com foco nos dados, os dados atuais de fato deram a Powell mais espaço para política. No entanto, Powell ainda precisa considerar a questão do mercado de títulos; afinal, atualmente estamos numa fase típica de coordenação entre o Federal Reserve e o Departamento do Tesouro para a regulação das políticas
Diferentes expectativas geram dinâmicas diferentes no mercado:
Sem aumento de juros, ou até com corte de juros, é uma chance extremamente pequena.
O mercado de risco sai de uma fase de compressão e passa para um cenário mais otimista com alta; no curto prazo, há uma correção positiva. As taxas do mercado de títulos caem no curto prazo para 2, 10 e 30 anos. Porém, em seguida, o mercado precisa enfrentar uma questão-chave: com preços de petróleo altos e expectativas de alta inflação, se o Federal Reserve não agir, a economia fica fora de controle? As taxas dos Treasuries devem reagir rapidamente para cima, e taxas altas voltariam a pressionar o mercado de risco.
Aumento de juros dovish, mais para o lado dovish? Diferentes medidas resultam em desempenhos diferentes do mercado
a, aumentos de juros, e o gráfico em pontos mostra que não é necessário continuar aumentando as taxas no futuro. Em conjunto com a declaração de Waller, desta vez os aumentos de juros foram apenas uma medida de segurança para controlar a inflação. O mercado de risco reage com alta; as taxas dos Treasuries de 2, 10 e 30 anos caem. Porém, o mercado ainda precisa enfrentar uma situação de alta inflação + preços altos do petróleo, o que manterá as taxas em níveis elevados. Depois disso, o mercado de risco continuará sob pressão.
b, aumento de juros. O gráfico em pontos fixa as expectativas de alta em outubro e dezembro. Em conjunto com a visão de Waller, ciclos de aumentos consecutivos no curto prazo podem combater de forma eficaz a inflação causada pelos preços elevados do petróleo. E atualmente a economia e o emprego continuam resilientes. As expectativas do mercado são de que o Federal Reserve dê, no curto prazo, ainda mais peso ao controle da inflação, e assim o risco de novos aumentos fica travado no horizonte de curto prazo. Essa configuração tende a suprimir as taxas do longo prazo: a taxa de 2 anos acelera a alta; o mercado de risco reage claramente com alta. Mas isso não significa uma virada de tendência.
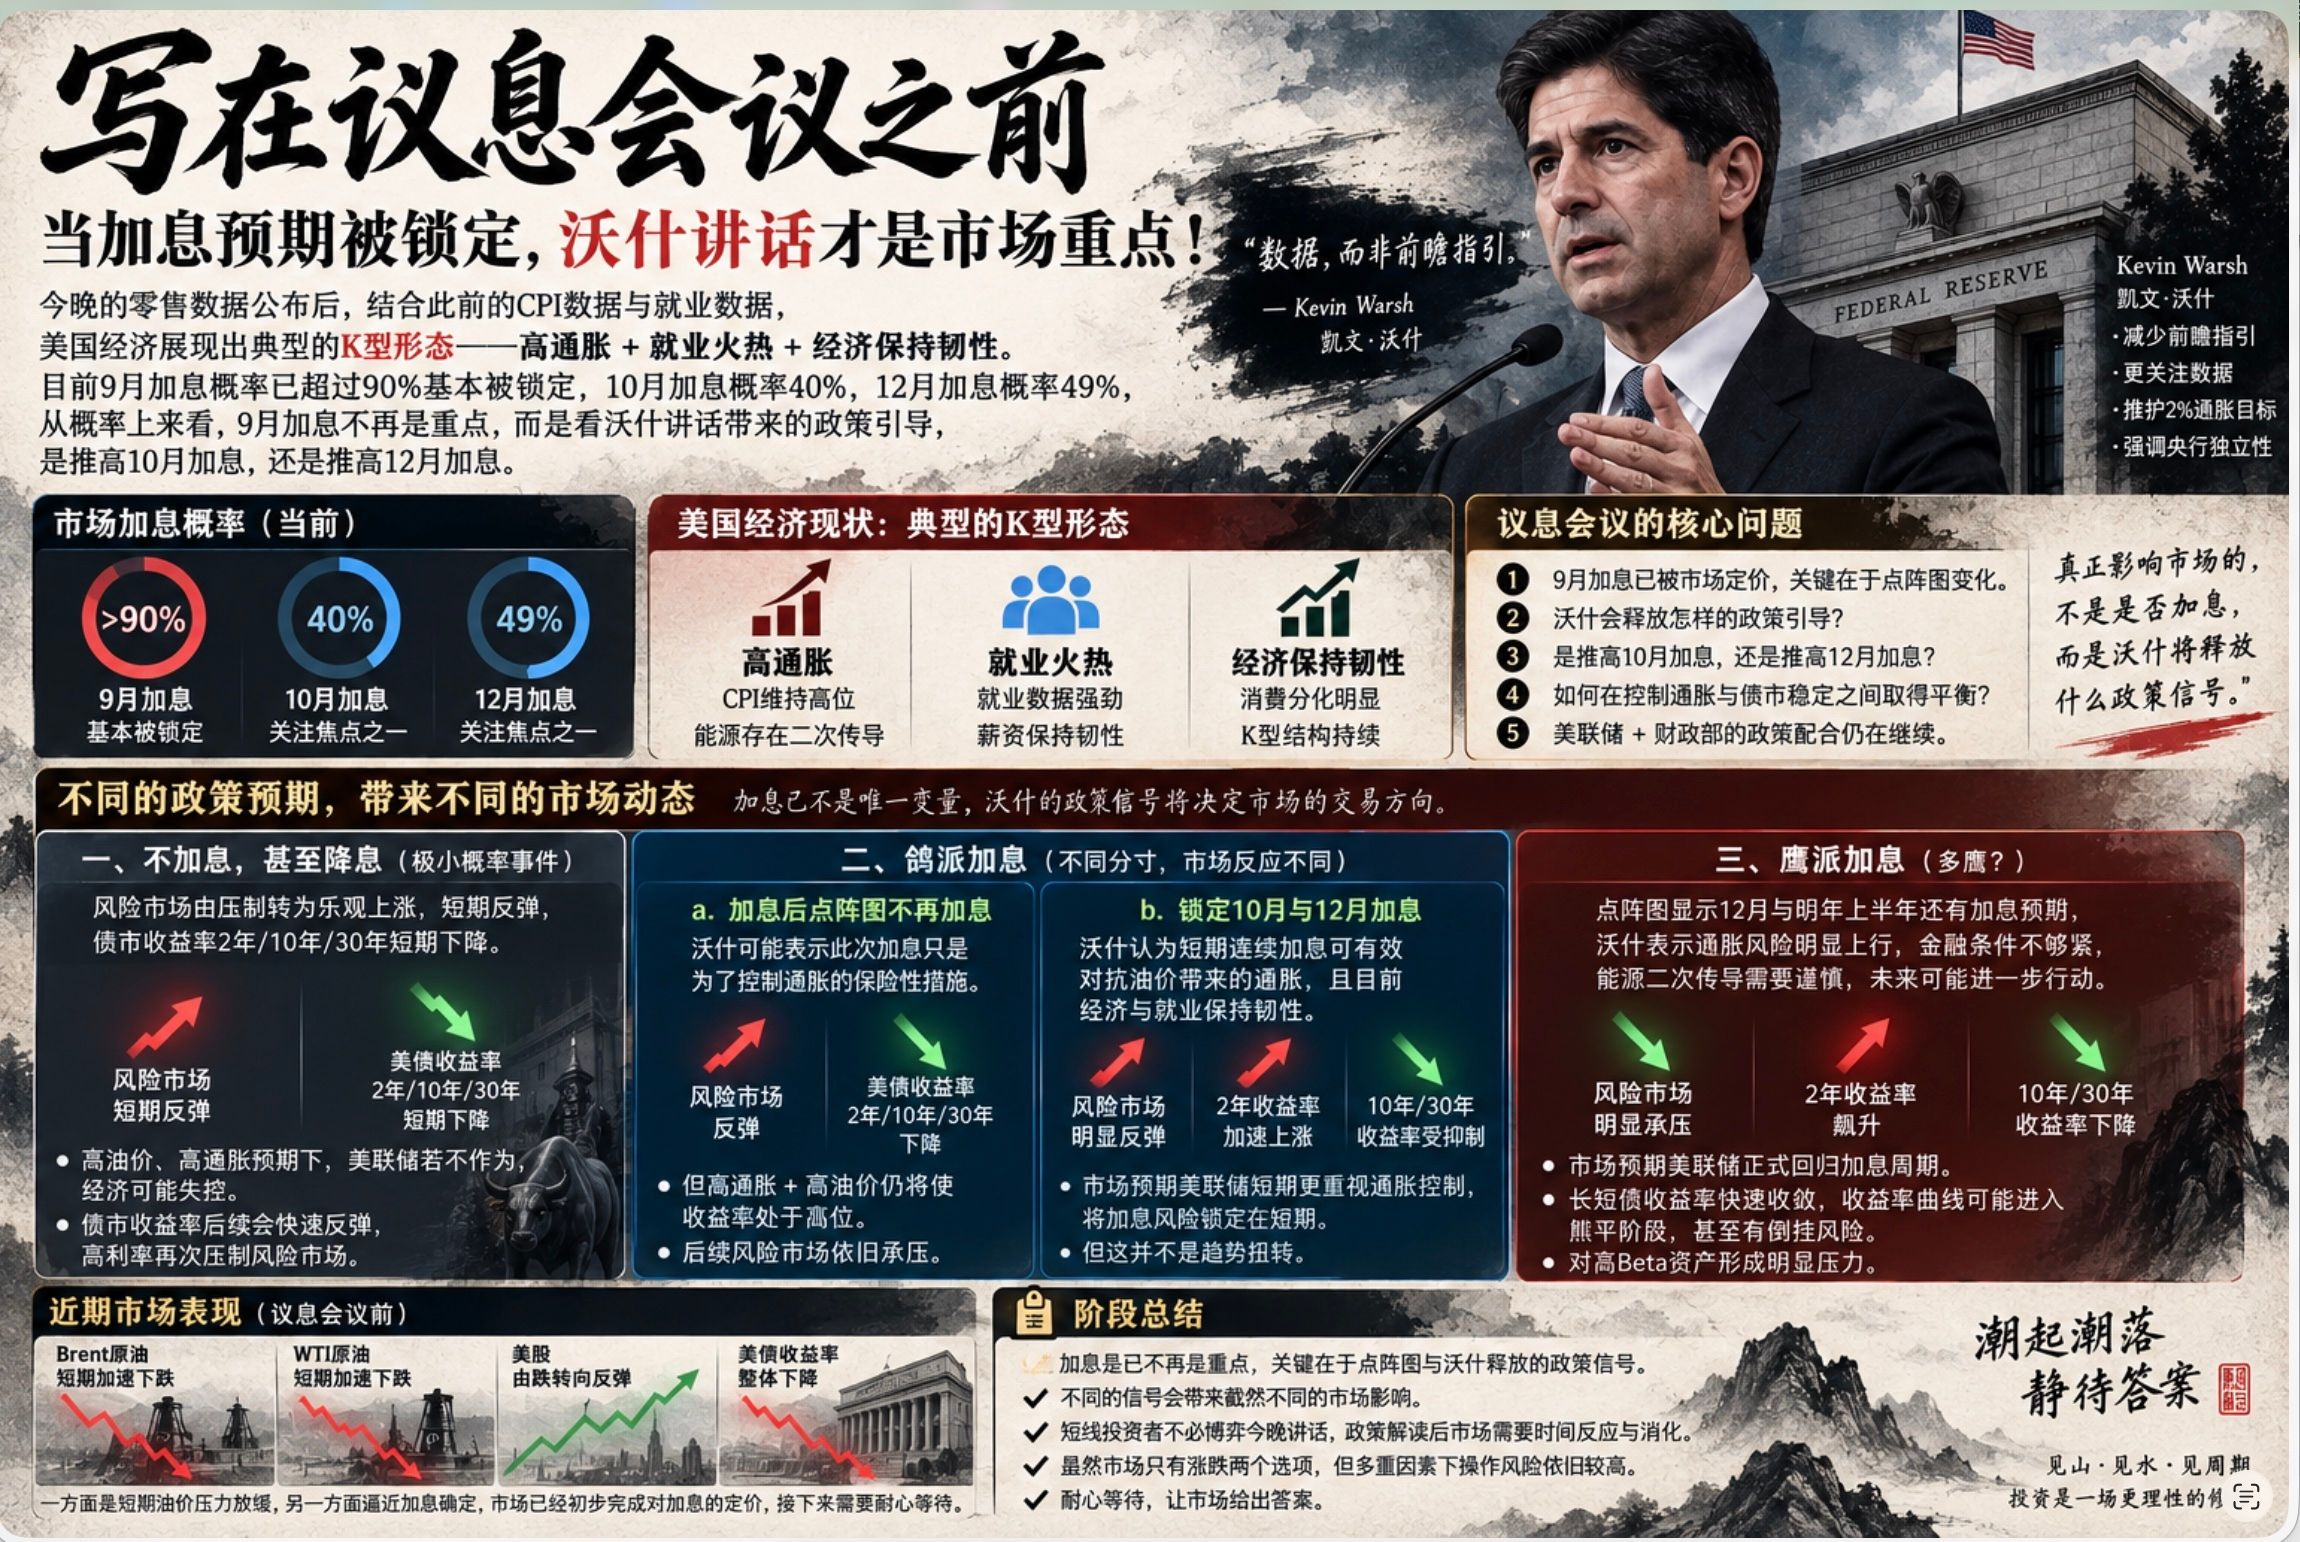
#美联储加息是否已成定局 alta de juros hawkish, mais de um lado hawkish?
Confirmação de aumento de juros + gráfico em pontos mostra ainda expectativas de alta em dezembro e no primeiro semestre do próximo ano. Em conjunto com a declaração de Waller, o risco de inflação subiu claramente; as condições financeiras ainda não estão suficientemente restritivas; a transmissão secundária via energia precisa ser tratada com cautela. No futuro, pode haver novas ações, e o mercado vai antecipar que o Federal Reserve retorne oficialmente ao ciclo de aumento de juros.
Neste momento, o mercado de risco está claramente pressionado: a taxa dos Treasuries de 2 anos dispara; já as taxas dos de 10 e 30 anos caem. O mercado de risco está sob pressão. Ainda assim, há algum risco no mercado de títulos: as taxas de debêntures de curto e longo prazo se aproximam rapidamente. Se a taxa de 2 anos subir rápido demais, a curva de rendimentos dos Treasuries pode entrar numa fase de achatamento (bear flattening) e até mesmo haver risco de inversão.
Resumo da etapa:
Portanto, para esta noite, o jogo sobre se haverá aumento de juros já não é o ponto principal. O jogo é o gráfico em pontos e quais sinais o Waller libera para o mercado. As diferentes interpretações desses sinais levam a impactos diferentes no mercado.
Para investidores de curto prazo, eu acho que não há necessidade de ficar apostando no resultado do discurso do Waller esta noite. Depois da leitura da política, o mercado precisa de tempo para reagir e interpretar. Embora o mercado tenha apenas duas opções — subir ou cair —, com múltiplos fatores, o risco de operação continua alto.
Antes da reunião de decisão, Brent e WTI aceleraram a queda no curto prazo. A bolsa americana virou do tom de queda para uma recuperação, e as taxas dos Treasuries caíram. Por um lado, a pressão do petróleo no curto prazo arrefeceu; por outro, como a certeza de novos aumentos de juros se aproxima, o mercado já concluiu inicialmente a precificação dos aumentos de juros. Agora é preciso apenas esperar com paciência!