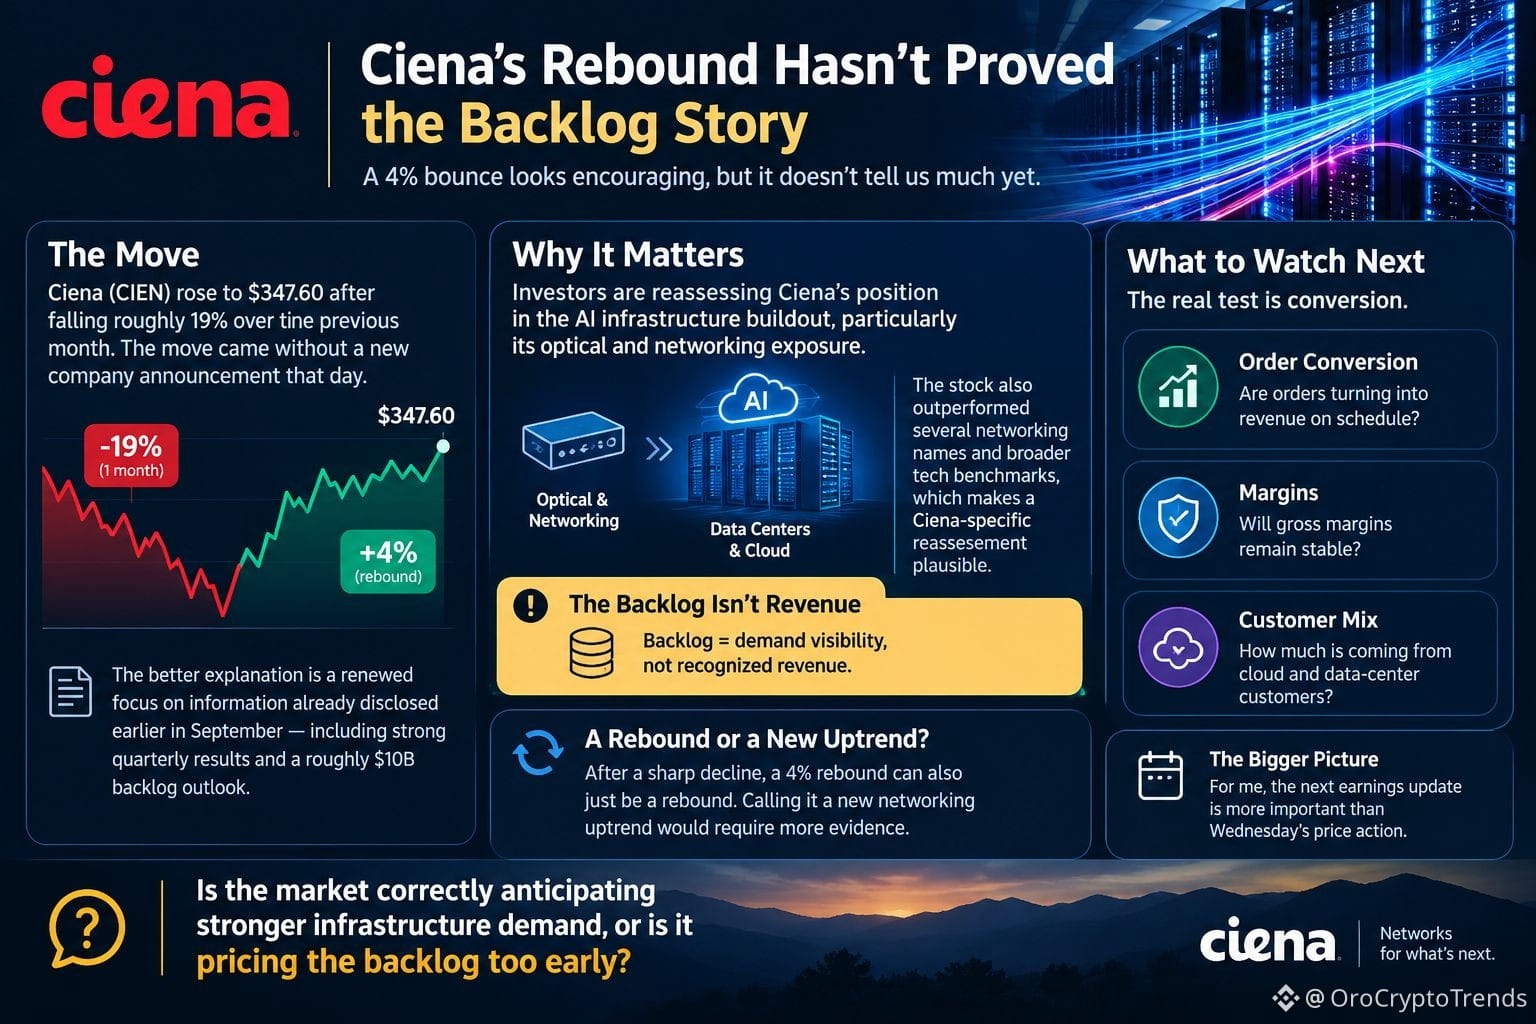
A recuperação da Ciena é interessante. Mas não acho que o avanço de 4% prove muita coisa ainda.
A Ciena (CIEN) subiu para US$ 347,60 depois de cair aproximadamente 19% no mês anterior. O movimento ocorreu sem um novo anúncio da empresa naquele dia; então, a explicação mais provável é uma retomada do foco em gestão de informações já divulgada anteriormente em setembro, incluindo resultados trimestrais fortes e a perspectiva de backlog de cerca de US$ 10 bi.
Essa distinção importa.
Minha leitura é que os investidores estão reavaliando a posição da Ciena na construção da infraestrutura de IA, especialmente sua exposição em óptica e redes. A ação também se moveu com mais força do que vários nomes de redes próximos e benchmarks mais amplos de tecnologia, o que torna plausível uma reavaliação específica da Ciena.
Mas há um problema ao tratar o backlog como um sinal imediato de crescimento.
Backlog é visibilidade de demanda, não receita reconhecida.
O teste real é a conversão. Os resultados futuros devem nos dizer se os pedidos estão virando receita no prazo, se as margens brutas permanecem estáveis e o quanto clientes de nuvem e de data centers estão contribuindo.
Depois de uma queda acentuada, uma recuperação de 4% também pode ser apenas isso — uma recuperação. Chamar de uma nova tendência de alta em redes exigiria mais evidências.
Para mim, a próxima atualização de resultados é mais importante do que a variação de preços de quarta-feira.
O mercado está antecipando corretamente uma demanda mais forte por infraestrutura, ou está precificando o backlog cedo demais?
#Ciena
A Ciena (CIEN) subiu para US$ 347,60 depois de cair aproximadamente 19% no mês anterior. O movimento ocorreu sem um novo anúncio da empresa naquele dia; então, a explicação mais provável é uma retomada do foco em gestão de informações já divulgada anteriormente em setembro, incluindo resultados trimestrais fortes e a perspectiva de backlog de cerca de US$ 10 bi.
Essa distinção importa.
Minha leitura é que os investidores estão reavaliando a posição da Ciena na construção da infraestrutura de IA, especialmente sua exposição em óptica e redes. A ação também se moveu com mais força do que vários nomes de redes próximos e benchmarks mais amplos de tecnologia, o que torna plausível uma reavaliação específica da Ciena.
Mas há um problema ao tratar o backlog como um sinal imediato de crescimento.
Backlog é visibilidade de demanda, não receita reconhecida.
O teste real é a conversão. Os resultados futuros devem nos dizer se os pedidos estão virando receita no prazo, se as margens brutas permanecem estáveis e o quanto clientes de nuvem e de data centers estão contribuindo.
Depois de uma queda acentuada, uma recuperação de 4% também pode ser apenas isso — uma recuperação. Chamar de uma nova tendência de alta em redes exigiria mais evidências.
Para mim, a próxima atualização de resultados é mais importante do que a variação de preços de quarta-feira.
O mercado está antecipando corretamente uma demanda mais forte por infraestrutura, ou está precificando o backlog cedo demais?
#Ciena