


Os traders de Bitcoin não estão em pânico com o aumento de taxa esperado para quarta-feira, mas também não estão correndo muitos riscos.
O mercado precifica uma probabilidade de 92,5% de que o Fed eleve as taxas pela primeira vez em três anos, após fortes dados de emprego e uma inflação teimosa. O Bitcoin passou 24 dias entre cerca de US$ 76.000 e US$ 80.000, sendo negociado a US$ 75.790, com volatilidade na mínima de um mês.
O viés das stablecoins é um movimento de 36 pontos a partir do normal
A Talos registrou um viés líquido de compra de 28% em direção às stablecoins antes da reunião, segundo o analista de pesquisa Cooper Duschang.
Em torno de reuniões anteriores do FOMC, os investidores mostraram uma inclinação média de venda de 8% em direção às stablecoins.
Isso é uma reversão de 36 pontos percentuais em relação ao padrão estabelecido. Os traders normalmente rodam das stablecoins para ativos de risco antes de uma decisão do Fed. Desta vez, estão fazendo o oposto — e em escala.
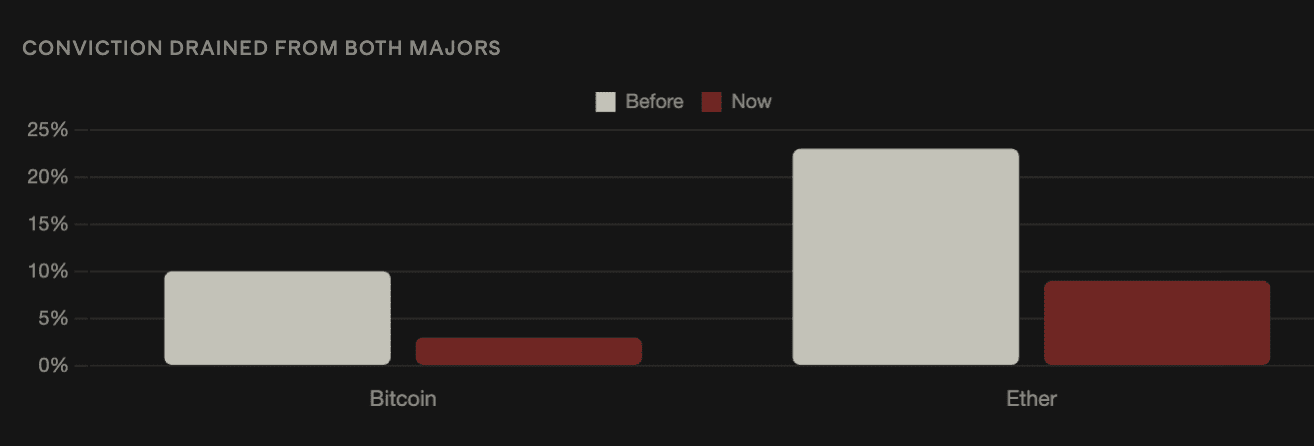
A disposição para as duas maiores criptomoedas se moveu na mesma direção. A convicção de compra do Bitcoin caiu para 3% de 10%, enquanto o ether caiu para 9% de 23%.
"A mudança mais clara foi para stablecoins", disse Duschang, acrescentando que os investidores "estão reduzindo o risco e mantendo mais liquidez à frente do Fed".
Manter é o maior risco
Chris Sullivan, da Hyperion Decimus, identificou onde está essa assimetria.
"O mercado de títulos fez seu trabalho e já precificou totalmente a alta de amanhã", disse ele. O choque maior viria se o Fed não aumentasse, porque isso deixaria os investidores se perguntando o que os formuladores de política veem que os mercados não veem.
Esse enquadramento tem uma implicação específica. Uma manutenção surpresa não seria apenas dovish (mais acomodativa) — ela indicaria que o Fed tem informações sobre crescimento ou condições financeiras que ainda não chegaram ao mercado.
Joel Kruger, da LMAX Group, chegou à mesma conclusão por outro ângulo, vendo "maior potencial para um movimento desproporcional nos ativos de risco para cima caso o Fed, no fim, não cumpra essas expectativas mais hawkish (duras)".
Julho de 2023 é o precedente para uma reação discreta
O Bitcoin quase não se mexeu na última alta da taxa do Fed em julho de 2023, observou Duschang, com a alta majoritariamente já precificada antes do anúncio.
A comparação não é perfeita, mas é útil. Aquela alta aconteceu no fim de um ciclo de aperto, com o destino amplamente entendido. Esta abre um ciclo cuja duração é contestada — a UBS espera 50 pontos-base este ano, o Bank of America, 75, o Deutsche Bank vê um caminho que vai até março de 2027, e a Jefferies menos do que os mercados sugerem.
A decisão pode ser tão discreta quanto em 2023. As projeções trazem consideravelmente mais informação.
A alavancagem não está posicionada para uma cascata
A pesquisa da K33 disse que o open interest (juros em aberto) em futuros e contratos perpétuos de Bitcoin permanece abaixo da média anual, com pouca evidência de alavancagem capaz de transformar uma simples queda em uma onda de liquidações.
Isso se alinha a outras leituras. Dados da Santiment mostram que contratos abertos denominados em BTC caíram 13,5% entre 3 e 11 de setembro, contra uma queda de 5% no preço, deixando o posicionamento cerca de 20% abaixo dos níveis antes do rali. O open interest ficou acima de 680.000 BTC.
Yusuf Fakhro, da ARP Digital, notou taxas de financiamento se aproximando de zero e prêmios futuros abaixo de 5%.
Uma alavancagem mais baixa limita a cascata de desvantagem. Mas também remove o que ancora o preço, então cada manchete faz o Bitcoin se mover mais do que as notícias justificariam.
Connors sobre o problema do 'pitchfork' (gabarito)
O petróleo é a variável que complica a lógica da política. O petróleo bruto subiu mais de 20% nos últimos cinco dias, segundo o CIO Mark Connors, da Risk Dimensions.
Os preços mais altos da energia aumentam a inflação, mesmo quando o Fed tenta contê-la com custos de empréstimos mais altos.
Connors descreveu outra alta como "usar um pitchfork para resgatar nosso barco da inflação", argumentando que a política monetária não consegue corrigir facilmente uma inflação causada por um choque na oferta de petróleo.
A restrição de oferta ajuda a sustentar isso. A Arábia Saudita fechou o gasoduto Leste-Oeste que contorna o Estreito de Ormuz, e, com Ormuz interrompido e Bab El-Mandeb sob ameaça, a produção caiu para 6,238 milhões de barris por dia — o nível mais baixo desde 1990. As tarifas de navios na rota Oriente Médio para Extremo Oriente ultrapassaram US$ 1 milhão por dia pela primeira vez, contra menos de US$ 100.000 um ano antes.
A política de juros não reabre uma 'pipeline' (linha de fornecimento).
Para onde vai o dinheiro que fica de fora é o verdadeiro sinal
A pergunta para a tarde de quarta-feira é o que acontece com as stablecoins que esses traders acumularam.
Duschang vai observar para ver se esse dinheiro volta às exchanges depois do anúncio. Se voltar, traders que passaram o rali se protegendo talvez estejam se preparando para colocar o risco de volta.
Isso torna os dados de fluxo mais informativos do que a reação imediata do preço. Um movimento discreto com stablecoins voltando às exchanges significa algo diferente de um movimento discreto com o dinheiro permanecendo parado.
Para o Bitcoin, na quarta-feira, o que importa menos é se o Fed vai entregar o aumento esperado e mais o que o presidente Kevin Warsh sinaliza sobre os próximos passos.
As correlações do Bitcoin se romperam. Dados da CoinMarketCap mostram que, nos últimos 30 dias, sua ligação de curto prazo com o Índice do Dólar ficou em +0,08, contra -0,54 no período anterior, enquanto a correlação com o S&P 500 caiu para 0,43 de 0,75 em uma única sessão depois que o Clarity Act falhou na votação procedimental do Senado na terça-feira.
A decisão sai às 14:00 (horário de Brasília), com as projeções e a coletiva de imprensa em seguida.