

Primeiro, a conclusão: isto não é “rompimento”, e sim um choque direto entre duas lógicas de política.
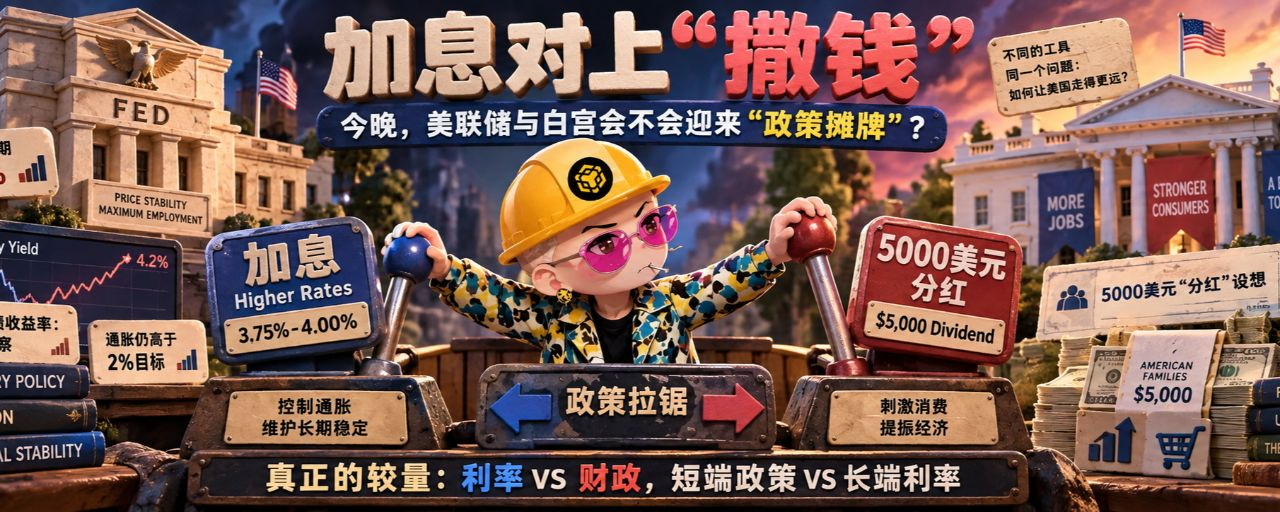
A reunião do Fed sobre juros desta noite, à primeira vista, é uma decisão sobre a taxa; na prática, porém, parece uma comparação pública de rotas de política: de um lado, o Fed, diante de uma inflação acima da meta, dos preços do petróleo e das rendas de longo prazo dos Treasuries dos EUA, está preparado para manter ou até fortalecer a postura de aperto; do outro, a Casa Branca, às vésperas das eleições de meio de mandato, lança a ideia de “dividendos do Trump”, prometendo que, se os republicanos mantiverem o Congresso, serão pagos US$ 5.000 aos cidadãos adultos dos EUA.
Antes de a decisão ser divulgada, o mercado, em geral, apostava que o Federal Reserve aumentaria a faixa-alvo da taxa dos fundos federais de 3,50%–3,75% em 25 pontos-base para 3,75%–4,00%. Segundo a Reuters, o IPC de núcleo ao consumidor subiu 0,3% em agosto mês a mês; somado ao fato de que o preço do petróleo chegou a ultrapassar US$ 100 por barril, isso já enfraqueceu a narrativa de que “a inflação está recuando de forma ordenada”. Isso significa que, se o Fed elevar a taxa esta noite, não será apenas uma resposta a um conjunto de dados econômicos, mas também uma forma de preservar sua credibilidade no combate à inflação.
A lógica da Casa Branca é totalmente diferente. Trump descreveu o cheque de US$ 5.000 como “dividendos”; o vice-presidente Vance mencionou que a receita de tarifas poderia ser uma fonte de recursos. O objetivo político é claramente transformar o desempenho econômico do governo em uma recompensa de caixa que os eleitores possam sentir diretamente. O problema é que, ao aumentar o envio de dinheiro pelo lado fiscal, isso eleva a demanda, enquanto uma alta de juros do lado monetário reduz a demanda. Quando as duas coisas avançam ao mesmo tempo, forma-se um pacote de políticas como “pisa no acelerador com uma mão e puxa o freio com a outra”.
Cheque de US$ 5.000: primeiro compromisso político, depois só o plano econômico
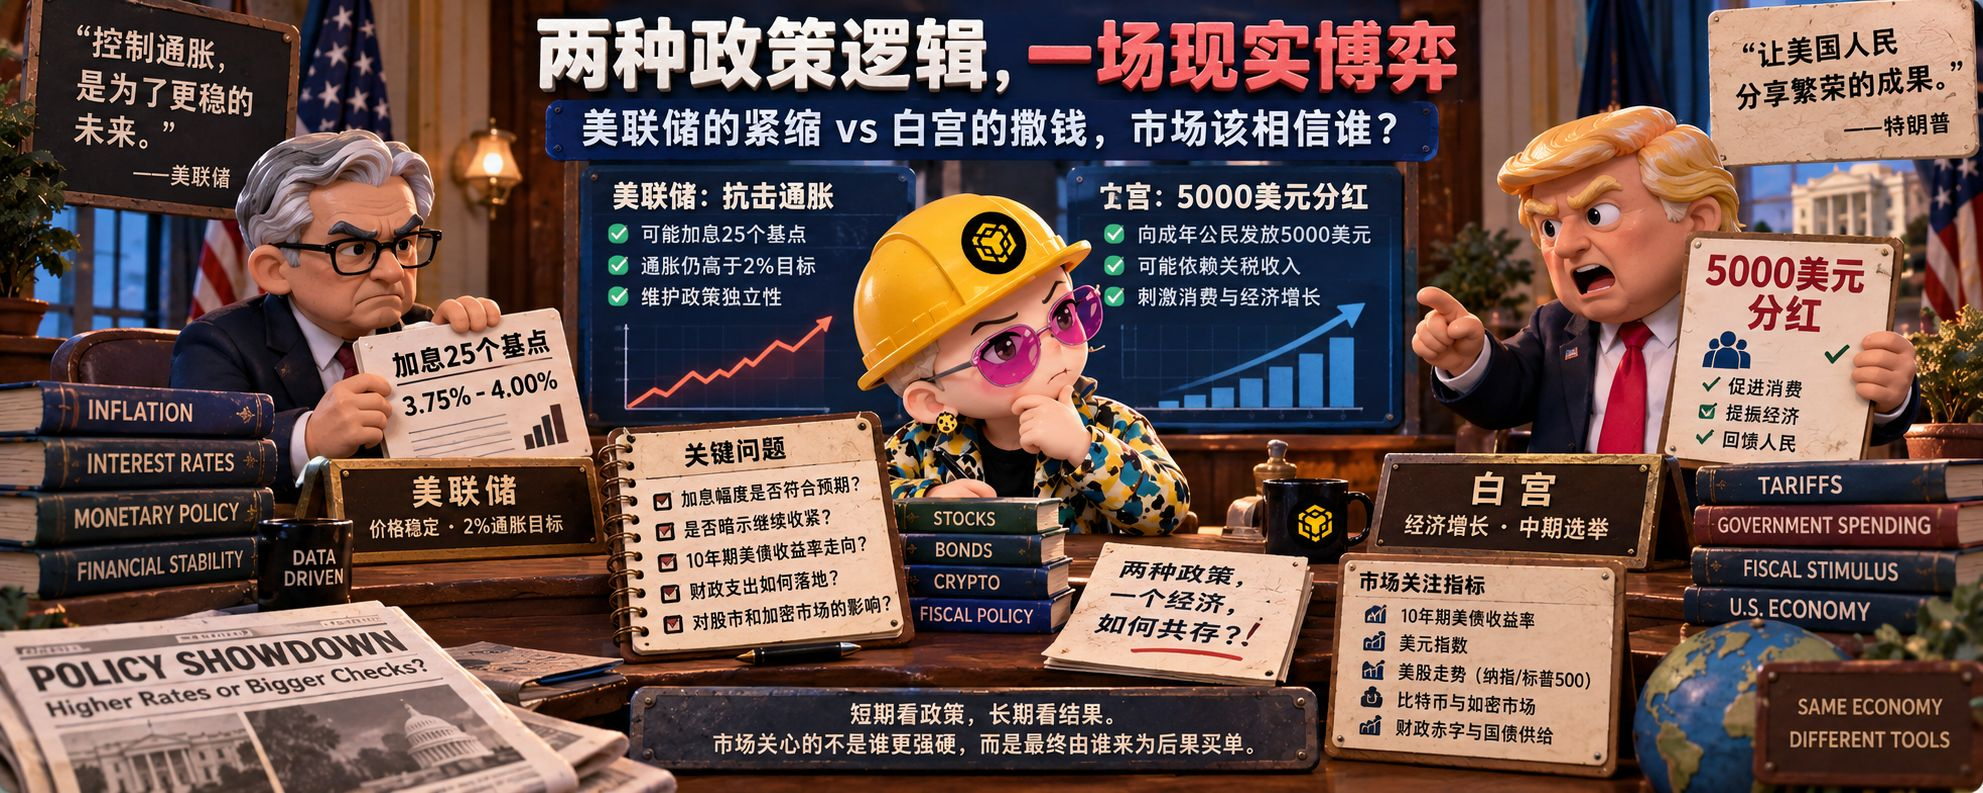
Estimando pelos cerca de 245 milhões de cidadãos adultos nos EUA, cada pessoa recebendo US$ 5.000 representa cerca de US$ 1,2 trilhão em gastos. Isso não é um crédito tributário comum, nem um subsídio direcionado com volume limitado; é uma política macroeconômica capaz de mudar o déficit fiscal, a oferta de Treasuries e as expectativas de consumo dos residentes.
A fonte de recursos disso ainda não está clara. A receita de tarifas pode fornecer parte do fluxo de caixa, mas dificilmente cobriria um gasto tão enorme. A PBS, citando estimativas de uma instituição de pesquisa tributária, aponta que o volume de receitas de tarifas no passado foi bem menor do que o custo do programa de cheques relacionado; com o novo plano de US$ 5.000, a receita de tarifas também pode não ser suficiente para arcar com todo o gasto com cheques. Se no final ainda for necessário obter aprovação do Congresso e financiar via emissão de dívida, então esse “dividendo” deixa de ser um simples retorno do governo e passa a transformar antecipadamente receitas fiscais futuras em consumo hoje.
Isso traz três consequências. Primeiro, os residentes podem antecipar o consumo, fazendo com que os preços de serviços, a demanda por moradia e por bens duráveis voltem a ficar mais “aderentes”. Segundo, o mercado vai se preocupar com o aumento da oferta de Treasuries e exigir um prêmio de prazo mais alto. Terceiro, se a inflação e as taxas de juros de longo prazo subirem ao mesmo tempo, o Fed terá ainda mais dificuldade de cortar juros rapidamente como a Casa Branca espera.
Assim, quanto mais a Casa Branca enfatiza “mandar dinheiro”, mais o Fed provavelmente reforça que não pode ser conduzido por ciclos políticos de curto prazo. O comunicado oficial do Fed em junho já deixou claro que a inflação ainda está acima da meta de 2% e que o comitê se empenhará em alcançar estabilidade de preços. Talvez o centro da controvérsia desta noite não seja se haverá ou não nova alta de juros, mas se o presidente Kevin Wosch vai liberar um sinal de que “ainda haverá mais por vir”.
Bolsas dos EUA: alta de juros talvez não derrube imediatamente; o perigo real é a perda de controle nas taxas de juros de longo prazo
Antes da decisão, os futuros de ações dos EUA ainda avançavam levemente. Os futuros do Nasdaq 100 subiam mais do que os futuros do Dow Jones. Isso indica que o mercado já tinha expectativas suficientemente formadas para uma alta de juros de 25 pontos-base, e as forças de curto prazo não tratavam “a própria alta de juros” como uma surpresa nova.
Mas isso não significa que o risco para as bolsas dos EUA já foi eliminado. O que é especialmente importante para as avaliações das ações são as taxas de juros de longo prazo e as taxas reais, e não apenas os 25 pontos-base isoladamente. O rendimento do Treasury de 10 anos já tinha subido para cerca de 5% e alcançado o maior nível desde 2007; a venda de títulos está pressionando ações de tecnologia com valuation elevado.
Se nesta noite ocorrer a combinação abaixo, a pressão sobre as bolsas dos EUA pode se intensificar claramente: o Fed elevar os juros em 25 pontos-base; o diagrama de pontos ou as declarações do presidente sugerirem que ainda haverá mais aperto ao longo do ano; e, ao mesmo tempo, o mercado começar a recalcular o impacto de um grande gasto fiscal. Com isso, as taxas de curto prazo ficam sob controle do Fed, mas as taxas de longo prazo são impulsionadas por déficits e pela oferta de Treasuries; a curva de juros pode exibir preocupações ainda mais fortes de “domínio fiscal”.
Ações de tecnologia e growths com valuation elevado serão afetadas primeiro, pois o aumento das taxas de desconto para o fluxo de caixa futuro comprime diretamente as avaliações. Já o desempenho das ações de bancos é mais complexo: taxas mais altas ajudam a margem de juros líquida, mas se os rendimentos dos Treasuries de longo prazo subirem abruptamente e isso gerar pressão de financiamento, os balanços dos bancos e os riscos do setor imobiliário comercial voltam ao radar. As small caps também não estão em situação confortável; elas dependem mais de financiamento e da demanda doméstica, então sofrem tanto com o aumento de juros quanto com a inflação que aperta o consumo real.
Ao contrário, se o Fed elevar os juros, mas deixar claro que se trata apenas de um ajuste “tipo seguro” e que as políticas futuras dependerão dos dados, o mercado também pode apresentar um cenário de “notícia ruim já caiu”. Portanto, o foco do pregão desta noite não é apenas observar o vermelho e o verde, mas acompanhar três linhas: o rendimento do Treasury de 10 anos, o índice do dólar e o desempenho do Nasdaq em relação ao S&P 500.
Mercado cripto: primeiro é atingido pela liquidez, depois é puxado e remexido pela narrativa política
O bitcoin já caiu abaixo de cerca de US$ 76.000 antes da reunião de decisão de juros. Segundo reportagens, além das expectativas de alta de juros pelo Federal Reserve e do aumento dos rendimentos dos Treasuries, a votação processual no Senado que não avançou (o Clarity Act) também atingiu as expectativas do mercado de que um arcabouço regulatório cripto dos EUA se materializaria rapidamente.
Isso revela a dupla natureza dos ativos cripto atuais. Por um lado, eles estão cada vez mais sujeitos a narrativas políticas e regulatórias dos EUA; por outro, ainda são um ativo de risco altamente sensível à liquidez em dólares e às taxas de juros reais. Quando o mercado acredita que o governo vai impulsionar políticas amigáveis à cripto, o bitcoin pode se beneficiar das expectativas institucionais; quando as taxas sobem e o financiamento em dólares aperta, os recursos tendem a sair rapidamente de ativos de alta volatilidade.
Se nesta noite a linguagem do Fed for mais hawkish e os rendimentos dos Treasuries de 10 anos continuarem subindo, bitcoin, ethereum e altcoins de alta beta podem continuar sob pressão. Dados anteriores mostram que o ethereum caiu mais do que o bitcoin; XRP, Solana e outros ativos também tiveram recuos mais evidentes. Isso normalmente significa que o mercado está reduzindo a exposição a risco, e não apenas ajustando para uma única moeda.
Por outro lado, se a alta de juros já estiver plenamente precificada, se Wosch na coletiva não reforçar mais as expectativas de aperto, no curto prazo pode haver uma reação de alta. Mas é preciso ter atenção: benefícios regulatórios e “dinheiro jogado” pelo fiscal não compensam automaticamente juros altos. Para o mercado cripto, a variável mais importante continua sendo se a liquidez real melhora — e não se o governo usou linguagem política como “amiga da cripto” ou “dividendos”.
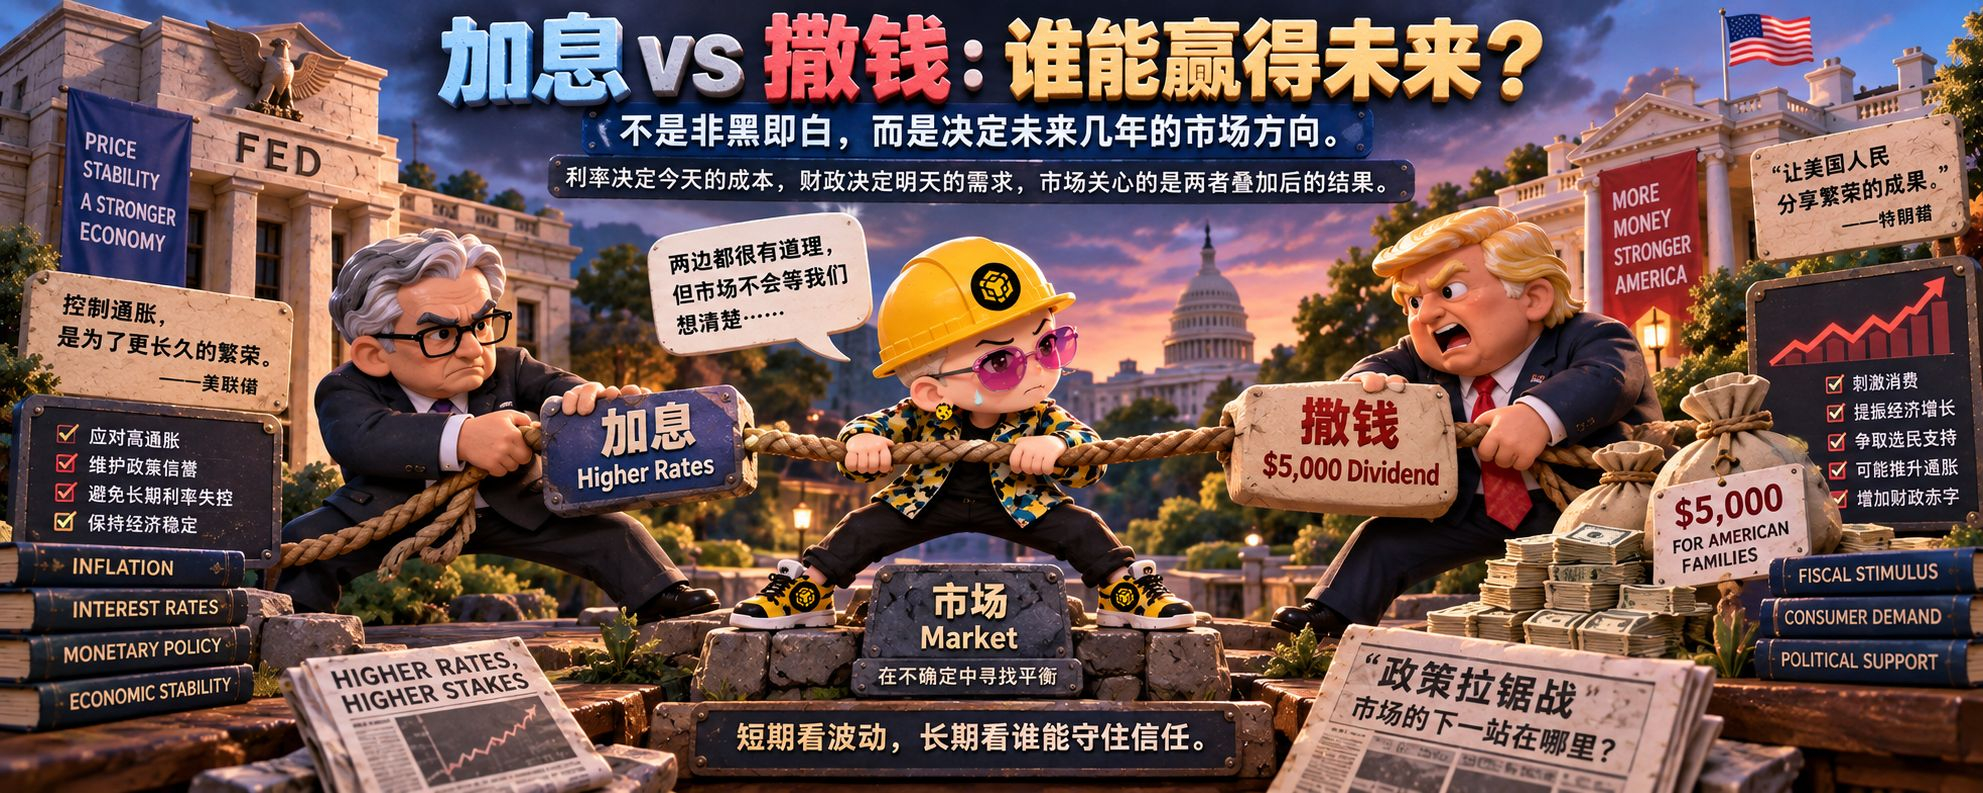
O que o mercado precisa precificar de verdade é o resultado depois que “as políticas se anulam mutuamente”
Se a Casa Branca manda dinheiro, isso pode apoiar o consumo de curto prazo e a preferência por risco; se o Fed aumenta juros, isso pode inibir a expansão de crédito e as avaliações dos ativos. Se ambos acontecerem ao mesmo tempo, o mercado não vai simplesmente escolher entre “ações boas” ou “cripto ruim”; ele vai investigar ainda mais: esse dinheiro precisa ser emitido via dívida? A inflação vai subir novamente? O Fed precisa aumentar juros por mais tempo? O governo dos EUA ainda consegue financiar o déficit a taxas aceitáveis?
Isso também é o que torna mais valioso acompanhar nesta noite do que “se o Fed e a Casa Branca vão romper”. A independência do banco central não é se dois políticos brigam publicamente; é se o mercado acredita que o Fed ainda está disposto a pagar custos econômicos e políticos pela estabilidade de preços. Se investidores acreditarem que o gasto fiscal vai continuar anulando o aperto monetário, podem exigir juros reais de longo prazo mais altos como compensação.
Para as bolsas dos EUA, o pior cenário não é uma alta de juros dentro do esperado, mas a combinação de “juros altos, déficit grande e crescimento lento”. Para o mercado cripto, o pior cenário também não é um revés de um projeto regulatório; é ver benefícios políticos surgindo continuamente, mas sem que isso traga, de fato, uma liquidez em dólares mais ampla e mais estável.
Então, talvez esta noite não seja o “dia da ruptura” entre o Fed e a Casa Branca, mas pode ser a noite em que o mercado começa a recalcular o custo do conflito de políticas entre os dois. A Casa Branca quer ganhar votos com dinheiro; o Fed quer recuperar as expectativas de inflação usando juros. Quem domina a narrativa no fim depende dos rendimentos dos Treasuries, e não dos slogans no púlpito.
Aviso de risco: este artigo é um comentário de mercado baseado em informações públicas e não constitui recomendação de investimento de qualquer tipo para ações, fundos, câmbio ou ativos cripto. Os preços de mercado podem oscilar rapidamente durante o comunicado de decisão, previsões econômicas e coletivas de imprensa.