


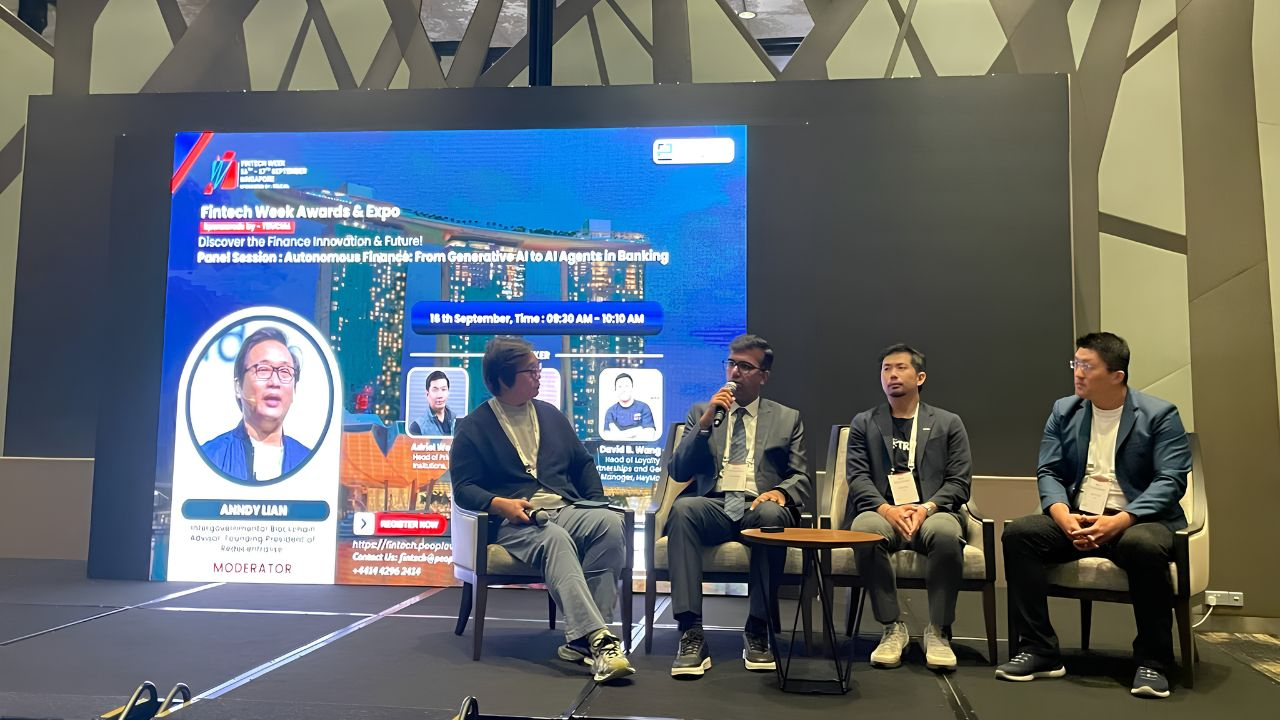
A indústria financeira está avançando rapidamente da experimentação com IA generativa para agentes autônomos capazes de executar tarefas, fazer recomendações e, eventualmente, transacionar em nome dos clientes. Em um painel intitulado “Autonomous Finance: From Generative AI to AI Agents in Banking”, o moderador Anndy Lian, autor best-seller de Web4: The Age of Autonomous Intelligence, conduziu os painelistas David B. Wang, da HeyMax, Adriel Wong, da TRM Labs, e Ankit Lathigara, da Nasdaq, pelas oportunidades, gargalos e questões humanas que estão moldando essa transição.
Lian começou com a pergunta central: “Qual é a maior oportunidade única que os agentes de IA criam para a banca nos próximos três a cinco anos?” Para Wang, a resposta é a hiperpersonalização. Bancos há muito falam sobre segmentos de clientes, mas a IA agora pode entregar em nível individual. “O que a IA se torna incrivelmente poderosa é realmente trazer isso para o nível individualizado… e responder de verdade às necessidades de cada indivíduo com base no comportamento do seu padrão”, disse Wang. Ele argumentou que os bancos se apoiam em “uma tonelada de dados de usuários” — estilo de vida, comportamento de compra e padrões de lealdade — que podem ser convertidos em engajamento muito mais direcionado.
Wong abordou a oportunidade pelo lado de conformidade e operações. Embora muita atenção vá para a experiência do cliente na ponta (front-end), ele vê o maior valor de curto prazo na eficiência do back-end. “Uma grande parte desse valor de captura está justamente no back-end”, disse Wong. Ele apontou os US$ 1 bilhão de valor econômico reportados pelo DBS gerados em grande parte por melhorias de processos orientadas por IA, como a automação de fluxos de trabalho de memorandos de crédito para gestores de relacionamento. Para Wong, a capacidade da IA de comprimir prazos e reduzir fricção é onde os bancos conseguem gerar valor econômico imediato.
Lathigara concordou, destacando que 70–80% dos custos bancários estão nas operações. Ele descreveu a IA como uma forma de limpar sistemas legados fragmentados e tornar cada canal mais inteligente. “A IA vai ser um grande habilitador, ou eu diria um acelerador, nos próximos 12 a 18 meses”, disse ele. Além da redução de custos, ele vê a IA ajudando os bancos a repensarem como usam o capital humano e como entregam a experiência, de maneira semelhante a como as lojas da Apple oferecem uma jornada do cliente diferenciada.
Mas o painel também foi igualmente claro sobre as barreiras. Lathigara identificou a confiança como o gargalo fundamental. “A confiança é uma espinha dorsal de como você vai automatizar”, disse ele, explicando que os humanos precisam ser capazes de confiar nos resultados automatizados sem fazer checagens duplas ou triplas de cada decisão. Isso exige explicabilidade, raciocínio passo a passo e funções abrangentes de conformidade incorporadas aos sistemas de IA.
Wong se aprofundou no desafio de conformidade. “Muitas dessas decisões operacionais, assim como de conformidade, precisam ser auditadas com muita rigorosidade”, disse ele. Em ambientes regulados, IA de “caixa-preta” não é suficiente. Ele também destacou que a responsabilidade não pode ser delegada a uma máquina. “Eu não acho que exista qualquer jurisdição hoje no mundo que permita designar um agente de IA como o seu MLR”, disse Wong, referindo-se ao oficial responsável por comunicações de lavagem de dinheiro. Para bancos e fintechs, o humano deve continuar responsável por relatórios regulatórios e responsabilidade legal.
Wang acrescentou que cultura interna e interoperabilidade continuam sendo obstáculos práticos. Muitos bancos ainda são intimidados por IA, e a adoção muitas vezes depende de orientação de cima para baixo. Ele também observou que, embora a adoção de blockchain e GenAI esteja crescendo, a interoperabilidade entre sistemas ainda é fraca. O conselho dele não foi evitar IA, mas encontrar parceiros e testar soluções em ambientes de sandbox. “Não deixe que isso seja um obstáculo à inovação”, ele pediu.
Sobre o papel dos humanos, Wang foi pragmático. “A IA não é o tudo e o fim de tudo”, disse ele. “No fim das contas, é uma ferramenta.” O conselho dele aos banqueiros foi: “Não deixe a IA te conduzir. Você deve conduzir a IA.” Wong concordou, mas alertou que “o humano no circuito” pode virar uma ladeira escorregadia se reintroduzir toda a fricção que a IA foi criada para eliminar. A questão real é quais tarefas podem ser delegadas com segurança e quais devem manter a responsabilidade humana.
Lathigara apresentou uma visão em quatro quadrantes do ecossistema financeiro: empresas de tecnologia, fintechs, grandes instituições reguladas e reguladores. Cada uma se moverá em um ritmo diferente. Funções de conformidade e finanças de alto risco ainda exigirão supervisão humana, enquanto tarefas de menor risco e maior proximidade (high-touch) poderão ser automatizadas.
Por fim, Lian perguntou como criptomoedas e stablecoins se encaixam na era de finanças autônomas. Wang vê stablecoins principalmente como uma solução interbancária ou interna ao banco. “Eu pessoalmente vejo criptomoeda mais como uma solução interbancária… menos do lado de adoção do consumidor”, disse ele. Wong vê casos de uso mais fortes no varejo em pagamentos transfronteiriços e remessas, especialmente onde as vias do fiat são lentas. “O agente é a camada de orquestração, mas ainda é fundamental que você tenha uma via de pagamento”, disse Wong, observando que blockchains já dão suporte a liquidação atômica. Lathigara acrescentou que a cripto empurrou as bolsas tradicionais para operações 24/7 e que a IA poderia transformar cripto em “dinheiro programável”. Mas ele alertou: “Transparência demais também não é saudável em um dado momento.”
Lian encerrou olhando para o futuro: “A inteligência autônoma vai mudar tudo, do dinheiro programável, passando por cripto e stablecoin, até as rotas tradicionais das finanças.” A mensagem do painel foi clara: o futuro da banca será impulsionado por IA, mas precisa ser construído sobre confiança, explicabilidade e responsabilidade humana.