#us30ytreasuryyieldtops5.40% TLT: Títulos do Tesouro dos EUA com + de 20 anos
No início deste ano, eu disse que acreditava
que os Títulos do Tesouro dos EUA teriam mais uma grande perna de queda pela frente e que
os rendimentos estavam indo para cima.
Fui chamado de todos os nomes possíveis.
Muitas das respostas basicamente foram: “Trump não vai permitir! Ele vai baixar as taxas.”
Bem, aqui estamos quase um ano depois.
E este é um dos maiores mal-entendidos que eu vejo quando as pessoas falam sobre mercados.
O Presidente não controla o mercado de títulos.
Trump pode pressionar por taxas mais baixas. A administração dele pode mudar a política fiscal, impostos, gastos, regulamentação e a emissão do Tesouro. Essas coisas absolutamente importam.
Mas ele não pode simplesmente dizer ao mercado qual deve ser o rendimento de um Tesouro de 20 anos.
O mercado precifica isso.
E se os investidores estiverem preocupados com inflação, com o endividamento do governo, com déficits ou com a quantidade de títulos que está chegando ao mercado, eles podem exigir um rendimento mais alto para emprestar dinheiro por 20 ou 30 anos. Tentativas recentes do Tesouro de aliviar a pressão no mercado de títulos não impediram que os rendimentos de longo prazo continuassem elevados.
É por isso que estou observando TLT tão de perto.
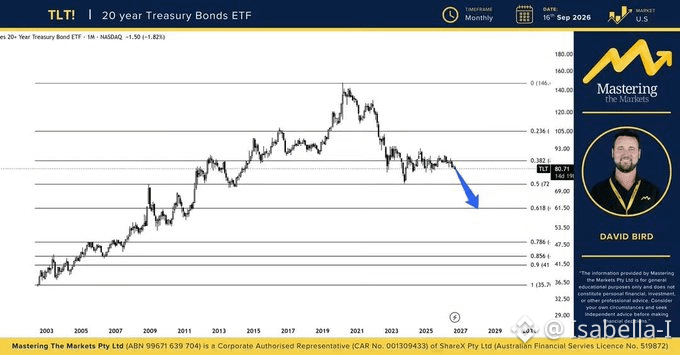
Os preços dos títulos e os rendimentos geralmente se movem em direções opostas. Então, se o TLT continuar caindo, como eu espero, os rendimentos dos Treasuries de longo prazo geralmente estariam subindo.
O TLT está em torno de US$ 81 e ainda vejo a possibilidade de mais 20% a 30% de queda, com o principal nível Fibonacci 0.618 por volta de US$ 61,50 no meu gráfico.
Se isso acontecer, a história real não é o TLT.
É o custo do dinheiro.
Rendimentos mais altos do Tesouro podem significar taxas de hipoteca mais altas, financiamento para empresas mais caro, custos de refinanciamento mais elevados e condições financeiras mais apertadas por toda a economia.
E é por isso que minha visão não mudou.
Eu acredito que os EUA potencialmente estão entrando em outro período agressivo de alta de taxas e custos de endividamento, semelhante à mudança que começou em 2022.
Políticos podem dizer o que querem que as taxas façam.
O mercado de títulos te diz o que os investidores realmente estão exigindo para o dinheiro deles.$SYN $LSK $VTHO
No início deste ano, eu disse que acreditava
que os Títulos do Tesouro dos EUA teriam mais uma grande perna de queda pela frente e que
os rendimentos estavam indo para cima.
Fui chamado de todos os nomes possíveis.
Muitas das respostas basicamente foram: “Trump não vai permitir! Ele vai baixar as taxas.”
Bem, aqui estamos quase um ano depois.
E este é um dos maiores mal-entendidos que eu vejo quando as pessoas falam sobre mercados.
O Presidente não controla o mercado de títulos.
Trump pode pressionar por taxas mais baixas. A administração dele pode mudar a política fiscal, impostos, gastos, regulamentação e a emissão do Tesouro. Essas coisas absolutamente importam.
Mas ele não pode simplesmente dizer ao mercado qual deve ser o rendimento de um Tesouro de 20 anos.
O mercado precifica isso.
E se os investidores estiverem preocupados com inflação, com o endividamento do governo, com déficits ou com a quantidade de títulos que está chegando ao mercado, eles podem exigir um rendimento mais alto para emprestar dinheiro por 20 ou 30 anos. Tentativas recentes do Tesouro de aliviar a pressão no mercado de títulos não impediram que os rendimentos de longo prazo continuassem elevados.
É por isso que estou observando TLT tão de perto.
Os preços dos títulos e os rendimentos geralmente se movem em direções opostas. Então, se o TLT continuar caindo, como eu espero, os rendimentos dos Treasuries de longo prazo geralmente estariam subindo.
O TLT está em torno de US$ 81 e ainda vejo a possibilidade de mais 20% a 30% de queda, com o principal nível Fibonacci 0.618 por volta de US$ 61,50 no meu gráfico.
Se isso acontecer, a história real não é o TLT.
É o custo do dinheiro.
Rendimentos mais altos do Tesouro podem significar taxas de hipoteca mais altas, financiamento para empresas mais caro, custos de refinanciamento mais elevados e condições financeiras mais apertadas por toda a economia.
E é por isso que minha visão não mudou.
Eu acredito que os EUA potencialmente estão entrando em outro período agressivo de alta de taxas e custos de endividamento, semelhante à mudança que começou em 2022.
Políticos podem dizer o que querem que as taxas façam.
O mercado de títulos te diz o que os investidores realmente estão exigindo para o dinheiro deles.$SYN $LSK $VTHO