

Bitcoin preso entre CLAREZA, Inflação e Rendimentos de 5%
Ei, pessoal, e bem-vindos ao Mercado Semanal.
Bitcoin não foi a lugar nenhum na última semana, e para chegar lá foi preciso percorrer o caminho mais difícil. No domingo à tarde, ele estava perto de US$ 77.000, com o Ethereum perto de US$ 2.490, ambos a poucos passos de onde estavam sete dias antes. No meio do caminho, o Bitcoin caiu mil dólares em sessenta segundos na divulgação do CPI de sexta-feira, recuperou quase tudo, avançou até US$ 79.890 no sábado e depois voltou a deslizar em direção a US$ 77.200. Na terça-feira de manhã, com o rendimento do Tesouro dos EUA de 10 anos acima de 5% pela primeira vez desde 2007, ele era negociado por volta de US$ 76.800, em queda de 1,8% no dia. O Bitcoin continua cerca de 39% abaixo de sua máxima de outubro de 2025, de US$ 126.198.
O ether ficou mais firme em ambos os sentidos. Ele saltou de cerca de US$ 2.433 para US$ 2.667 na sexta-feira, com cerca de US$ 250 milhões de posições vendidas (shorts) liquidadas e negociações acima de US$ 1 milhão subindo quase 14%; depois, devolveu todo o movimento e estava abaixo de US$ 2.500 até o domingo. Atualmente, está sendo negociado em torno de US$ 2.470.
O que importa é o que o Bitcoin absorveu para terminar a semana estável: Brent acima de US$ 100, rendimento de 10 anos pressionando 5%, quatro dias consecutivos de saídas de ETFs à vista, e um dado de inflação que superou todas as previsões de rua. Isso é resiliência impressionante ou um mercado que ainda não reajustou o preço. A decisão do Fed de quarta-feira define qual é.
A Nasdaq escreveu um cheque de US$ 100 milhões para infraestrutura que só vai entrar no ar em 2027, a Visa divulgou uma taxa anualizada de liquidação com stablecoins de US$ 20 bilhões e uma empresa de remessas centenária (86 anos) trocou seu cartão bancário por um baseado em blockchain. Nada disso moveu o preço nesta semana. Tudo isso está seguindo adiante independentemente do que o preço faça.
O Bitcoin mal reagiu a qualquer coisa.
Neste número, vou detalhar o que realmente impulsionou o movimento, como catalisadores macro estão se comprimindo em uma janela de alto impacto, o que fluxos on-chain estão revelando sobre o comportamento dos detentores e onde pode surgir o próximo impulso estrutural.
Vamos entrar nisso.
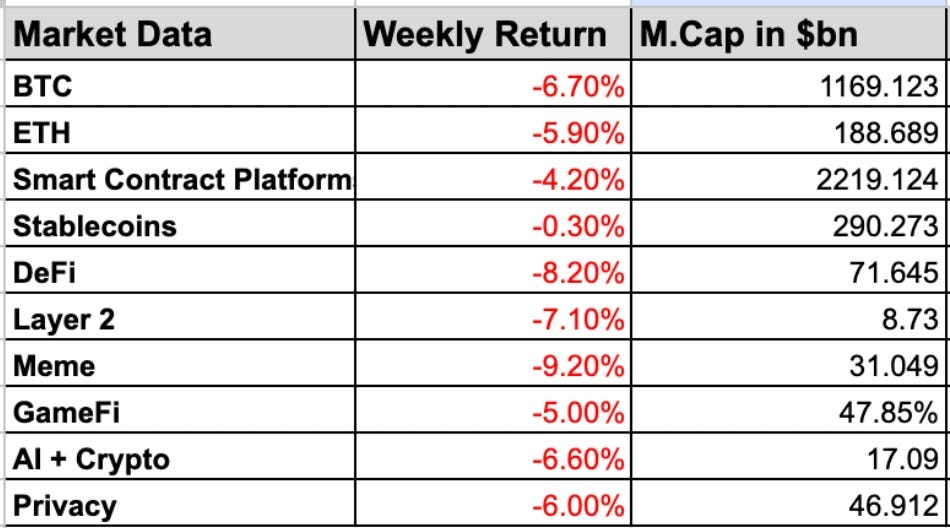
1. Desempenho do Setor & Principais Desenvolvimentos
O braço de venture da Nasdaq concordou em investir US$ 100 milhões na Payward, controladora da Kraken, a uma avaliação divulgada de US$ 21 bilhões. A Payward vai adotar a tecnologia de vigilância de mercado da Nasdaq em todos os seus locais, e as duas estão construindo os Nasdaq Equity Tokens, esperados para o segundo trimestre de 2027.
A Visa divulgou que o volume de liquidação com stablecoins na sua rede já passou por uma taxa anualizada de US$ 20 bilhões, mais de quinze vezes em relação a um ano antes, com mais de 160 programas de cartões ligados a stablecoins em operação. A Rain financiou cerca de US$ 2 bilhões por meio da sua linha de crédito em stablecoins da Visa desde agosto de 2023, com zero inadimplências.
O MoneyGram lançou seu primeiro cartão Visa lastreado em stablecoin, começando na Colômbia, com um saldo em dólar no USDC na rede Stellar. A empresa descontinuou seu cartão convencional fiduciário em dezembro de 2025 e o substituiu por este.
A Coinbase e a Moov concordaram em levar pagamentos com stablecoins para mais de 1.000 bancos comunitários e cooperativas de crédito dos EUA. O US Bank iniciou um piloto de stablecoin na Stellar. A Citi lançou pagamentos instantâneos baseados em blockchain para cruzar fronteiras para empresas japonesas e se juntou ao DBS para viabilizar pagamentos em dólares 24/7 usando depósitos tokenizados no ledger blockchain da Swift.
A Tether e a Fasanara Capital comprometeram US$ 400 milhões com a StableFund, um veículo de crédito privado que empresta por plataformas de fintech em mais de 60 países, tendo o USDT como camada de liquidação, com planos de levantar mais até US$ 3 bilhões.
A Block protocolou junto ao OCC para estabelecer o Builders Bank & Trust, um banco nacional fiduciário sem cobertura de seguro para custódia de Bitcoin e stablecoins. Desde 2025, o OCC recebeu 40 pedidos de carta de instituição, aprovando 21 e negando 2, com Coinbase, Paxos, BitGo, Ripple, Circle e Revolut na fila.
A Consensys se dividiu em duas empresas: MetaMask sob Joe Lubin e uma Consensys nova sob Mike Kriak, focada em infraestrutura institucional, incluindo Linea e o cliente Besu, já utilizado pela Citi, DTCC e BNY Mellon.
A Kalshi protocolou na CFTC para 60 contratos futuros perpétuos sobre ações individuais dos EUA, incluindo Tesla, Apple e Nvidia.
A Hanwha Investment & Securities concluiu uma plataforma de títulos tokenizados na Avalanche, antes das emendas coreanas entrarem em vigor em 4 de fevereiro de 2027.
Cerca de 4.000 BTC, aproximadamente US$ 320 milhões e cerca de 95% das reservas, saíram da carteira da federação da Liquid, sidechain de Bitcoin da Blockstream, em 6 de setembro por meio de um bug de cache com prova de abrangência (range-proof). 3.400 BTC voltaram em 7 de setembro depois que a Blockstream confirmou on-chain que os nós-ponte (bridge nodes) foram corrigidos. Cerca de 598,5 BTC, aproximadamente US$ 47 milhões, não voltaram. O Bitcoin em si nunca foi tocado.
Mais de cem pesquisadores publicaram um artigo cortando em 86% o custo de recursos estimado de um passo-chave em um ataque quântico às assinaturas de Bitcoin e Ethereum, em aproximadamente dois meses. Ninguém quebrou nada. A Ethereum Foundation definiu uma meta de resistência quântica completa na camada base até dezembro de 2029. O Bitcoin não tem um plano equivalente datado para os cerca de 7 milhões de BTC guardados em endereços com chaves públicas expostas.
A Metaplanet caiu 9,9% na terça-feira para ¥244, cerca de 17% a menos em duas sessões, enquanto o Bitcoin mal se mexeu, após um plano de opções de ações de 2022 que escalou a “executive pool” com cada emissão de ações, ampliando-o de cerca de 46 milhões para cerca de 319 milhões de ações. Desde então, o conselho cancelou 41% disso.
A BitMine comprou mais 28.086 ETH, elevando as holdings para 5.929.198 ETH — cerca de 4,9% da oferta — e valendo aproximadamente US$ 14,8 bilhões, com 85% apostado.
A Strategy não comprou nenhum Bitcoin na semana passada, recomprando US$ 176,3 milhões de suas ações preferenciais STRC em vez disso. Ela tem 845.050 BTC, cerca de 4,02% dos 21 milhões que existirão.
O ministério das Finanças da Alemanha elaborou um imposto de 25% “fixo” sobre ganhos de cripto a partir de 1º de janeiro de 2027 (26,375%, incluindo a sobretaxa de solidariedade), encerrando a isenção de detenção sem imposto por doze meses para compras futuras.
O memecoin $LAPTOP do Hunter Biden na Base caiu 86,5% dentro de meia hora após o lançamento, depois que bots sniper compraram pesado na listagem, e estava sendo negociado cerca de 99,9% abaixo do seu pico reportado até domingo.
O fundo de petróleo de US$ 2,3 trilhões da Noruega propôs reduzir suas participações em títulos do governo dos EUA em cerca de US$ 80 bilhões.
2. A CLARITY encontra um obstáculo
Cripto acabou de perder um de seus maiores catalisadores regulatórios do ano.
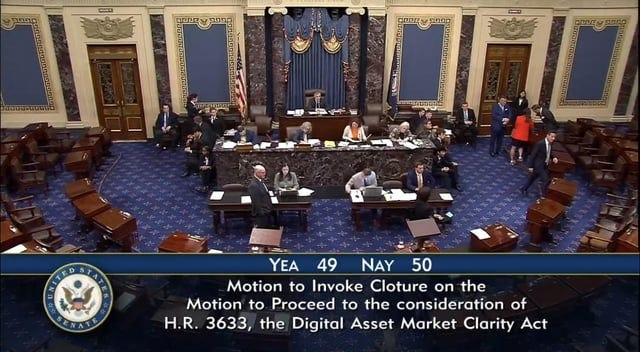
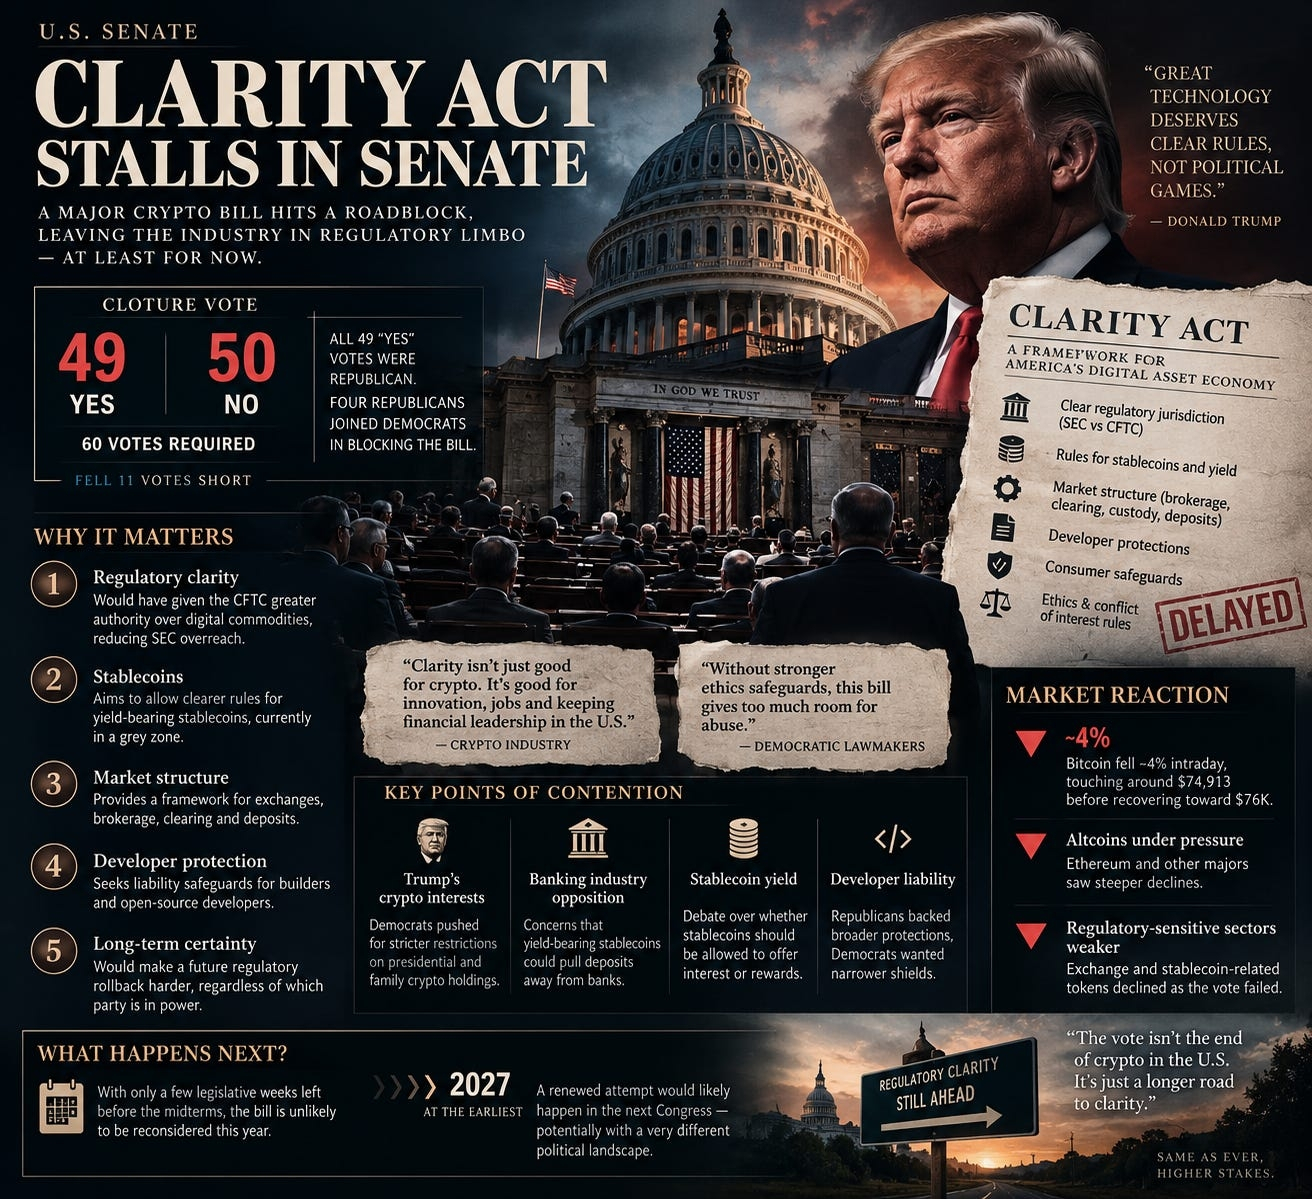
Na terça-feira, o Senado votou 49–50 sobre se avançava o Ato CLARITY, ficando 11 votos abaixo dos 60 necessários para invocar o cloture. Todos os democratas votaram contra avançá-lo, juntando-se a ele quatro republicanos.
O mais importante é que isso não foi uma votação final que matou o projeto. Foi a votação procedimental necessária para levar a CLARITY ao plenário para debate e emendas.
Mas, com as eleições de meio de mandato se aproximando e o calendário legislativo ficando cada vez mais apertado, o revés é significativo.
E o mercado percebeu imediatamente. O Bitcoin caiu cerca de 4% intraday, tocando por volta de US$ 74.913 antes de se recuperar em direção a US$ 76K. Coinbase e Circle — argumentavelmente dois dos maiores beneficiários listados de um regime cripto dos EUA mais claro — caíram cerca de 9% cada.
Mas a parte interessante não é o título 49–50. É o que a CLARITY estava realmente tentando consertar.
Por anos, um dos maiores problemas do cripto nos EUA foi uma pergunta básica: isso é uma security ou uma commodity — e portanto quem regula isso?
CLARITY foi desenhado para traçar uma linha muito mais clara entre a SEC e a CFTC, dando à CFTC um papel bem maior sobre commodities digitais em vez de deixar a indústria navegar por um arcabouço regulatório moldado em grande parte por ações de agências e aplicação da lei.
Isso importa porque a diferença não é meramente cosmética. A SEC e a CFTC operam com estruturas regulatórias bem diferentes, e um arcabouço estatutário daria às exchanges, emissores, corretores e desenvolvedores algo que lhes faltou por anos: regras em torno das quais eles realmente possam construir.
O governo Trump já empurrou a SEC numa direção mais amigável ao cripto, mas é exatamente por isso que a legislação importa. Um governo pode mudar sua abordagem regulatória da noite para o dia; o Congresso aprovar uma lei de estrutura de mercado é bem mais difícil de desfazer. CLARITY foi, essencialmente, uma tentativa de transformar o ambiente regulatório mais favorável de hoje em algo mais durável.
E é aí que o projeto ficou muito maior do que uma briga entre a SEC e a CFTC.
Stablecoins estão exatamente no meio disso. As negociações mais recentes incluíram restrições sobre recompensas, juros e rendimento em stablecoins — um tema que colocou empresas de cripto e bancos em lados opostos da mesa. A versão mais recente ainda concedeu poderes adicionais ao Departamento do Tesouro sobre recompensas de stablecoins.
A preocupação da indústria bancária é direta: se os consumidores puderem manter dólares em uma stablecoin e ganhar algo mais próximo das taxas de money market, parte desse dinheiro pode migrar para longe dos depósitos tradicionais dos bancos.
Para a Circle e para plataformas de cripto, isso é uma oportunidade enorme. Para bancos, depósitos são financiamento para empréstimos. Se depósitos suficientes saírem, os bancos potencialmente terão menos capital disponível para emprestar.
Além disso, há DeFi e responsabilidade do desenvolvedor. A posição republicana, em geral, pressionou por proteções mais amplas para desenvolvedores, para que escrever ou manter protocolos de código aberto não exponha automaticamente desenvolvedores à responsabilidade por aquilo que usuários façam depois. Democratas pressionaram por proteções mais estreitas, argumentando que desenvolvedores não deveriam receber imunidade irrestrita quando um protocolo é deliberadamente projetado de um jeito que facilite abuso ou perdas.
Então, a CLARITY estava tentando, em silêncio, responder a várias perguntas ao mesmo tempo: quem regula cripto, como as exchanges operam, como stablecoins competem com depósitos bancários, onde desenvolvedores de DeFi passam a ser legalmente responsáveis e como cripto se encaixa no sistema financeiro existente.
Então a política tornou tudo mais difícil.
Uma das maiores objeções dos democratas tem sido a falta de restrições mais fortes aos interesses em cripto do Trump. Trump e sua família ficaram profundamente expostos financeiramente ao setor, enquanto sua administração, ao mesmo tempo, está moldando a regulação de cripto.
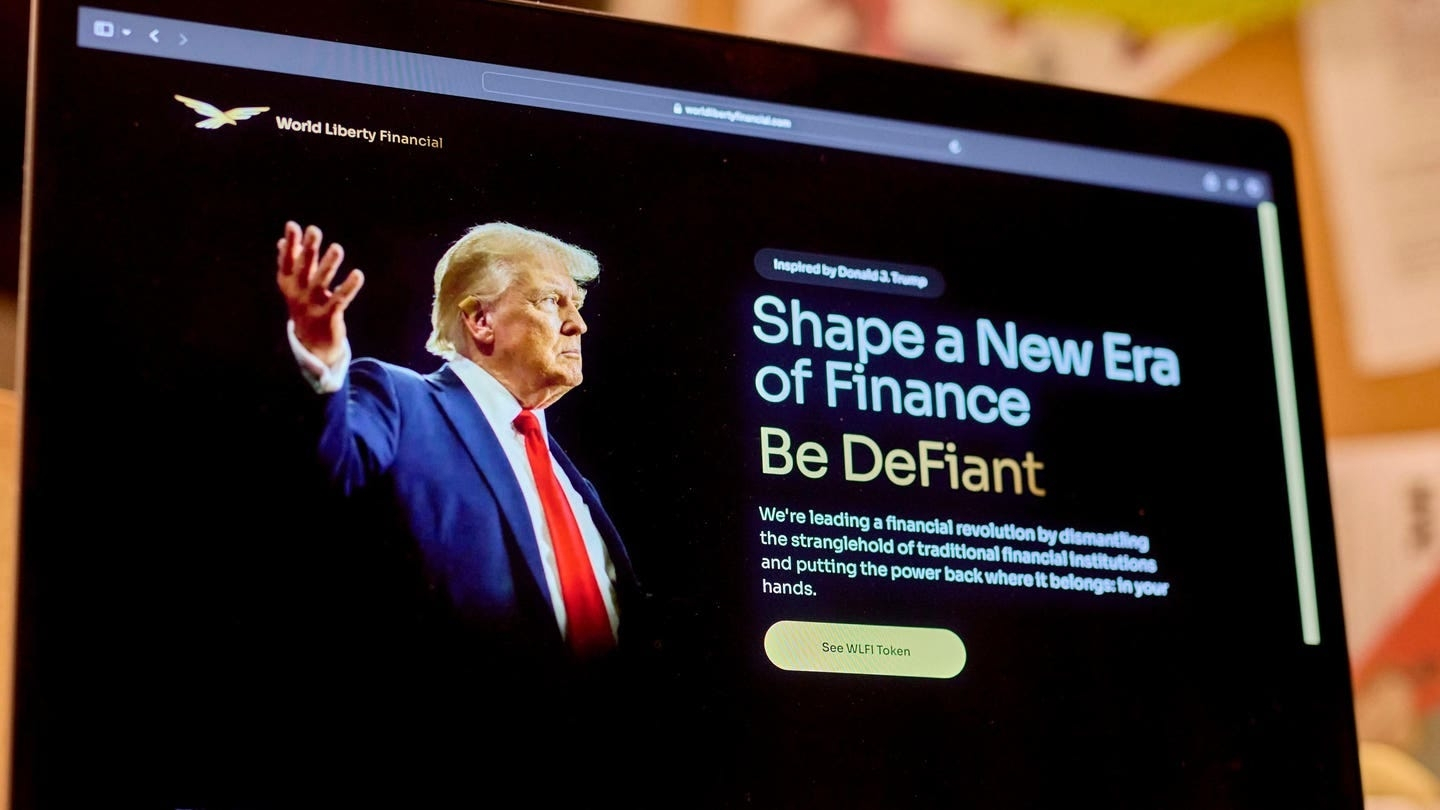
A AP relata que Trump e sua família geraram mais de US$ 500 milhões em receita via World Liberty Financial, enquanto a administração também tem pressionado por uma estrutura de cripto mais ampla.
Isso tornou a questão de ética impossível de separar da própria legislação. Democratas queriam salvaguardas mais fortes para participações e atividades de cripto do presidente e da família. Republicanos argumentaram que o projeto estabeleceria a estrutura regulatória e as proteções ao consumidor de que a indústria precisa. Essas divergências acabaram se tornando uma das razões centrais pelas quais democratas se recusaram a fornecer os votos necessários para chegar a 60.
E há uma implicação maior para o mercado aqui.
O Bitcoin não precisa de fato de CLARITY
O Bitcoin já tem um mercado institucional relativamente maduro e sua tese de investimento não depende de se uma stablecoin consegue pagar rendimento ou se um desenvolvedor de DeFi recebe uma blindagem legal estatutária de responsabilidade
Os maiores beneficiários de clareza regulatória sempre seriam a infraestrutura em torno do Bitcoin: stablecoins, exchanges, Ethereum, DeFi e produtos financeiros tokenizados.
A parte frustrante para o cripto é que o projeto não falhou porque os EUA de repente decidiram que não querem uma estrutura para cripto. Ele falhou porque todo mundo quer clareza sobre termos diferentes.
Criptos querem menos barreiras regulatórias.
Os bancos não querem stablecoins comendo os seus depósitos.
Democratas querem restrições de ética mais fortes.
Republicanos querem uma estrutura durável para a estrutura de mercado.
Reguladores querem jurisdição claramente definida.
E a indústria quer que desenvolvedores consigam construir sem viver sob incerteza jurídica permanente.
CLARITY foi a tentativa de colocar todos esses interesses em uma única peça de legislação. 49 senadores estavam dispostos a avançá-la. Eram necessários 60. Ficou com 11 a menos.
O entendimento final é que os EUA não necessariamente estão se afastando da regulação. Eles só estão tornando muito mais difícil concordar com como essa regulação deve ser.
3. Cenário Macro
1. A taxa de 10 anos tocou 5%. Depois foi para cima
O rendimento dos EUA para 10 anos tocou 5,012% na segunda-feira. Depois, recuou e se estabilizou por volta de 4,960%.
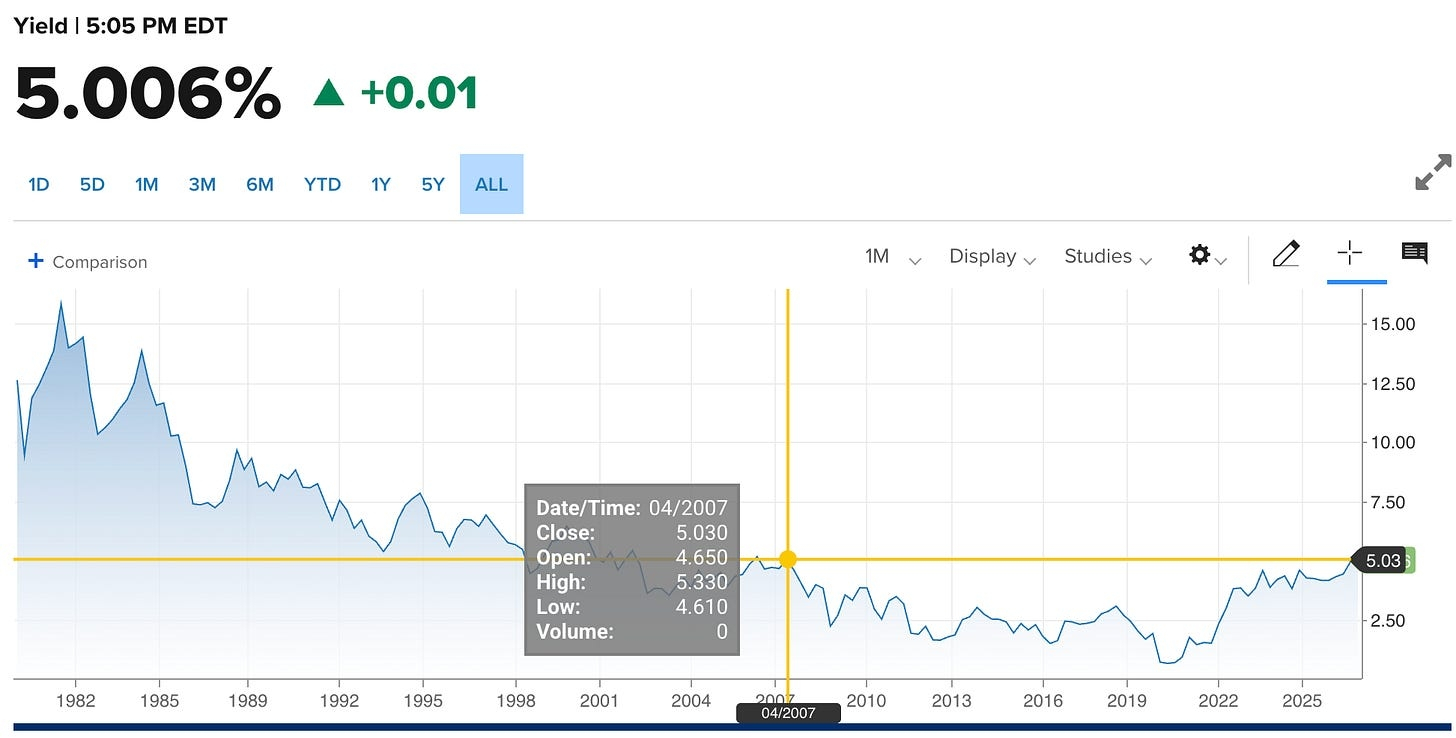
Houve um evento semelhante na história.
Em 23 de outubro de 2023, a taxa de 10 anos cruzou 5% por um breve momento, chegando a cerca de 5,02%, antes que compradores entrassem e empurrassem os rendimentos de volta para pouco acima de 4,8%.
Por um momento na segunda-feira, pareceu que estávamos acompanhando novamente o mesmo tipo de operação.
Mas desta vez, os compradores não apareceram da mesma forma.
A taxa de 10 anos está acima de 5,04%, levando ao maior nível desde 2007 e, mais importante, acima do pico de 2023 que antes tinha interrompido o movimento. O próximo ponto a observar é se o mercado consegue de fato fechar acima de 5%, em vez de apenas tocá-la intraday.
Indo para terça-feira, a curva estava em:
2 anos: 4,688% , 10 anos: 5,035% , 30 anos: 5,396%
O ponto interessante é de onde vem a pressão. Os rendimentos de 2 e 30 anos estão subindo mais de 3x mais rápido do que os de 2 anos. Isso não é mais um mercado realmente obcecado com a próxima reunião do Fed. É o longo prazo exigindo mais compensação para inflação, endividamento do governo e o risco de manter dívida dos EUA por 10–30 anos.
Em outras palavras, isso cada vez mais parece um problema de prêmio de prazo (term premium), e não um problema do Fed. E isso já está repercutindo na economia real. A taxa do mortgage de 30 anos saltou 23bp em uma semana para 7,17%.
Então o que está empurrando os rendimentos para cima?
Inflação impulsionada por guerra. O petróleo voltou acima de US$ 100, dificultando que os mercados precifiquem um retorno rápido à baixa inflação.
Endividamento do governo. A dívida do governo dos EUA chegou a cerca de US$ 40 trilhões, aproximadamente o dobro do nível de uma década atrás. Washington já está gastando mais com juros do que com defesa. E então, na semana passada, Trump sugeriu um “dividendo” de US$ 5.000 para cada cidadão adulto caso os republicanos mantenham o controle do Congresso, uma proposta que pode custar mais de US$ 1 trilhão.
Endividamento com IA. As maiores empresas de tecnologia estão cada vez mais recorrendo ao mercado de títulos para financiar o custo enorme de construir data centers. Elas estão, na prática, competindo com o Tesouro pelo mesmo pool de investidores e capital.
E então há o problema da solução tentada pelo governo.
O anúncio da recompra de US$ 6 bilhões do secretário do Tesouro, Scott Bessent, na semana passada decepcionou os investidores. A mensagem do mercado foi bastante simples: comprar de volta uma quantidade relativamente pequena de dívida não resolve um problema criado ao emitir quantidades enormes dela.
Teto ou piso?
Agora existem dois argumentos bem diferentes.
Especialistas dizem que ainda é cedo demais para cravar um topo.
O outro lado aponta de volta para o que aconteceu em 2023. Ao cruzar 5%, houve uma onda de compradores para Treasuries; enquanto o leilão mais recente de 20 anos do Japão atraiu uma demanda mais forte do que sua média de 12 meses, já que rendimentos mais altos puxaram investidores de volta. Meghan Swiber, do Bank of America, também argumenta que um aumento firme da taxa do Fed pode, na prática, ajudar a puxar rendimentos de prazos mais longos para baixo.
E é aqui que se torna particularmente importante para o cripto:
Bitcoin e ouro não pagam para você segurá-los. Um título do governo rendendo cerca de 5% por uma década muda o custo de oportunidade de deter um ativo que não produz juros nem fluxo de caixa.
Tanto o Bitcoin quanto o ouro caíram na manhã de terça-feira, com o ouro caindo mesmo com o cenário de guerra continuando a se deteriorar.
Mais importante: o mercado de títulos está começando a questionar algo que o cripto vem defendendo há anos.
2. CPI: O número pequeno foi o assustador Por
Na sexta-feira, o BLS publicou o CPI de agosto:
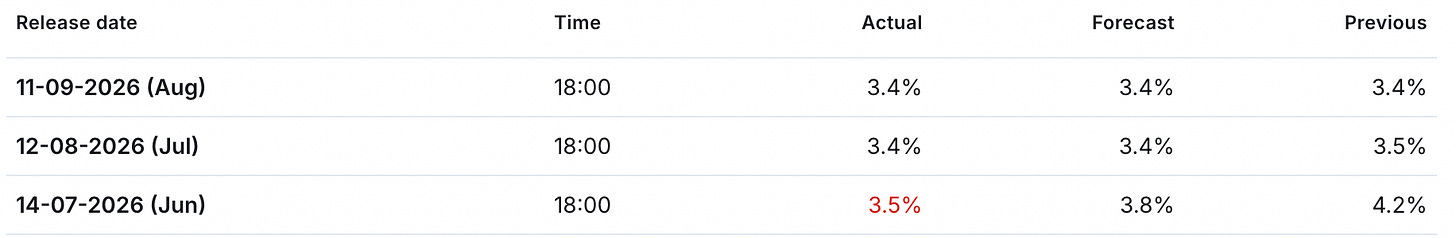
Os números reais:
Título: +3,4% em doze meses, exatamente igual a julho. No mês +0,4%.
Núcleo: 2,4% ao ano, abaixo de 2,5%, o menor desde 2021. No mês +0,3%, acima dos +0,2% de julho.
Energia: +2,1% no mês, +16,3% no ano. Gasolina: +3,9% no mês, +27,4% no ano.
A métrica anual de núcleo caiu. A métrica mensal de núcleo subiu. Com 0,3% ao mês, a inflação roda em cerca de 3,5% ao ano se continuar, contra uma meta de 2%. O número tranquilizador descreveu o passado. O número alarmante descreveu o presente.
Foram publicadas 17 previsões antes do lançamento, variando de 0,16% a 0,24%. O número real superou todas elas. Shelter causou a maior parte do estrago.
O PPI contou a mesma história. Os preços de produtores para demanda final subiram 0,4% em agosto após 0,1% em julho, com bens de demanda final subindo 1,1% no mês. Preços de produtores levam preços ao consumidor.
As probabilidades implícitas pelo mercado de um aumento de taxa nesta reunião saíram de cerca de 70% para algo em torno de 87% até o fim de semana, e para 94% até terça-feira.
E o duto indica que setembro será pior do que agosto:
O diesel dos EUA atingiu um recorde de US$ 6,23 por galão na segunda-feira, acima dos US$ 5,85 da semana anterior. A gasolina está em US$ 4,32, subindo 16 centavos na semana, num mês em que normalmente cai.
Custos de insumos de fábricas, ano contra ano até agosto: matérias-primas +12,8%, bens intermediários +11,5%, bens finais +6,6%. O custo médio de frete ficou 16% maior do que um ano antes. Gestores de compras relataram preços em alta por 23 meses consecutivos, e em agosto nenhuma indústria reportou queda nos custos de matérias-primas.
Os custos no início da cadeia estão subindo quase o dobro da velocidade dos preços no fim. Mais desse aumento ainda precisa chegar aos consumidores.
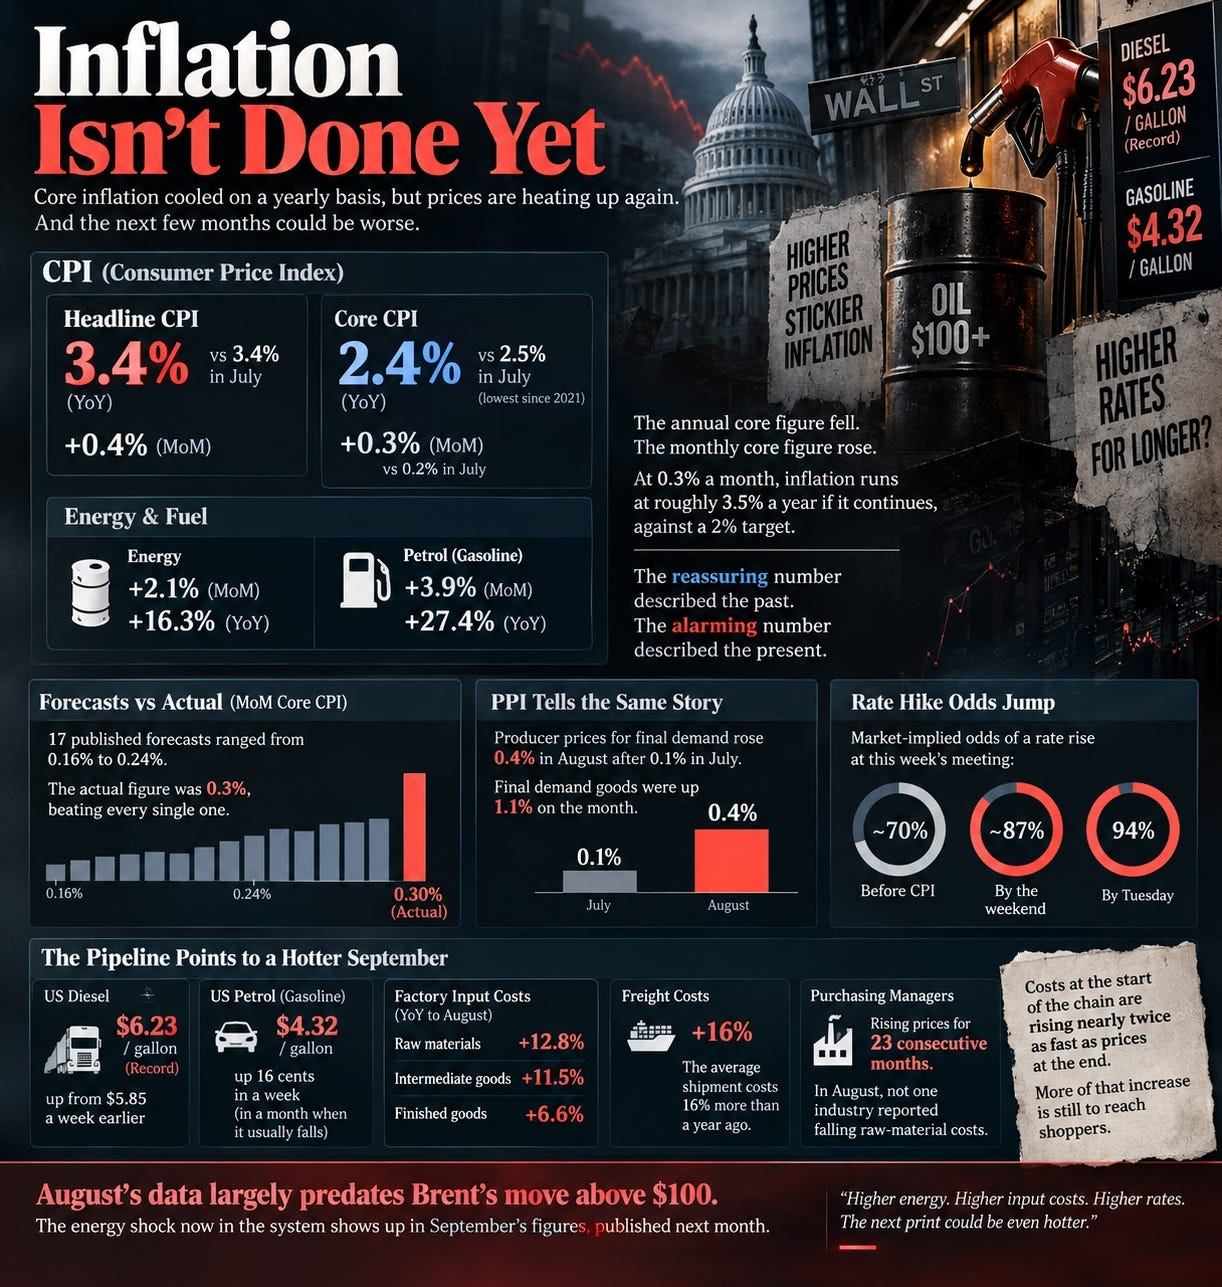
Os dados de agosto em grande parte antecedem a alta do Brent acima de US$ 100. O choque energético agora no sistema aparece nos números de setembro, publicados no próximo mês.
3. A Arábia Saudita está ficando sem alternativas para transportar petróleo
Por sete meses, isso foi uma história de petróleo. Na semana passada, virou uma história sobre o custo do dinheiro.
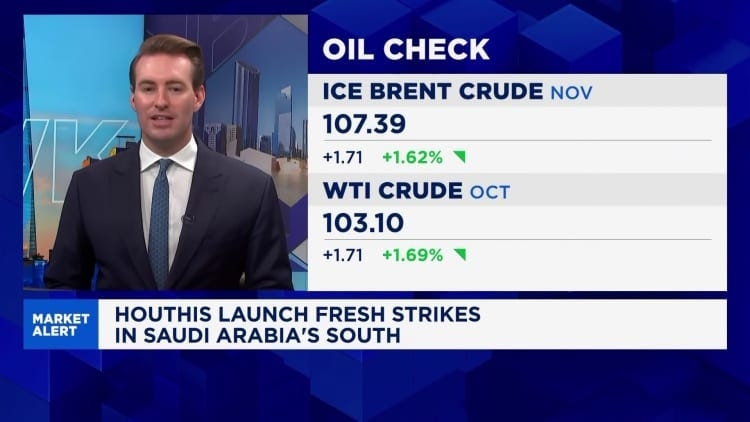
Brent fechou acima de US$ 101 na quarta-feira, atingiu US$ 109,80 na segunda e ficou por volta de US$ 107,86 na terça-feira de manhã, acima de cerca de 25% desde o início de agosto. WTI está em US$ 103,62. A Goldman vê US$ 120 se os ataques se ampliarem, ou uma volta em direção a US$ 80 se as exportações normalizarem.
O problema maior é que todas as três rotas de exportação da Arábia Saudita agora estão sob pressão.
Ormuz: Apenas 4 navios de commodities cruzaram na segunda-feira, abaixo de 10 no domingo e de cerca de 125 por dia antes da guerra. As Guardas Revolucionárias do Irã dizem que o estreito permanece “fechado e ainda sob nosso controle inteligente”, enquanto autoridades iranianas relatadamente estão planejando outra zona restrita.
Duto Leste-Oeste: Construído para contornar Ormuz e levar petróleo a Yanbu, no Mar Vermelho, foi atingido por drones no fim da semana passada, com danos em duas regiões. Após o ataque de abril, levou sete dias para reiniciar. Yanbu tem apenas 5–7 dias de inventário para exportação.
Bab al-Mandeb: As travessias caíram de 28 para 21 entre domingo e segunda. Os houthis controlam quase toda a costa iemenita do Mar Vermelho, incluindo a Ilha de Perim, e dispararam dezenas de mísseis e drones contra uma base aérea saudita na segunda-feira.
A produção da Arábia Saudita já havia caído para 6,24 milhões de barris/dia em agosto, 23% abaixo de julho e muito abaixo dos 9,6 milhões de barris/dia produzidos em 2025.
A China vinha cobrindo quase metade de suas necessidades diárias de petróleo com estoques por meses, ajudando a manter os preços contidos. Agora ela voltou a comprar fortemente do exterior. Esse amortecedor está desaparecendo justamente quando a oferta física começa a ser interrompida.
A curva do petróleo está mostrando a mesma coisa. O Brent do front-month está cerca de US$ 5 mais caro do que a entrega um mês depois — o maior spread desde 23 de julho. Compradores estão pagando mais por barris que conseguem agora porque estão cada vez mais preocupados em conseguir mais tarde.
E o choque já está se movendo pela economia. Os preços de produção da China em agosto subiram 3,8% na comparação anual, com o petróleo bruto importado entre as maiores contribuições.
É isso que torna um choque de petróleo especialmente feio para bancos centrais: preços de energia mais altos empurram a inflação para cima enquanto, simultaneamente, deixam os consumidores mais pobres. Um banco central não consegue criar mais petróleo. Ele só consegue suprimir uma demanda que já está enfraquecendo.
O cenário diplomático não ajuda. As conversas entre o Golfo e o Irã em Omã foram adiadas sem uma nova data, enquanto Washington teria recusado pedidos sauditas por assistência militar direta além de inteligência. O “acordo de trégua” de energia entre Ucrânia e Rússia proposto por Trump, mesmo que se sustente, trata do choque menor de oferta: as exportações de diesel do Golfo caíram 152 milhões de barris entre março e agosto, 2,2x a queda das exportações da Rússia.
Então agora são três contagens regressivas: quão rápido o duto pode ser reparado, por quanto tempo Yanbu consegue continuar carregando a partir dos estoques, e se o transporte pode se recuperar antes que esses estoques acabem.
O segundo termina em dias.
4. Insights sobre ETFs
A oferta via ETF sumiu. Os ETFs de Bitcoin tiveram US$ 463 milhões em saídas na semana encurtada pelos feriados, a primeira semana negativa desde junho. ARK e Grayscale responderam por US$ 371 milhões das saídas, enquanto BlackRock ficou praticamente estável
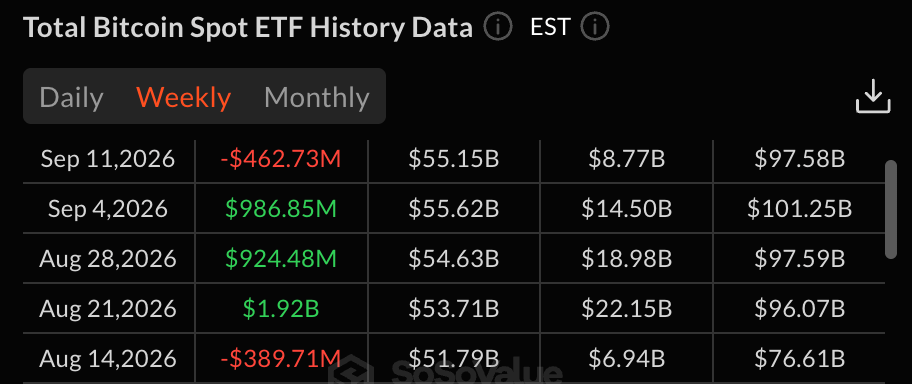
As entradas em ETFs tinham ajudado a levar o BTC de cerca de US$ 63K para US$ 82K nas três semanas anteriores. Com esse comprador marginal indo embora, o BTC caiu 4,4% na semana, perdendo cerca de US$ 3,5K
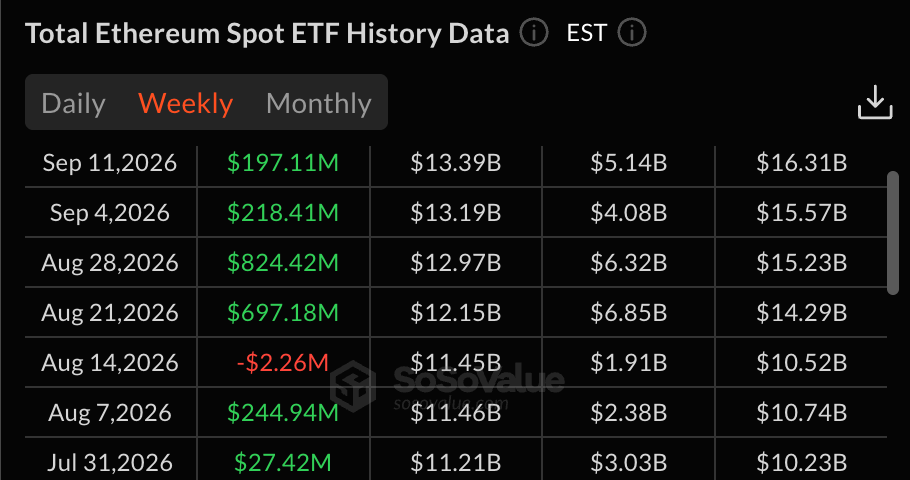
Os ETFs de ETH foram no caminho oposto, mas o título engana. Os ETFs de ETH registraram US$ 197 milhões de entradas na semana, mas quase tudo veio de uma entrada de US$ 216 milhões na sexta-feira após o CPI. De terça a quinta, foi negativo no saldo.
Com os fluxos de ETFs voltando a ser negativos, uma das maiores fontes estruturais de demanda por BTC do mercado já não está adicionando liquidez no mesmo ritmo. O BTC agora passou quatro semanas entre US$ 76K e US$ 82K, com três rejeições em US$ 82K desde agosto. Sem uma nova rodada de oferta (bid) de ETFs, o mercado ainda procura o próximo comprador marginal.
5. A Semana à Frente
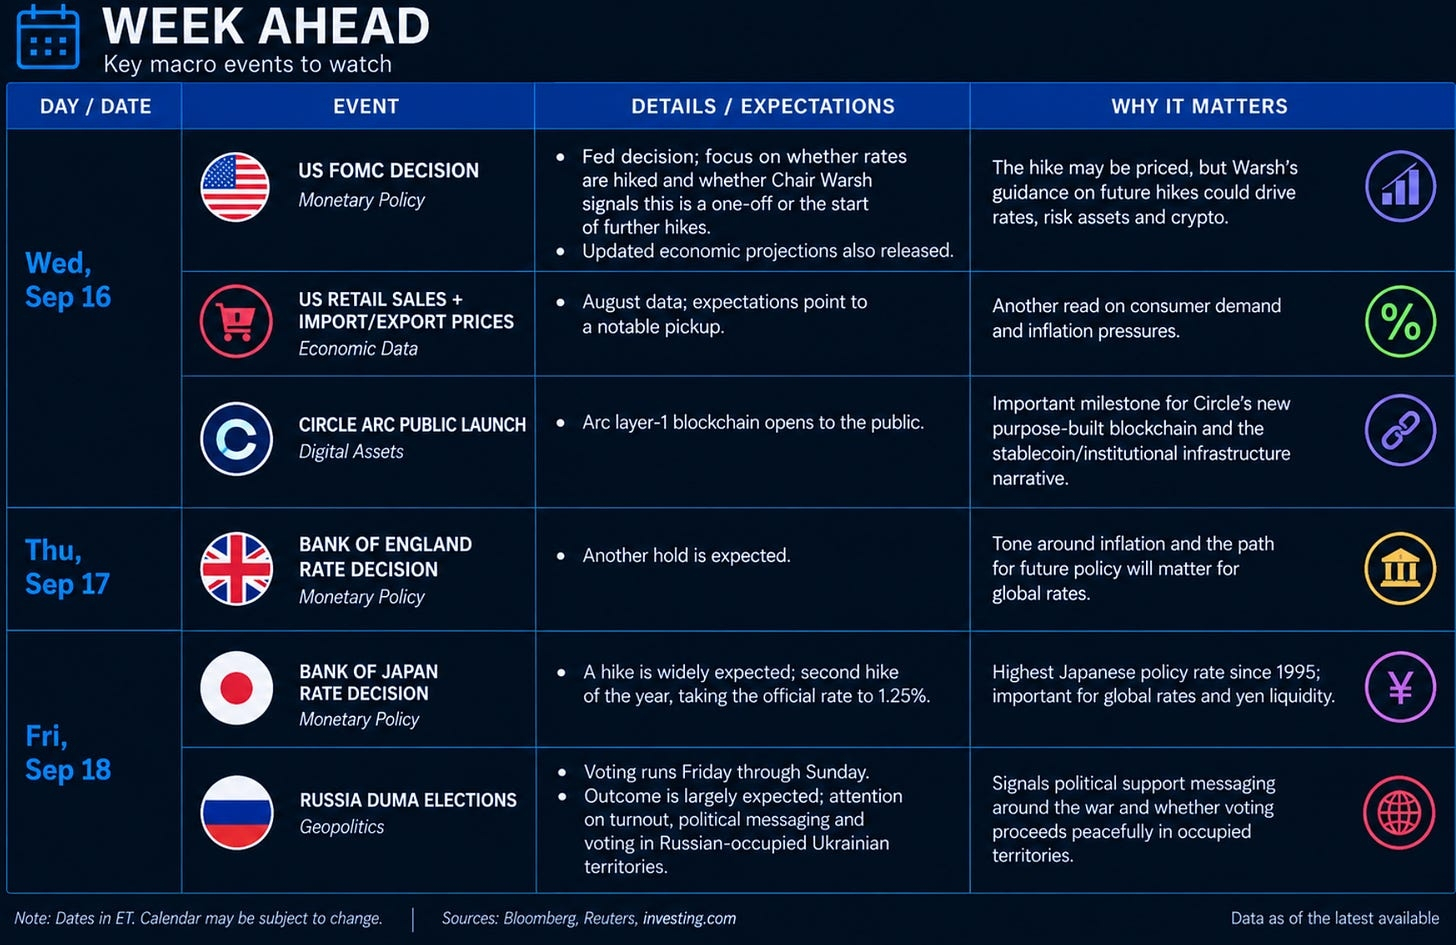
O principal evento é a reunião do FOMC: o aumento de 25bp já está em grande parte precificado; a questão real que move o mercado é se Warsh indica um “um e pronto” ou mais aumentos até o 1T27.
6. Conclusão
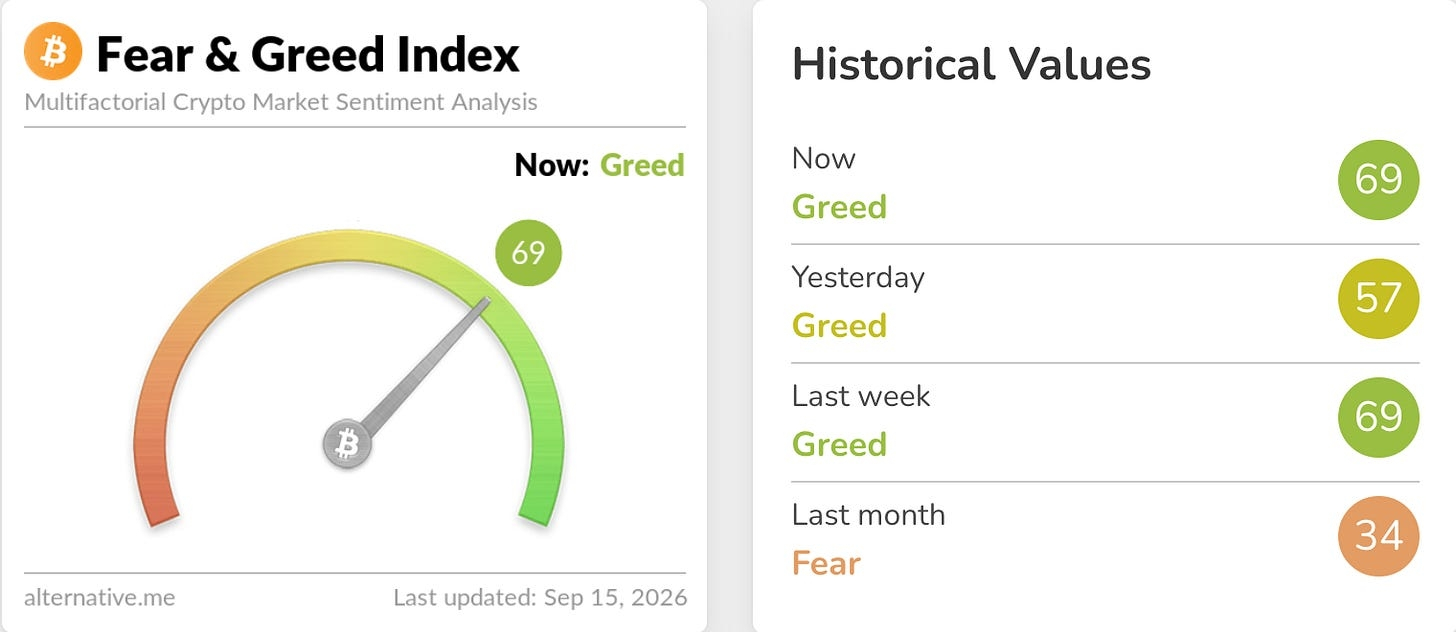
O Bitcoin passou a semana preso entre uma única leitura de inflação e uma decisão do Fed sobre a qual ele não tem controle. Ele absorveu bastante e cedeu relativamente pouco — o que provavelmente é a melhor coisa que dá para dizer sobre o comportamento do preço. Mas ainda está abaixo da parede de oferta de US$ 83.000–86.000, com a taxa de 10 anos em 5%, petróleo acima de US$ 107, quatro dias seguidos de saídas em ETFs, e um presidente do Fed que deixou claro que quer reagir aos dados à sua frente, em vez de avisar o mercado com antecedência.
O caso altista é mais estreito do que era em agosto e agora é amplamente uma história fiscal. As recompras ampliadas do Tesouro não conseguiram sustentar o longo prazo, e o mercado cada vez mais enxerga o problema como excesso de emissão — e não falta de liquidez. Essa é a versão mais forte ainda da tese de “desvalorização” que temos apresentado nas últimas duas semanas. O Bitcoin continua sendo impulsionado por taxas reais, liquidez e dólar, e os três se moveram contra ele esta semana. Se um aumento de juros fizer a taxa de 10 anos voltar para abaixo de 4,96%, como na rejeição de 2023, o cenário melhora rapidamente. Se os rendimentos continuarem subindo durante o aumento, qualquer coisa que não pague para você segurar isso terá um trimestre muito mais difícil pela frente, independentemente do que aconteça em Washington.
O ponto principal é simples: respeite o risco do evento, dimensione posições em torno de uma janela de cerca de 36 horas que pode reajustar todo o mercado e deixe a taxa de 10 anos te dizer se o Fed ainda tem controle do longo prazo antes de adicionar na parede de oferta.