

Antevisão da reunião do FOMC de setembro — onde está a verdadeira oportunidade de negociação quando a probabilidade de aumento de 88,5% já está embutida no preço, #美联储加息是否已成定局 ?
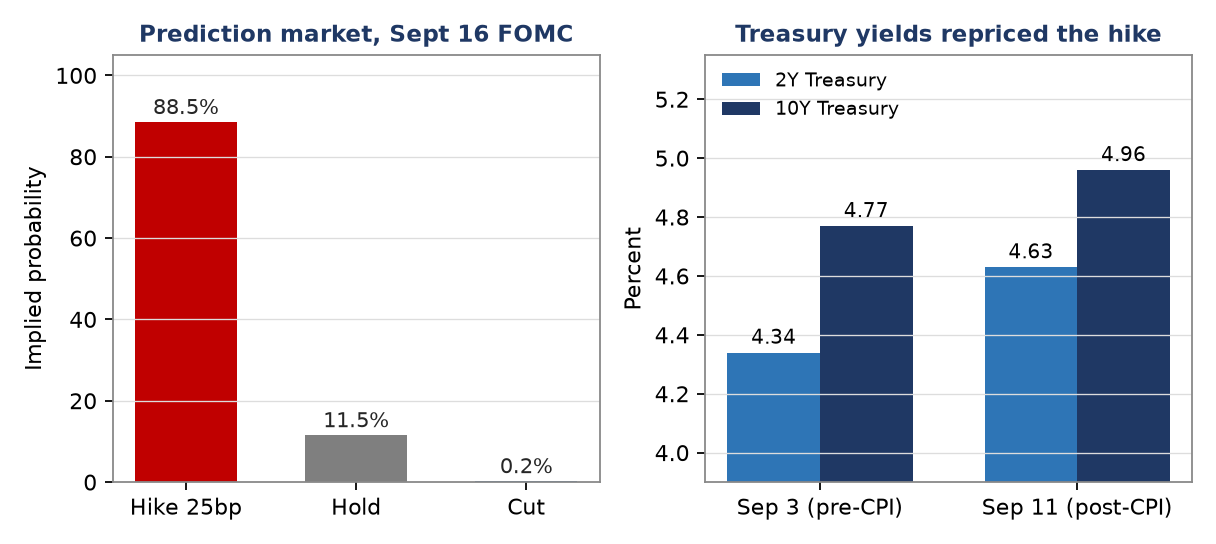
À 2h da madrugada de 17 de setembro, o edifício de mármore branco na Constitution Avenue, em Washington, estará iluminado. Kevin Walsh — o “anti-guia antecipado” que assumiu a presidência do Fed apenas em maio deste ano — anunciará ali sua primeira decisão de juros durante seu mandato. Faltando menos de 26 horas para esse momento, #FedRateWatch o mercado já escreveu a resposta no preço: na Polymarket, a probabilidade de um aumento de 25 pontos-base é de 88,5%, a de manter inalterado é de 11,5% e a de cortar em 0,2%. Portanto, esta não é uma reunião para “adivinhar o resultado”, e sim uma reunião para “adivinhar os próximos passos”.
I. Números do grupo 1 e do grupo 3: como a barreira para alta de juros foi levantada
O primeiro grupo é inflação. Em agosto, o CPI geral subiu 0,4% no mês e 3,4% ano contra ano; o CPI núcleo subiu 0,3% no mês (a expectativa do mercado era só 0,2%) e 2,4% ano contra ano. O núcleo ano contra ano ainda está lentamente descendo, mas o impulso mensal não acompanhou—o “apego” dos serviços núcleos compensa o arrefecimento do lado de bens. O mais difícil de lidar é o PPI: em agosto, +0,4% no mês e +5,4% ano contra ano. As rubricas de energia subiram claramente, o que significa que não existe “válvula de alívio” dentro do pipeline.
O segundo grupo é emprego. Em agosto, a criação líquida de vagas não agrícolas foi de 162 mil, enquanto o mercado esperava cerca de 56 mil—quase três vezes a expectativa; a taxa de desemprego é 4,1%, e o salário médio por hora subiu 3,1% ano contra ano. Emprego não deu ao Fed motivo para “esperar mais”—esta é a mais fácil de ser ignorada, mas a mais decisiva.
O terceiro grupo é o preço do petróleo. O Brent está em US$ 109 por barril, um mês atrás era US$ 88,5—alta de 23%; a situação no Oriente Médio transformou o preço da energia de “ruído de fundo” em “variável-chave”. A expectativa de inflação de 1 ano da Universidade de Michigan ainda está em 4,2%. Quando um choque de oferta encontra expectativas que ainda não recuaram, o banco central normalmente não “observa os dados” novamente—ele “compra um seguro primeiro”.
II. Vai haver alta de juros? Vai. Mas o verdadeiro espetáculo não está naqueles 25 pontos-base
Os números das taxas de juros em si são a coisa menos importante: o intervalo-alvo sobe de 3,50%-3,75% para 3,75%-4,00%. Essa será a primeira alta de juros do Fed desde julho de 2023, e também a primeira virada desde que o Fed cortou juros em dezembro do ano passado. Quando um resultado é precificado com probabilidade acima de 88%, a volatilidade no momento do anúncio costuma ser pequena. A informação real fica escondida em três coisas dentro da janela de 30 minutos.
Em primeiro lugar, a contagem de votos. A reunião de julho ficou 9 a 3, mantendo a posição; já há três membros que votaram pedindo alta de juros. Se, em setembro, houver apenas uma ou duas cédulas contra—e o sentido for “deveria aumentar mais”—isso indica que o comitê ainda está em disputa; se os votos contra vierem de “não deveria aumentar”, então essa será o maior imprevisto hawkish desta rodada.
Em segundo lugar, o diagrama em pontos. Isso é algo exclusivo da reunião de setembro. No diagrama de pontos de junho, 9 pessoas defendiam pelo menos uma alta este ano, 8 defendiam ficar sem mexer e 1 defendia cortar juros. No fim de 2026, a mediana é 3,8%; para 2027, foi revisada de 3,1% para 3,6%; e a taxa neutra de longo prazo continua em 3,1%. Atenção: o próprio número de 3,8% é um empate na prática. São 9 pessoas a 3,9% e 8 a 3,6%; a mediana é calculada pela média e depois arredondada, resultando em 3,8%. Isso não significa que os membros “preveem subir uma vez”; significa apenas que faltou um voto para que eles chegassem a uma conclusão. Assim que a votação de 16 de setembro cair, essa mediana vai saltar mecanicamente para 3,9%.
Em terceiro lugar, o “ponto” do Vaush existe? Em junho, ele não entregou nenhuma previsão em grade. Se desta vez aparecer um ponto no nome dele, esse ponto será a frase mais cara que ele já ofereceu—o mercado vai tratá-la como um direcionamento prospectivo que não entra no comunicado.
III. Ações pontuais, ou o início de um ciclo ainda mais longo de alta de juros?
Meu entendimento é: este é o primeiro passo de uma “alta calibrada”, não o início de um novo ciclo de aperto. Mas também não é, de forma alguma, um começo de afrouxamento. Três razões.
Em primeiro lugar, a doença é estrutural, não de quantidade total. A variação ano contra ano de 2,4% do núcleo ainda não está tão longe da meta de 2%. O problema está no impulso mensal e na segunda transmissão via energia. Com uma ou duas “injeções preventivas”, dá para fixar as expectativas. Para empurrar as taxas de volta para acima de 5%, o custo seria o custo fiscal acima do rendimento do Treasury de 10 anos (que já está em 5,00%), e o emprego, que acabou de começar a afrouxar.
Em segundo lugar, o mercado já respondeu por você. A opção de “ação pontual” quase não existe no preço. No Polymarket, a probabilidade de “em 2026 não haverá corte” é 93,8%; a concordância dos vendedores já saiu de “uma vez este ano” para “setembro + dezembro, duas vezes”. A TD Securities até prevê três; e a EY-Parthenon, após a divulgação do CPI, mudou diretamente o veredito de “manter” para “aumentar os juros”.
Em terceiro lugar, o “período mais longo” também não tem combustível. O diagrama de pontos de junho elevou a mediana para meados de 2027 para 3,6% e para março de 2028 para 3,4%, enquanto a taxa neutra de longo prazo é 3,1%. O caminho imaginado pelo comitê é “subir uma vez e reduzir novamente no ano que vem”—ou seja, uma plataforma em patamar elevado, não um aperto contínuo.
Aqui é necessário traçar uma linha clara com 2022. Em março de 2022, quando o Fed iniciou a alta de juros, a taxa de política estava em 0-0,25% e a inflação total era acima de 8%—era a inflação correndo atrás. Hoje o cenário é completamente diferente: a taxa efetiva de fundos federais já está em 3,63%; a inflação total é 3,4% e a núcleo 2,4%; e a taxa de desemprego é 4,1%. Isso significa que o Vaush não está segurando um “extintor”, e sim um “chave de calibração”: o objetivo dele não é empurrar a economia para uma recessão, e sim reduzir a tolerância do mercado à inflação, trazendo-a de volta. Essa diferença define que os ativos de risco sofrem “ajuste de valuation”, e não “retirada de liquidez”.
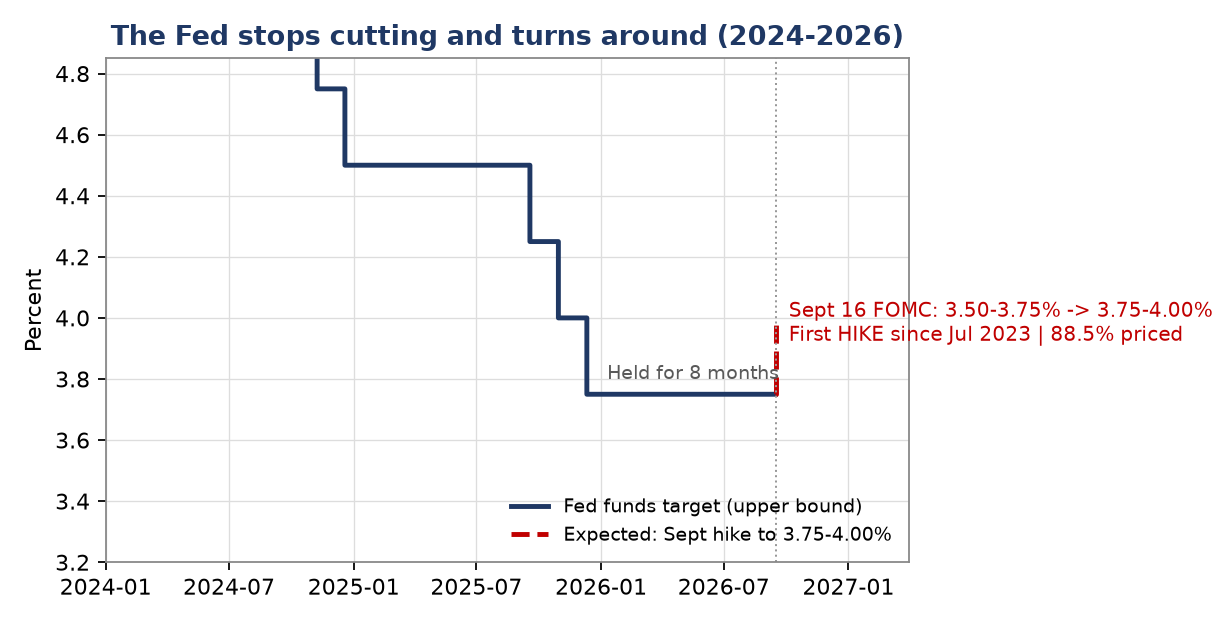
Em uma frase: é uma reunião para confirmar “mais tempo em níveis elevados (higher for longer)”, não para iniciar “uma nova rodada de ciclo de alta de juros”. Minha distribuição de probabilidades é: cenário-base (55%): uma alta em setembro; em dezembro, avaliar o petróleo e o emprego do 4º trimestre; 2027 é o verdadeiro cruzamento; cenário hawkish (30%): o diagrama em pontos mostra duas ou mais altas no ano, e o Vaush deixa claro “se a inflação não cair, continuaremos subindo”; surpresa dovish (15%): não haverá alta nesta semana, mas com baixa probabilidade—e isso não ajuda a credibilidade da política.
IV. $BTC , $QQQ , $XAUT : como os três roteiros se desenrolam
Primeiro, veja as coordenadas atuais (até 15 de setembro). O BTC está em US$ 76.520, -3,0% nas últimas 24 horas e -2,5% nos últimos 7 dias, mas ainda +21,7% nos últimos 30 dias. Em agosto, a alta foi de cerca de 28% no mês; no início de setembro, a máxima chegou a US$ 82.300. O sentimento on-chain não está quente: a taxa de funding dos futuros perpétuos de BTC é apenas 0,009% a cada 8 horas (aprox. 3,3% ao ano), o que indica que os compradores não estão apertados/cheios. O valor de mercado total de cripto é US$ 2,62 trilhões, e a participação do BTC é 58,4%.
O Nasdaq em 25.968 pontos, -2,9% no mês; a Nvidia em US$ 211, -6% no mês. Além das taxas de juros, o debate sobre gastos de capital de IA (a matéria que o CEO da Anthropic causou ao gerar a correção nas ações de semicondutores) também está pressionando as avaliações. O rendimento do Tesouro dos EUA de 10 anos está em 5,00%, enquanto há um mês estava em 4,70%. O ouro está em US$ 4.336, -2,3% no mês; já recuou 22% em relação à máxima das últimas 52 semanas de US$ 5.586—é o ativo mais “honesto”: quando as taxas reais sobem, ele primeiro baixa a cabeça.
Há ainda uma cadeia de transmissão que é fácil de ignorar: o dólar. O índice do dólar está em 99,6, bem na borda inferior do patamar de 100. Se o roteiro hawkish o empurrar para acima de 100, a pressão vai ser passada ao longo de uma cadeia—moedas de mercados emergentes e ações coreanas, commodities e todos os ativos de risco cotados em dólares. A correlação negativa entre o BTC e o índice do dólar é mais estável nos últimos dois anos do que a correlação positiva com o Nasdaq. É por isso que eu não trato “vai ou não vai cortar/elevar juros” como o único fator do BTC: a cartada real é a combinação “alta de juros + dólar mais forte”.
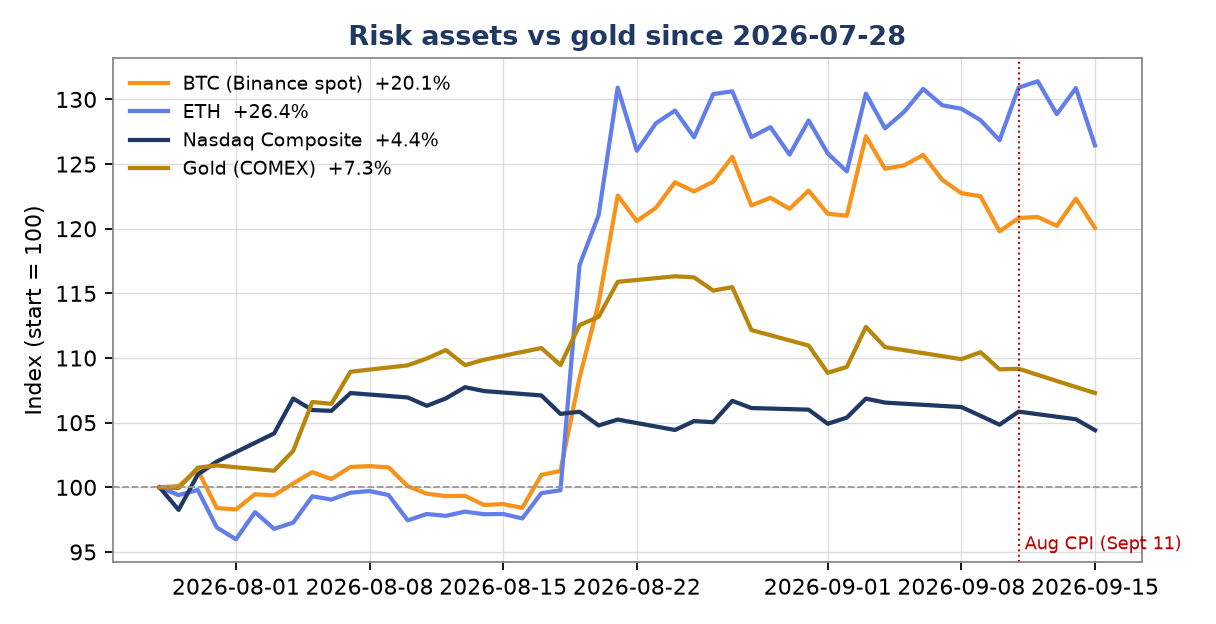
Roteiro A (base, 55%, alta de juros + declaração moderada): alívio após o lado ruim. O BTC depois da decisão fura para baixo primeiro, entre 74.000-75.000, e então volta para 78.000-80.000; o Nasdaq faz um repique de reparação de 1%-2%; o ouro forma base perto de 4.300.
Roteiro B (30%, alta de juros + diagrama hawkish): rendimento do Tesouro 2 anos acima de 4,8%, índice do dólar rompe 100, e o “duplo golpe” em taxas reais. O BTC cai na faixa de 72.000-74.000; em cenário extremo, 70.000. O Nasdaq volta a cair 3%-5%; o ouro recua primeiro para 4.200. Nessa situação, não corra para fazer o fundo; espere ele terminar de cair.
Roteiro C (15%, sem alta de juros): repique violento de ativos de risco; o BTC dispara para acima de 82.000, e o Nasdaq +2%; ouro fica mais confuso—queda do dólar é alta, e a frustração da expectativa de alta também é alta, então a direção segue para cima.
Tendência de alta ou de baixa? No curto prazo, ajuste; no médio prazo, estrutura: o BTC subiu +21,7% nos últimos 30 dias e precisa digerir parte disso antes do evento. Desde que não perca 72.000, eu defino como uma continuação de alta, não como reversão de tendência. Mas, falando a verdade, para alguém que trata Bitcoin como ativo de longo prazo, essa resposta não muda minha operação—o rumo só determina “quanto eu compro”, não “se eu compro”.
V. Como pretendo negociar: entregar a posição à disciplina, não à previsão
Eu não sou trader de eventos; estou alocando ativos para o meu futuro. Por isso, na minha operação com BTC não existe o item “adivinhar o resultado da alta de juros”.
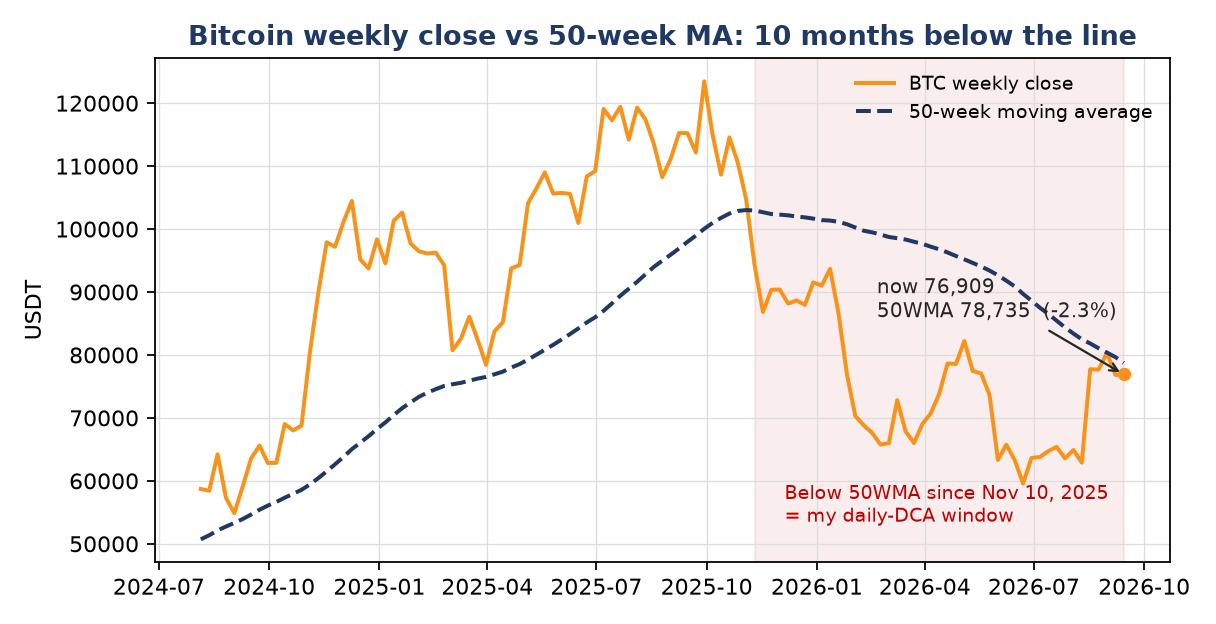
1. BTC: só há duas regras. ① Se o preço estiver abaixo da média de 50 semanas, eu compro fixamente 50U todos os dias, sem olhar pontos, sem esperar notícias, sem alavancagem, sem operar vendido—na semana de 10 de novembro de 2025, quando o BTC fechou pela primeira vez abaixo da média de 50 semanas, isso já dura cerca de 10 meses até hoje, e meu aporte periódico não parou nem um dia. ② Quando o preço voltar a ficar acima da média de 50 semanas e sustentar (esta linha atual está em US$ 78.737, cerca de 2,2% acima do preço atual—é o primeiro ponto de virada que eu uso para julgar se a tendência está se restaurando), eu paro de adicionar posição, mantenho apenas, e deixo as “balas” para a próxima vez em que romper novamente para baixo. Por que escrevi essa regra em um artigo prospectivo de alta de juros? Porque uma probabilidade de 88,5% e um ganho de +21,7% em 30 dias, para quem faz aporte periódico, são apenas ruído. Os verdadeiros inimigos dos aportes periódicos são só dois: o medo quando cai abaixo de 70.000—que é justamente o sinal de que a janela foi estendida. Eu vou passar o aporte diário de 50U para 100U; e o impulso de comprar a alta quando dispara acima de 80.000—que é exatamente o momento de parar.
2. Ações de tecnologia: não alavancar o Nasdaq. Quando o índice romper abaixo de 25.500, compre QQQ por parcelas; a Nvidia está de olho no número redondo de 200—agora, a âncora de valuation da narrativa de IA é a taxa de juros, não a capacidade computacional.
3. Ouro: não vou perseguir baixista. Um recuo de 22% já precificou boa parte da alta nas taxas reais. 4.200-4.300 é minha faixa para montar posição por parcelas; o verdadeiro gatilho de alta é “o preço do petróleo seguir acima de US$ 100 + emprego começando a enfraquecer”—é aí que começa a operação de inflação embutida (stagflation).
4. Escreva claramente as condições de invalidação: se o diagrama de pontos elevar a mediana para 2027 para 3,9% ou mais (o que significa que não haverá cortes nem no ano que vem), o centro de precificação de todos os ativos de risco terá de descer uma “escada”—o BTC irá para abaixo de 70.000. Mas para quem faz aportes periódicos, isso não é um sinal de zerar a posição; é um sinal de que a janela para aportes foi estendida—eu mudo quanto compro por dia, não se compro ou não. Por outro lado, se, na coletiva, Vaush enfatizar “é a recuperação do excesso de afrouxamento do ano passado, não o início do aperto”, então esse é o melhor ponto de compra do trimestre.
VI. Escrito antes que as luzes acendam
A luz às duas da manhã não ilumina, na verdade, as taxas de juros, mas sim a credibilidade. Um banco central que está, neste momento, no lugar mais constrangedor: já conseguiu levar a inflação de uma alta para perto de 3%, mas agora falta evidência de que a alta de juros é necessária, e a expectativa não permite que ele simplesmente pare e fique de braços cruzados. A escolha que o Vaush precisa fazer é, essencialmente, usar a certeza de hoje para recomprar espaço de política para o ano que vem e para depois.
A lição do mercado sempre foi assim: o que decide o preço nunca são aqueles 25 pontos-base, mas sim o que as pessoas acreditam depois deles. Para investidores de longo prazo, a resposta é ainda mais simples—não tente adivinhar aqueles 25 pontos-base; transforme cada queda em uma compra, deixando o tempo trabalhar a seu favor. Quando as luzes acendem, a história só está começando.
Este artigo é uma análise prospectiva de eventos; os dados vão até o fechamento do dia 15 de setembro de 2026 (horário de Brasília), e no início da madrugada de 16 de setembro (horário de Pequim). Fontes de dados: Bureau of Labor Statistics (BLS), Federal Reserve Economic Data (FRED), FedWatch da CME (CME Group), Polymarket, Binance, CoinGecko, Yahoo Finance e TIO Markets.