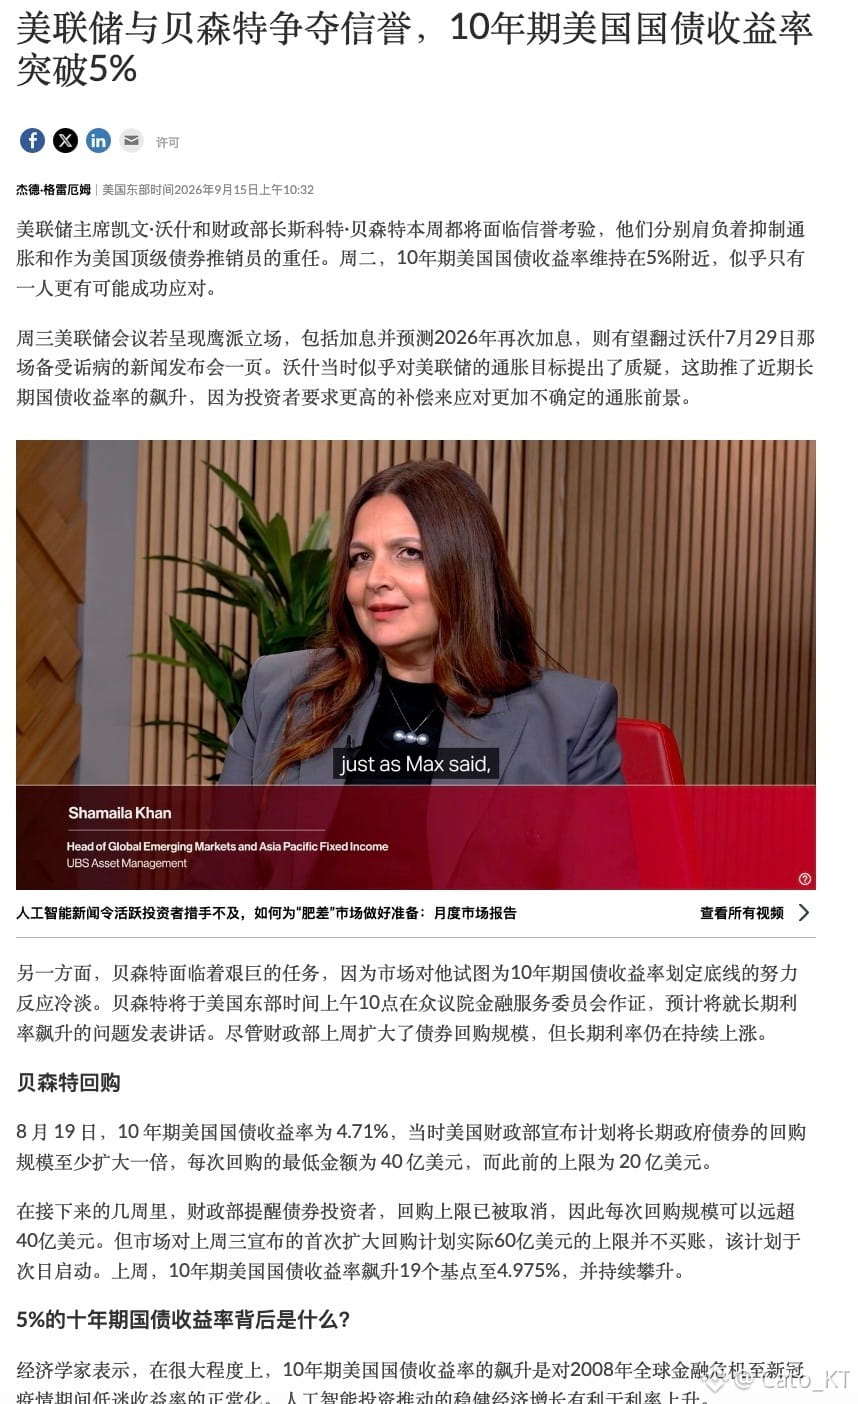
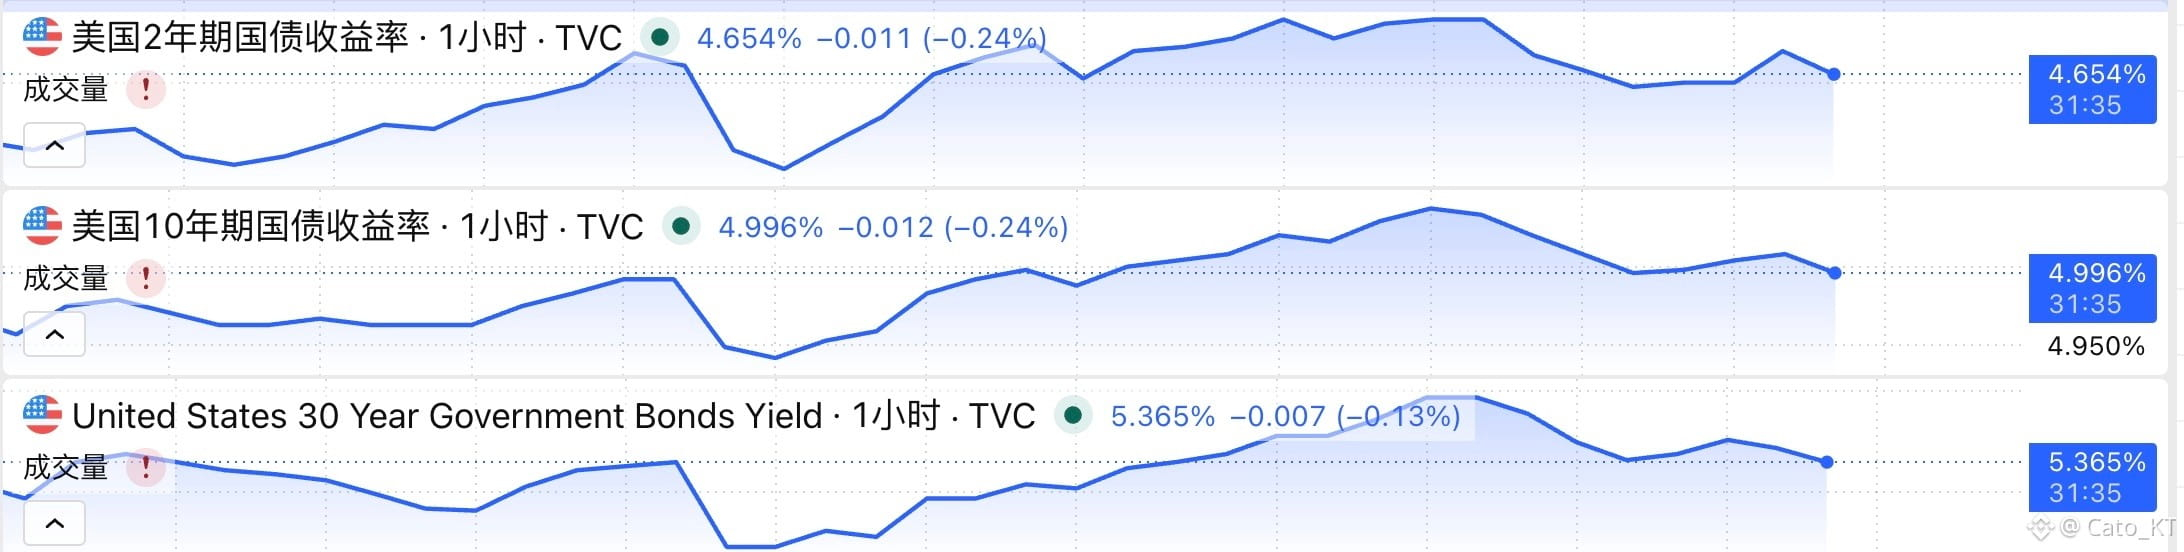
A fala de Bessent chegou ao fim. As restrições que o discurso desta noite impôs ao mercado de títulos são muito limitadas. Como dito anteriormente, o cenário só apareceu na última opção — e a mais inútil — isto é, enfatizar a resiliência da economia dos EUA + transferir os problemas do mercado de títulos para o Oriente Médio
Por outro lado, a respeito do plano de ajuste fiscal, não foi dada uma resposta sobre implementação imediata. As questões que o mercado realmente se importa — se Bessent aumentará as expectativas de volume de recompra + reduzirá a emissão de títulos longos — não receberam orientação clara
Pela reação do mercado, também dá para ver que a capacidade de Bessent de intervir no mercado de títulos nesta noite foi basicamente ineficaz. É claro que ainda não dá para ter certeza de 100% se a política de Bessent realmente fracassou
Por um lado, os preços da energia tiveram um repique no curto prazo. A pressão inflacionária faz as ponta de longo prazo subir, o que pode compensar o efeito sobre o mercado de títulos. Por outro lado, o aumento de juros ainda não foi implementado e a questão de se haverá novos aumentos no futuro permanece em aberto; o mercado de títulos ainda não precificou claramente
A próxima pressão recai sobre Waller. Vamos ver o gráfico de pontos amanhã e como Waller explicará este aumento de juros e se haverá novos aumentos no futuro. Pelo que parece, as taxas do mercado de títulos estão elevadas, e tanto o Fed quanto Bessent — o espaço para manobra realmente é limitado
Mas nem por isso não há nenhum benefício. A crise no mercado de títulos pode acabar pressionando Trump a fazer concessões sobre o tema do Irã, o que aliviaria os preços da energia; e, no momento, a queda dos preços da energia é a única solução positiva de curto prazo para o mercado de títulos!#美联储加息是否已成定局
Por outro lado, a respeito do plano de ajuste fiscal, não foi dada uma resposta sobre implementação imediata. As questões que o mercado realmente se importa — se Bessent aumentará as expectativas de volume de recompra + reduzirá a emissão de títulos longos — não receberam orientação clara
Pela reação do mercado, também dá para ver que a capacidade de Bessent de intervir no mercado de títulos nesta noite foi basicamente ineficaz. É claro que ainda não dá para ter certeza de 100% se a política de Bessent realmente fracassou
Por um lado, os preços da energia tiveram um repique no curto prazo. A pressão inflacionária faz as ponta de longo prazo subir, o que pode compensar o efeito sobre o mercado de títulos. Por outro lado, o aumento de juros ainda não foi implementado e a questão de se haverá novos aumentos no futuro permanece em aberto; o mercado de títulos ainda não precificou claramente
A próxima pressão recai sobre Waller. Vamos ver o gráfico de pontos amanhã e como Waller explicará este aumento de juros e se haverá novos aumentos no futuro. Pelo que parece, as taxas do mercado de títulos estão elevadas, e tanto o Fed quanto Bessent — o espaço para manobra realmente é limitado
Mas nem por isso não há nenhum benefício. A crise no mercado de títulos pode acabar pressionando Trump a fazer concessões sobre o tema do Irã, o que aliviaria os preços da energia; e, no momento, a queda dos preços da energia é a única solução positiva de curto prazo para o mercado de títulos!#美联储加息是否已成定局