O rendimento dos Treasuries de 10 anos ultrapassou 5% pela primeira vez desde outubro de 2023 e o de 30 anos atingiu 5,40% — o maior nível desde junho de 2007 — à medida que a curva ficou mais íngreme antes do quase certo aumento de 25 pb do Fed na quarta-feira. O Bitcoin perdeu a média móvel exponencial de 50 semanas em US$ 77.430, que havia recuperado na segunda-feira, caindo para US$ 76.000, enquanto 92 dos componentes do CoinDesk 100 recuaram. As chances do Clarity Act caíram pela metade no Polymarket para 17-18% depois que democratas apresentaram uma contraproposta horas antes da votação de cloture de terça-feira. A Strategy superou a Ford por capitalização de mercado, com sua posição em Bitcoin avançando menos de 1%. A decisão do BOJ na sexta-feira é a que mais importa para o cripto — um recuo de carry trade é uma venda mecânica que os dados de correlação não capturam.
Bitcoin cai para US$ 76.000 enquanto a recuperação da média móvel de 50 semanas falha e atinge alta de 5,04%
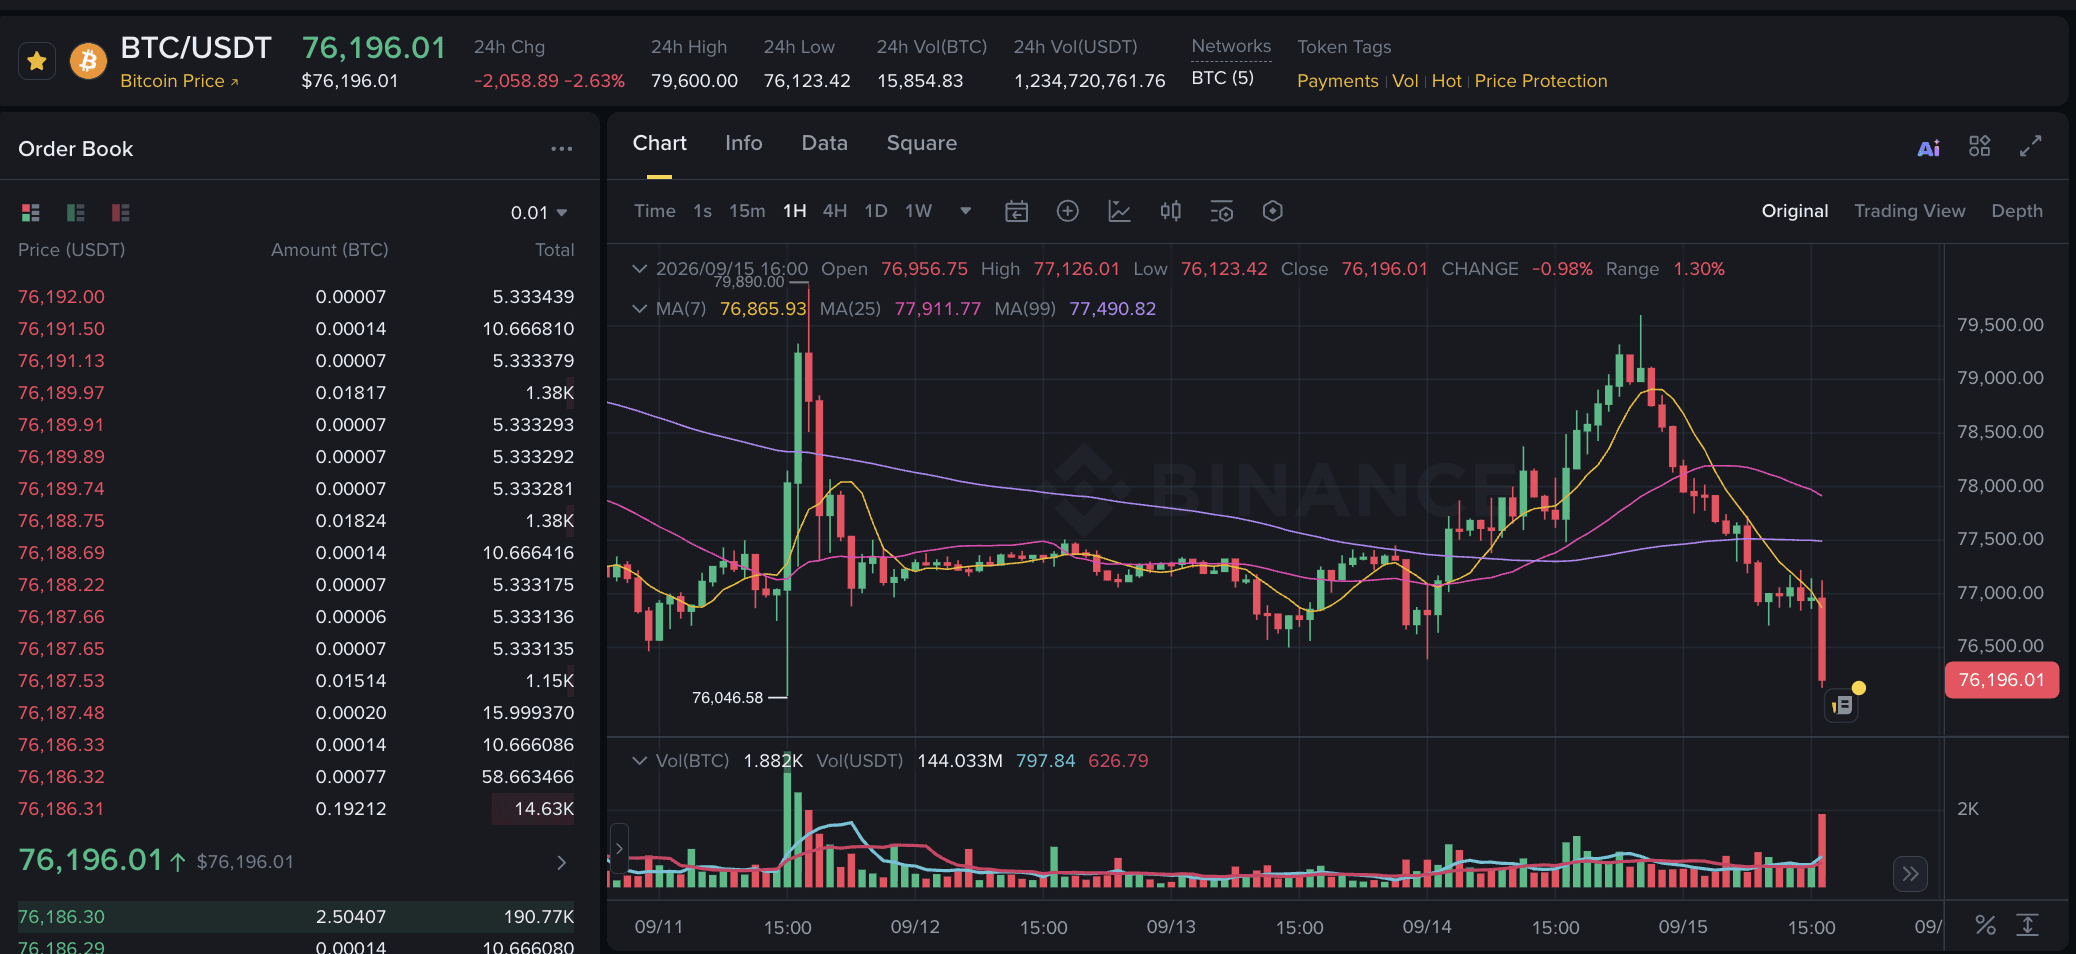
Bitcoin caiu 4,4% da máxima noturna de segunda-feira, de US$ 79.530, para US$ 76.000 — perdendo a média móvel de 50 semanas em US$ 77.430 que tinha acabado de recuperar e rompendo abaixo do piso de US$ 77.100 da zona de absorção à vista da Bitfinex. A taxa de 10 anos chegou a 5,04%, o patamar que a QCP descreveu antes do CPI como "a pior combinação para o Bitcoin: um risco livre de 5% competindo, sem o impulso de crescimento nominal que normalmente acompanha movimentos de yield". Um nível recuperado e depois perdido carrega o significado oposto ao de um que rompe e recupera — a mínima de US$ 76.046 de sexta-feira foi comprada dentro da sessão; o tombo de terça não foi. As opções de compra ficaram marginalmente mais caras do que as calls pela primeira vez desde a recuperação de agosto: a inclinação de 25-delta em 7 dias saiu de +2,16v para -1,05v. A decisão do BOJ na sexta-feira, a 1,25%, é o evento restante mais importante para as criptos — o carry unwind é uma venda mecânica que a correlação do yield do Bitcoin de -0,17 não isola dele.
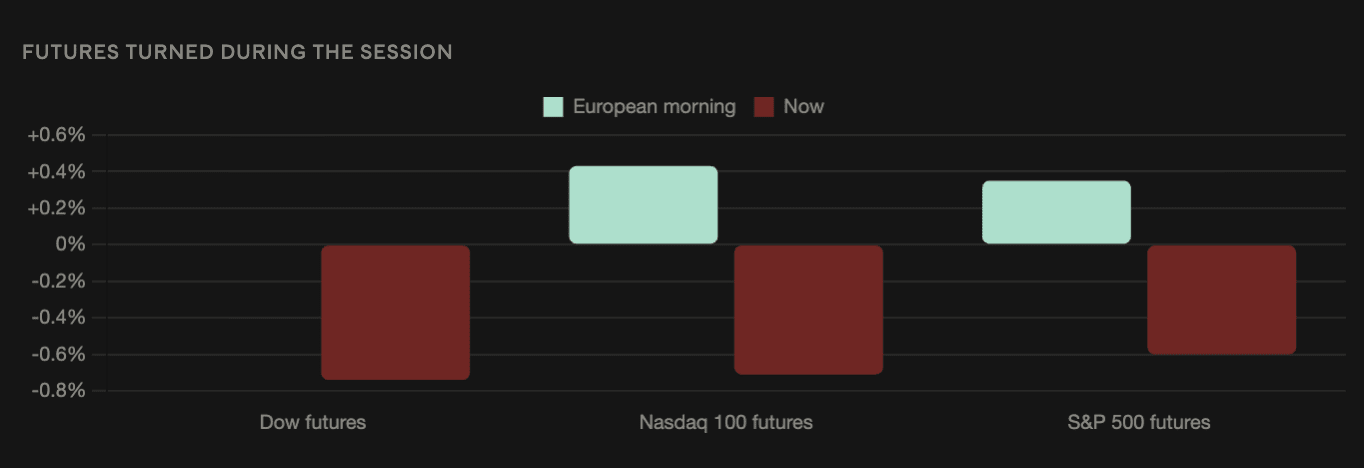
Futuros de índice dos EUA invertem para o vermelho com Dow em queda de 0,74% antes do Fed
Os futuros dos EUA caíram de forma uniforme — Dow -0,74%, Nasdaq -0,71%, S&P 500 -0,60% — revertendo ganhos da manhã e confirmando um fator macro, e não setorial. A queda de segunda-feira foi específica de semicondutores; na terça, a fraqueza uniforme em Dow, S&P e Nasdaq descreve algo mais amplo. Quatro pressões convergiram simultaneamente: 10 anos em 5,04%, Brent acima de US$ 107, 94% de chance para alta do Fed e incerteza de IA após o chamado de fim de semana de Amodei — cada uma administrável individualmente, mas chegando juntas sem os offsets usuais. O fim longo está causando o estrago: no pregão asiático, o 10 anos subiu 6,2 bps contra os 4,4 bps do 2 anos, fechando a curva e revertendo o achatamento impulsionado pelo CPI de sexta-feira. ING: "Lógica: uma alta de juros deveria ter acalmado o fim longo, mas ele costuma ser extremamente volátil." As criptos caíram junto com as ações na terça, e não contra elas — a desacoplagem do Bitcoin de segunda não se repetiu.
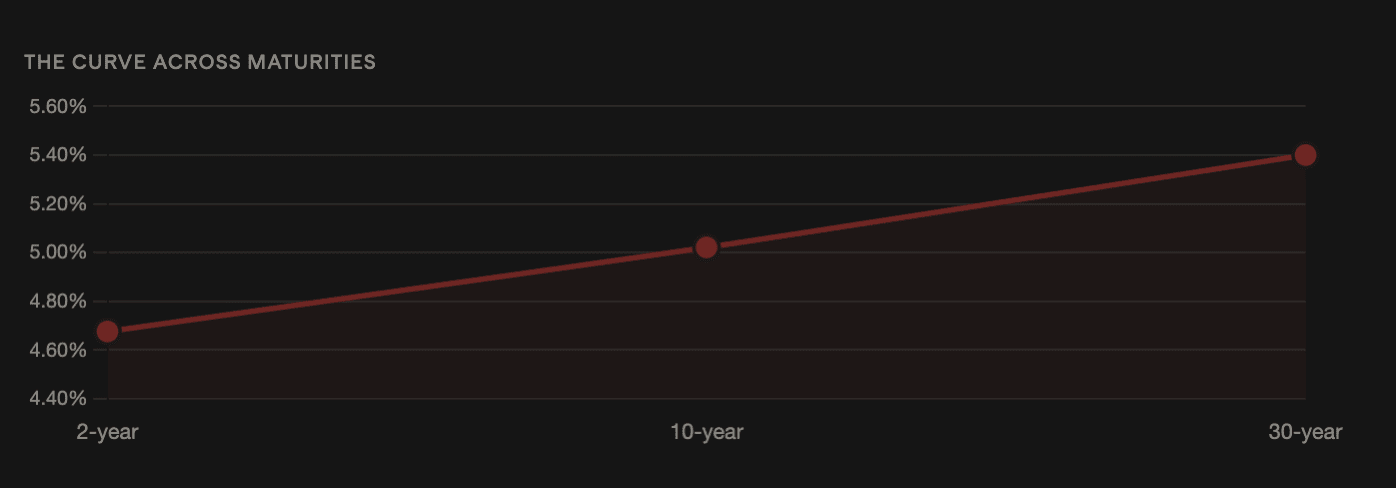
O 30 Anos atinge 5,40% e o 10 Anos supera 5% enquanto a curva se inclina para cima em direção ao Fed
O 30 anos chegou a 5,40% — o maior nível desde junho de 2007 — enquanto a taxa de 10 anos superou 5% pela primeira vez desde outubro de 2023. A reversão da curva é o núcleo analítico: o CPI de sexta-feira gerou achatamento (2 anos à frente, 10 anos estável), sinalizando que o mercado trata a resposta do Fed como adequada. O aumento da inclinação de terça (10 anos +6,2 bps, 2 anos +4,4 bps) indica que o fim longo precifica algo que a taxa de política não resolve. Tom di Galoma, da Mischler, identificou quatro motores — expectativas de juros, oferta de dívida, perspectivas de crescimento e trajetória fiscal — apenas o primeiro deles se resolve quando o ciclo de aperto termina. Stanley Druckenmiller disse que membros do Fed descrevendo a política como restritiva é "ridículo", acrescentando que os yields "se, houver alguma coisa, parecem um pouco baixos". O programa de recompra de Bessent captou US$ 10,5 bilhões em ofertas, aceitou US$ 5,2 bilhões abaixo do seu próprio limite, e os yields ficaram perto das máximas da sessão depois — Oliver Renick, da CNBC: um comprador público comprometido a qualquer preço remove o incentivo para vender cedo. As tarifas de navios-tanque chegaram a US$ 1 milhão por dia pela primeira vez — acima de menos de US$ 100.000 um ano antes — uma entrada de inflação que passa para todos os produtos refinados movidos por mar.
As apostas na Polymarket para o CLARITY Act ser assinado e virar lei este ano caíram de 30-34% para 17-18% depois que os democratas elaboraram uma contraproposta rejeitando o rascunho republicano revisado de 630 páginas distribuído no domingo. A votação de cloture das 14h15 (ET) de terça-feira exige ~60 votos — aproximadamente 7 votos democratas além da base republicana. O ponto de travamento continua sendo a linguagem sobre ética envolvendo participações cripto de oficiais, e não o próprio arcabouço de estrutura de mercado. Yusuf Fakhro, da ARP Digital: "O downside de uma votação fracassada já está em grande medida precificado; uma aprovação surpresa não." Brian Vieten, da Siebert, ofereceu a visão dissidente — uma falha leva lançamentos de produtos e trabalho de tokenização para 2027-2028 em vez de arquivá-los. Kuptsikevich, da FxPro: a capitalização total do mercado cripto em US$ 2,65 trilhões corresponde aos níveis de maio, quando os mercados de previsão deram ao CLARITY mais de 75% de chances — "o mercado está se acostumando com a vida sem esta legislação". A Uniswap manteve sua disposição durante a queda (+1% para US$ 6,60), com mais em jogo na votação do que na maioria dos protocolos DeFi.
Strategy passa a Ford por market cap com sua posição em Bitcoin com alta de menos de 1%
A market cap da Strategy superou a da Ford, fazendo dela a 200ª maior empresa pública dos EUA — com 845.050 BTC no valor de ~US$ 64,2 bilhões, contra uma base de custo de US$ 63,7 bilhões a uma média de US$ 75.385. A posição está em alta de aproximadamente 0,8%, cerca de US$ 520 milhões sobre um desembolso de US$ 63,7 bilhões. A empresa está alocando capital comprando ações preferenciais STRC ($139,3 milhões na semana passada, US$ 635,2 milhões no total, autorização dobrada para US$ 2 bilhões) em vez de comprar Bitcoin — um julgamento de que o desconto nas suas ações oferece melhor valor do que o ativo nos preços atuais. A Strive está rodando o roteiro oposto: 469 BTC adquiridos na semana passada pelo valor de face via emissão preferencial SATA, levando as holdings a 25.000 BTC. Mesma categoria de instrumento, direção oposta, determinada inteiramente por onde as preferenciais são negociadas em relação ao par. A STRC a US$ 98,64 dá à Strategy motivo para recomprar; a SATA no par permite que a Strive continue emitindo para comprar Bitcoin.