

Teve uma história engraçada sobre mamãe e cripto.
Antes, mamãe era uma pessoa bem cética e bem contra tudo o que se chamava cripto.
Mas, por outro lado, mamãe realmente quer ter USD. Não porque ela precise pagar usando USD, mas mais para diversificar e se prevenir caso o rupiah enfraqueça. Você sabe como é, ultimamente o rupiah tem tendência a enfraquecer em relação ao dólar.
Então, naquela época, eu tive a chance de ver as opções de salvar USD em vários bancos.
Alguns ofereciam juros de cerca de 2% ao ano.
Então, é bom mesmo?
Mas o chato é que, na verdade, tinha uma taxa administrativa de US$1 por mês.
Um ano dá US$12.
Também tem conta sem taxa de administração, mas aí é isso... não rende juros. 😂
Mas quando foi calculado de novo conforme a quantia de dinheiro que realmente queria guardar, o resultado final ficou menos atraente.
Os juros vêm, mas parte deles é consumida pela taxa de administração.
Ah, então por que não? 😂
No fim, a parte do banco nem aconteceu.
Aí eu disse:
“E se eu tentasse com cripto pelo menos o USD?”
Foi bem na hora em que a Binance estava com promo de USDT Earn, por volta de 7% ao ano.
Seduzida pelos juros que pareciam bons e por não haver taxa mensal de administração, a mamãe acabou querendo testar.
No começo também era só pra experimentar.
Até na primeira vez que entrou, parte do dinheiro chegou a ser retirada porque a ordem de compra demorou e não chegou a bater no preço que ela tinha mirado.
Ou seja, não foi que ela passou a confiar e colocou bastante de uma vez. 😂
Agora ela está testando de novo. Uma parte já foi atingida, outra ainda está na fila.
Não é que do nada você passa a confiar em cripto ou que sente que cripto com certeza dá lucro.
Mais ou menos assim:
“Se o objetivo é ter exposição em USD e ainda existe a chance de ganhar recompensa mantendo e sem ter taxa mensal de administração, então por que não tentar?”
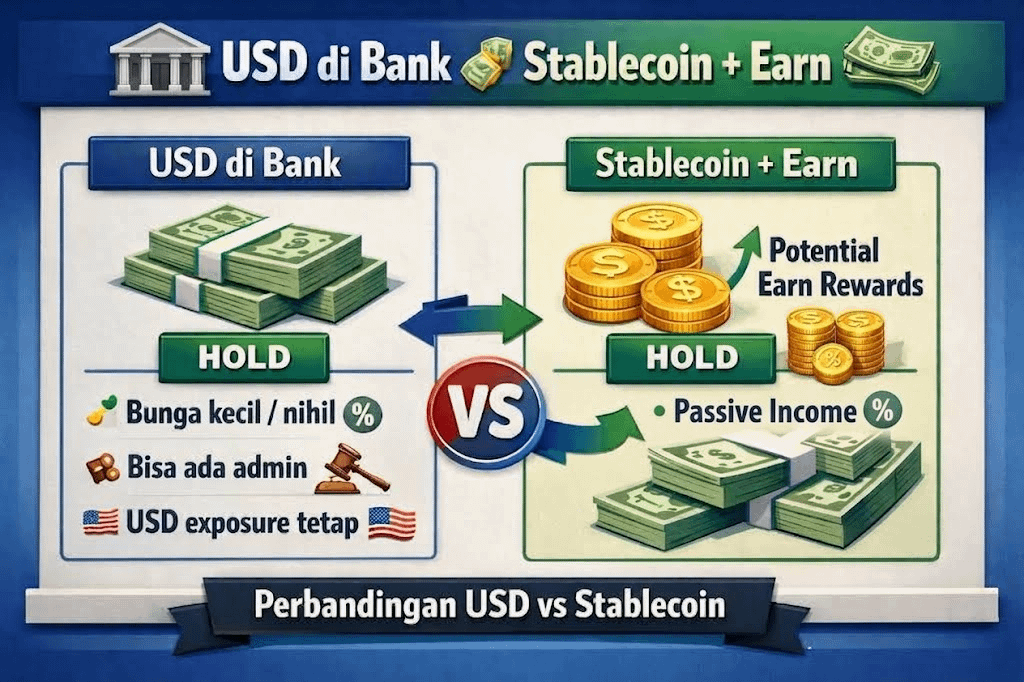
Mas depois de mais ou menos um ano, descobriu-se que os ativos estavam crescendo bastante.
E sabe qual é a parte mais engraçada disso?
A pessoa que no início era a mais cética agora diz:
“Então, adiciona mais um aí.” 😂
Pensando bem, realmente tem diferença.
🏦 No banco, a gente precisa ver os juros obtidos em comparação com a taxa da conta quando você guarda USD.
💵 Enquanto na exchange, ainda existe taxa para comprar/vender stablecoin, mas não há taxa mensal de administração como em certas contas. Os ativos elegíveis também podem ser colocados no Earn para obter recompensas.
Bom, aqui tem duas coisas que não devem ser misturadas.
💰 Recompensas do Earn
Essas recompensas acontecem porque os nossos ativos são colocados no Earn.
📈 Variação do USD/IDR
Isso é sobre o valor do USD quando é calculado em rupias.
Então, por exemplo, se o USD/IDR cair, os ativos ainda podem continuar recebendo recompensas do Earn. Ao contrário, se o USD se fortalecer, o valor dos ativos em rupias também pode subir.
Ou seja, o Earn e a variação da cotação são duas coisas diferentes, não é a mesma coisa.
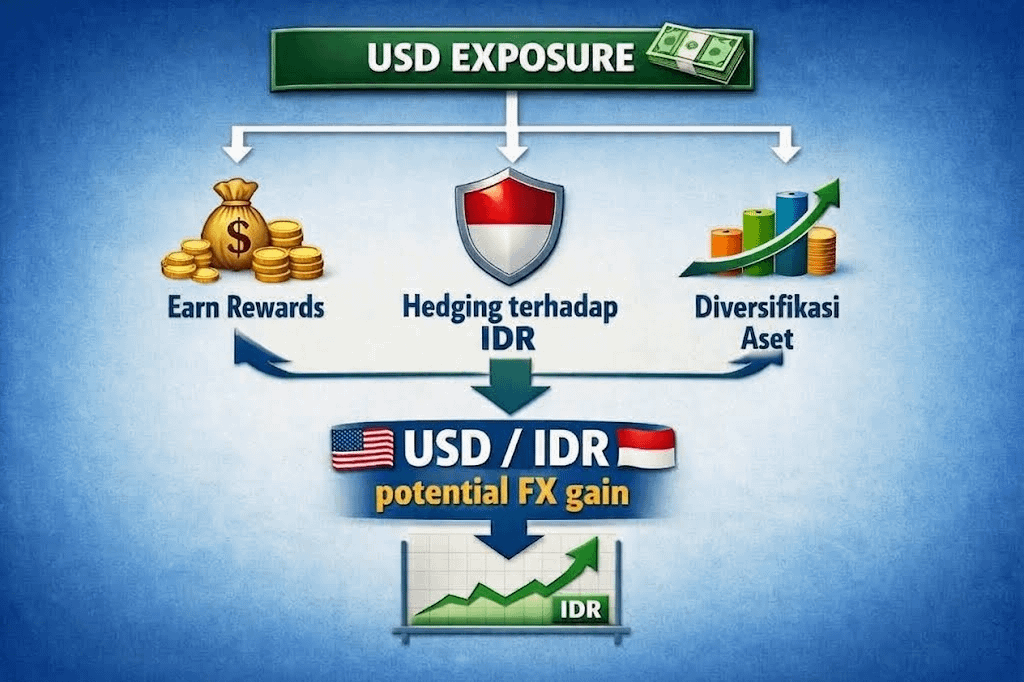
Além disso, ter exposição em USD pode ser uma das formas de diversificar e reduzir a dependência do IDR.
Mas não significa que:
“Cripto sempre é mais vantajoso do que banco.”
Ainda existem taxas de transação para entrar e sair, as recompensas do Earn podem mudar e, claro, há riscos tanto dos stablecoins quanto da plataforma/exchange.
Ah, e aqueles 7% de antes também eram a taxa promocional quando a mamãe começou a testar, não significa que o USDT Earn vá sempre pagar 7%.
O que eu acho interessante nessa história não é sobre:
“Cripto é melhor do que banco.”
Mas o processo é.
No começo era só:
“Eu quero ter USD. Qual opção faz sentido?”
Fica comparando, calculando, fazendo a comparação...
Então tenta de novo.
Um ano depois, o que antes era:
“Cripto? Hmm... não tenho certeza.”
na verdade virou:
“Ah, afinal não é tão ruim. Coloca mais um então.” 😂
As recompensas podem mudar e não é garantia de lucro. Os stablecoins e a plataforma também têm seus próprios riscos. Então, sempre faça DYOR antes de colocar seu dinheiro.