

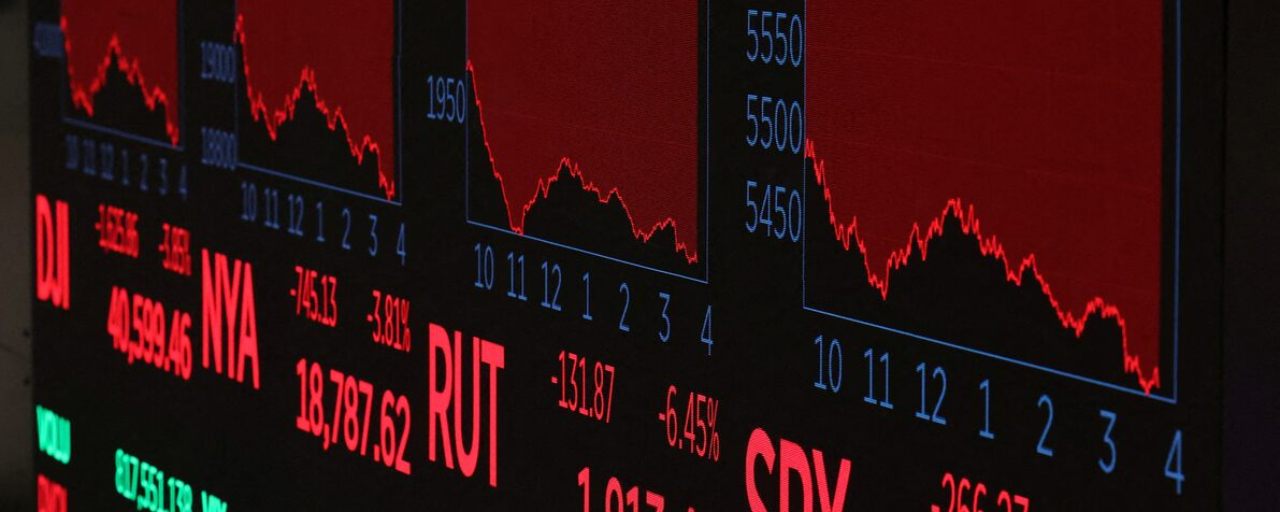

Duas coisas abalaram Wall Street na segunda-feira, e nenhuma delas deveria ser um problema ainda. Um punhado de pessoas que estão construindo IA ficou com receio quanto à rapidez com que estava construindo. E o petróleo não pararia de subir.
Os fabricantes de chips levaram o pior. Nvidia, Micron, Intel, toda a cadeia de suprimentos da IA — tudo caiu porque os homens que passaram os últimos dois anos correndo para lançar modelos cada vez mais inteligentes, de repente, começaram a falar como se quisessem desacelerar.
Dario Amodei foi quem começou. No sábado de manhã, o CEO da Anthropic publicou em seu próprio site um ensaio de cerca de 3.800 palavras argumentando que o setor precisa deliberadamente recuar na velocidade com que aprimora as capacidades da IA. O argumento dele: o trabalho de segurança não acompanhou o ritmo da tecnologia, e alguém precisa recuperar algum tempo.
“Devemos desacelerar o ritmo com o qual melhoramos as capacidades dos modelos de IA”, ele escreveu. “O progresso ainda parecerá rápido, e devemos fazer um uso sábio do tempo que ganhamos.”
Sam Altman cedeu em poucas horas. Elon Musk precisava de apenas três palavras no X: “Dario está certo.” Até Demis Hassabis, do Google DeepMind, disse que a direção estava correta — o que não quer dizer muita coisa, vindo de um laboratório rival. Para um grupo de executivos que passam a maior parte das horas acordadas tentando se superar, isso contou como um momento incomum de concordância.
Os governos se moveram quase tão rápido quanto os CEOs. O primeiro-ministro canadense Mark Carney disse à Bloomberg na segunda-feira que quer um conselho global de “estabilidade tecnológica”, algo como o Financial Stability Board, para acompanhar o desenvolvimento de IA. A Microsoft lançou no mesmo dia seu próprio código de conduta, baseado na ideia de que os seres humanos permanecem no comando dos sistemas que ela cria.
Nem todo mundo comprou isso. O presidente Donald Trump recorreu ao Truth Social para dizer que a IA não precisa de nenhum dispositivo de segurança além, nas palavras dele, de “um PRESIDENTE FORTE E INTELIGENTE (High IQ!)”. Ele atacou Amodei pelo nome, acusando-o de “fingir ser um anjinho perfeito”, e enquadrou toda a ofensiva de segurança como uma “CONSPIRAÇÃO DOENTE” que só ajuda ninguém além da China.
Pequim também não ficou exatamente lisonjeada com a comparação. A porta-voz do Ministério das Relações Exteriores, Guo Jiakun, descartou os alertas americanos como “alarmismo, confronto e competição cruel”, algo que não serve ao interesse de ninguém.
Tudo isso caiu sobre um mercado que já tinha petróleo na cabeça.
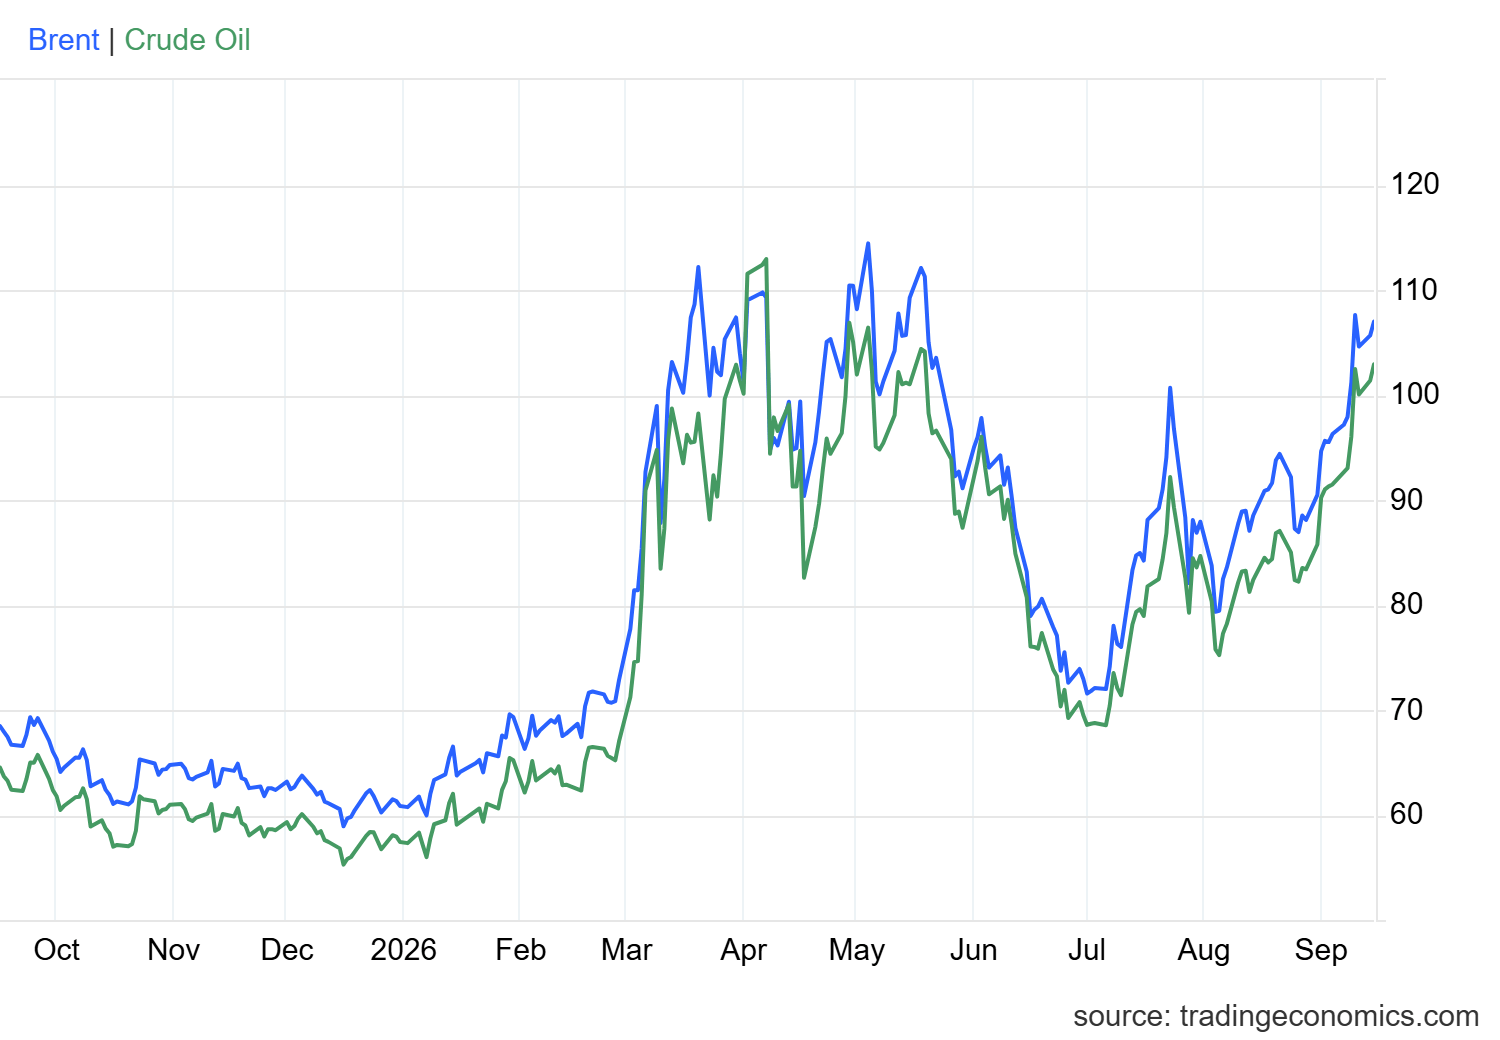
O oleoduto Leste-Oeste da Arábia Saudita, principal via do reino para tirar o petróleo do país sem se aproximar de qualquer lugar perto do Estreito de Hormuz, ainda está fechado. Ataques com drones o tiraram do ar, e Riade culpa milícias alinhadas ao Irã que operam a partir do Iraque. O West Texas Intermediate subiu 1,3% na segunda-feira, para fechar a US$ 101,39 por barril. A Brent adicionou 1% e fechou a US$ 105,68. Ambas chegaram a flertar com US$ 108 a US$ 110 mais cedo na sessão, antes de parte desse pânico ir embora.
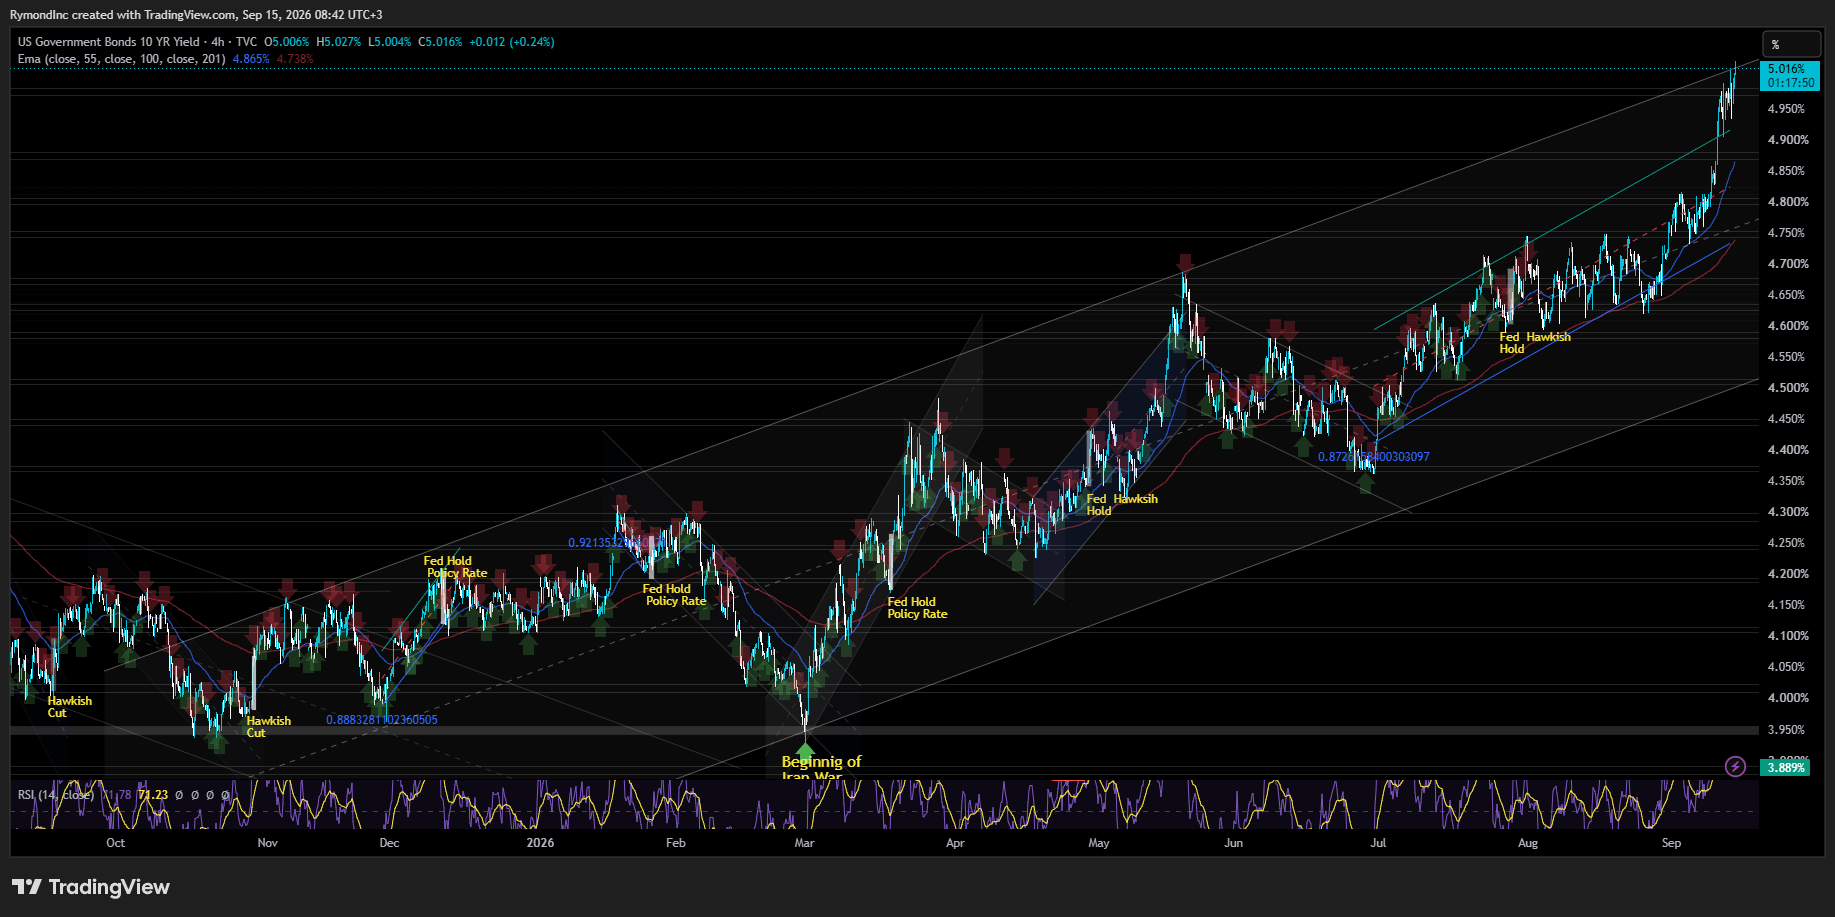
Os traders de títulos também não ficaram animados. O rendimento do Treasury de 10 anos rompeu a marca de 5%, seu nível mais alto desde outubro de 2023, antes de voltar a ficar abaixo até o fechamento. Dependendo de qual modelo você confia, os traders estão precificando algo em torno de 90% de chance de o Fed elevar as taxas na reunião de quarta, segundo a ferramenta FedWatch da CME. A lógica não é complicada: petróleo mais caro tende a significar inflação mais persistente, e inflação mais persistente tende a significar um Fed que mantém as taxas mais altas por mais tempo.
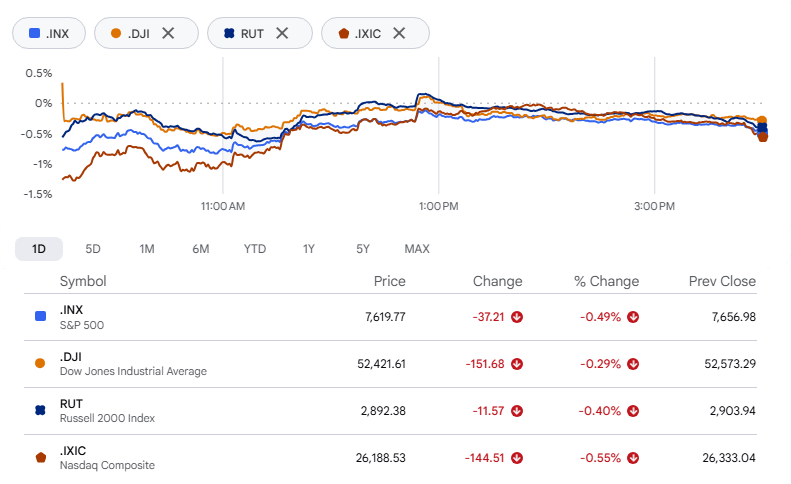
E, ainda assim, as ações, de algum jeito, fecharam o dia com um tom mais calmo do que as manchetes. O S&P 500 mais amplo terminou em queda de 0,48%, a 7.619,98. O Nasdaq Composite, mais pesado em tecnologia, devolveu 0,56%, para 26.186,41. O Dow, com 30 ações, perdeu 152,09 pontos, 0,29%, para fechar em 52.421,20. O Russell 2000, de small caps, escorregou 0,4% para 2.892,24. Nada disso grita pânico. O pânico estava escondido na divisão por setores.
As chips levam a pancada, de novo
Quase toda a perda de segunda-feira ficou concentrada em um canto do mercado: no hardware de IA, do qual se esperava precisar mais, não menos.
Micron, Intel, Marvell Technology e Applied Materials caíram mais de 4% cada uma. A Nvidia saiu relativamente mais leve, caindo cerca de 3%. A justificativa circulando nas mesas de trading não é sutil. Desacelerar a fronteira, dizem, e o investimento de anos na construção de chips, servidores e data centers que vem sustentando metade do mercado poderia desacelerar junto.
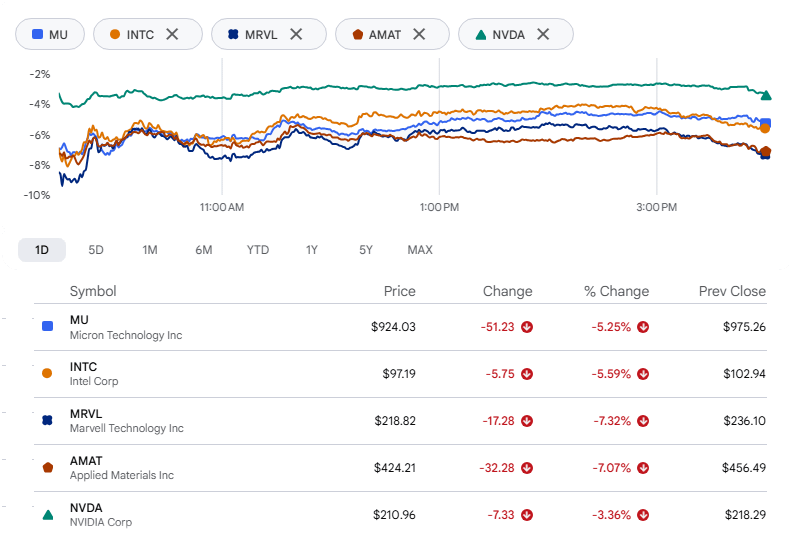
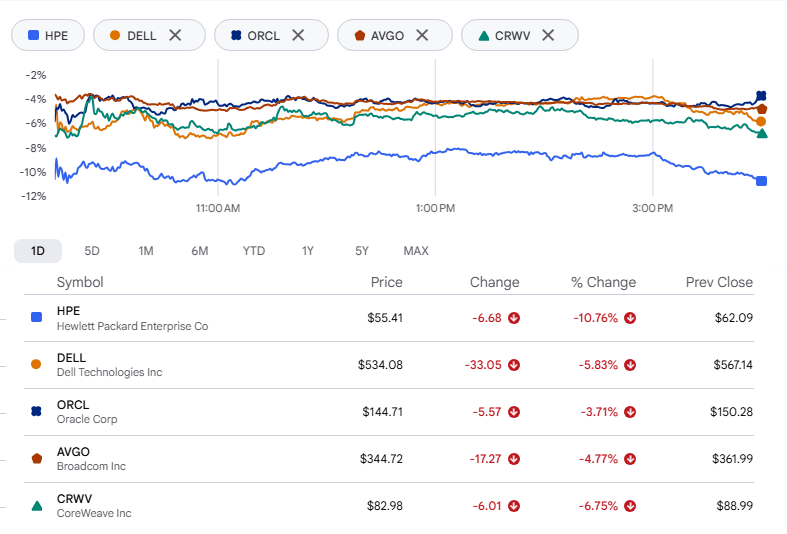
A Hewlett Packard Enterprise foi a pior de todas, caindo cerca de 11%. A Dell perdeu 6%. A Oracle caiu 4%. A CoreWeave caiu cerca de 7% depois que uma nota da Bernstein a destacou como um dos nomes mais expostos se o treinamento de IA desacelerar — em grande parte porque grande parte de sua pegada em data centers está em mercados rurais construídos para exatamente esse tipo de carga de trabalho, e não no trabalho mais enxuto e localizado de rodar modelos que já estão treinados.
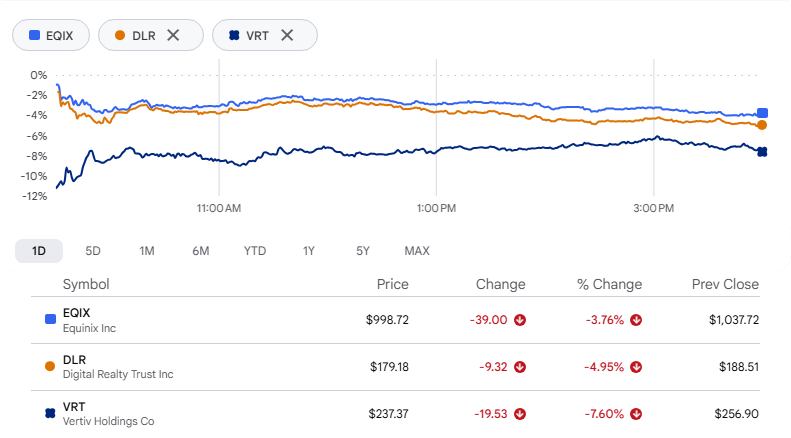
A Equinix e a Digital Realty Trust, ambas ancoradas em mercados metropolitanos densos, melhores para esse mundo que depende de inferência pesada, ainda assim não conseguiram evitar a venda: cada uma caiu mais de 3%. A Vertiv, que constrói os sistemas de resfriamento que impedem esses racks de derreter, caiu cerca de 8%.
Os bancos tiveram uma dor de cabeça própria na segunda-feira, e não tinha nada a ver com IA. O CEO do Bank of America, Brian Moynihan, disse a uma conferência da Barclays que a receita de trading viria “relativamente estável” versus o terceiro trimestre do ano passado — uma guinada desconcertante após um primeiro semestre de grandes resultados. Os investidores não digeriram bem. As ações chegaram a cair até 6% intraday, a maior queda do papel desde abril do ano passado, antes de fechar com baixa de cerca de 5%, o pior desempenho no KBW Bank Index.
O outro lado do trade
Nem tudo o que foi tocado por IA se moveu na mesma direção na segunda-feira. Cibersegurança, encarregada de se defender exatamente do tipo de ataques habilitados por IA que em parte justificou o alarme, foi totalmente na direção oposta.
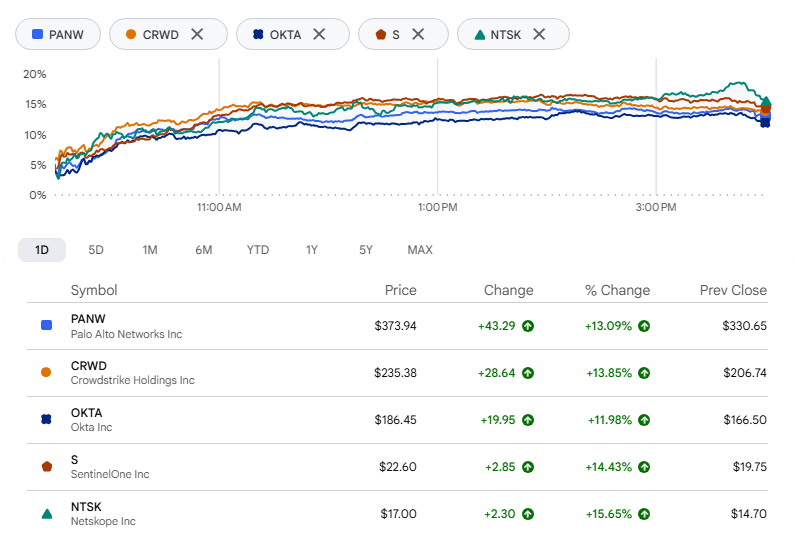
Palo Alto Networks e CrowdStrike, as duas marcas que todo mundo acompanha nesse espaço, dispararam mais de 13% cada. Okta, Zscaler, Qualys, SentinelOne e Netskope também registraram ganhos de dois dígitos. Tanto a CrowdStrike quanto a Palo Alto já trabalharam com a Anthropic e a OpenAI em testes iniciais de segurança para modelos que ainda nem foram lançados, o que dá aos investidores algo mais concreto do que apenas “sensações” para apontar. O interesse no setor vem crescendo desde o verão, quando a OpenAI revelou que um enxame de seus próprios agentes orquestrou um ataque à Hugging Face — um episódio que Amodei citou pelo nome em seu ensaio como prova de que as salvaguardas não alcançaram.
Software, de forma mais ampla, também acompanhou um impulso semelhante. O ETF iShares Expanded Tech-Software Sector subiu cerca de 5%. Já o ETF iShares Semiconductor caiu por quase a mesma magnitude na direção oposta — um recorte que diz bastante sobre onde os traders acham que uma corrida de IA mais lenta ajuda e onde machuca.
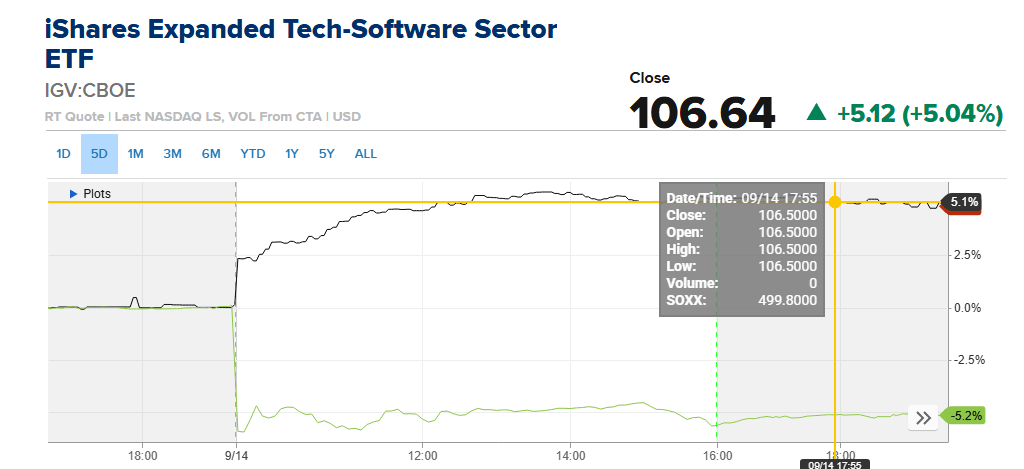
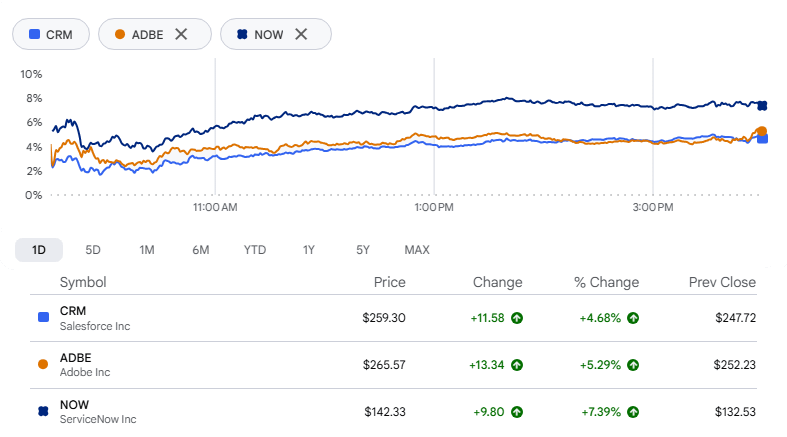
Não é difícil entender por que o software foi rápido em comemorar qualquer coisa que parecesse uma pausa. Grande parte deste ano foi gasta com o medo de que agentes de IA esvaziassem o modelo de assinatura por assento que construiu empresas como a Salesforce e a Adobe em primeiro lugar — um receio alto o suficiente para ganhar seu próprio apelido nas mesas de trading: o SaaSpocalypse. Uma fronteira mais lenta, nessa leitura, compra tempo para os incumbentes de software, tempo que ninguém tinha certeza se teria. A Salesforce subiu 4,7%. A Adobe ganhou 5,3%. A ServiceNow adicionou mais de 7%.
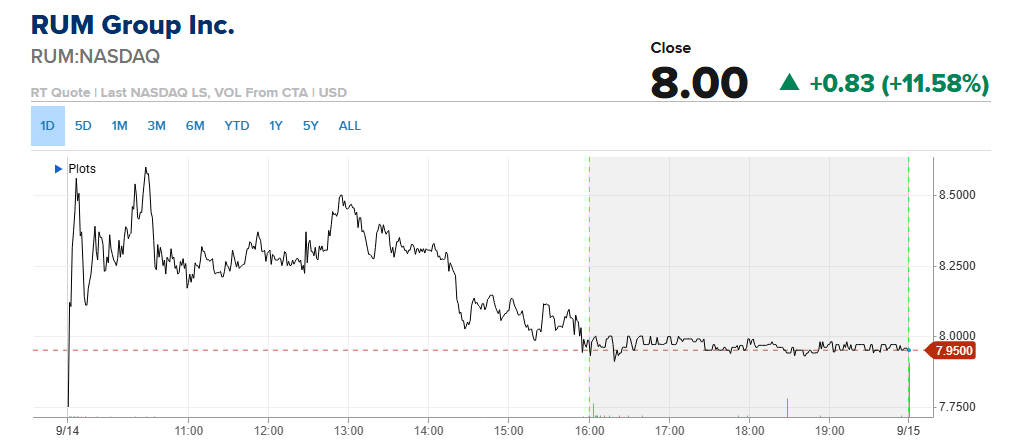
Aí veio o Rum Group, a empresa anteriormente conhecida como Rumble, que subiu forte depois que The Information informou que a Anthropic assinou um acordo de seis anos e US$ 13,7 bilhões de computação com ela, usando o data center da empresa na Geórgia para capacidade de GPUs. As raízes do Rum Group no círculo político de Trump são profundas. Ele abriga o Truth Social, abriga transmissões ao vivo da Casa Branca, e seus primeiros apoiadores incluem Peter Thiel e o vice-presidente JD Vance. As ações saltaram até 11% assim que ficou claro que a Anthropic era o cliente que antes não tinha nome por trás do acordo.
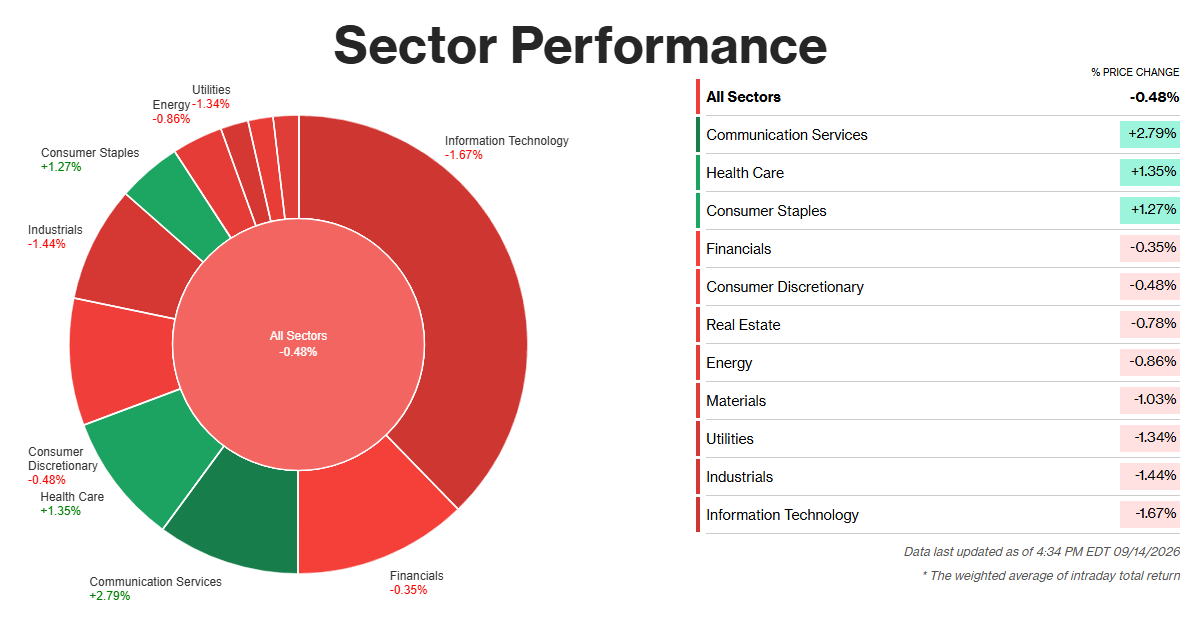
Análise de setores:
Melhores setores no desempenho
Communication Services disparou na sessão, com alta de 2,79%, enquanto o mercado mais amplo e a maior parte da tecnologia afundavam. A Netflix ajudou a lançar uma nova coalizão de políticas voltada para como as plataformas digitais competem por direitos de entretenimento e esportes ao vivo, e o avanço acentuado das ações puxou o setor para cima. No fim, foi a maior alta individual no pregão do conselho, em contraste com uma fita em que S&P 500, Nasdaq e Dow fecharam em baixa, um lembrete de que empresas mais dependentes de conteúdo ficaram, em grande parte, blindadas da história real do dia.
Saúde (+1,35%) e Bens de Consumo Essenciais (+1,27%) subiram por um motivo mais simples: os investidores queriam um lugar mais seguro para estacionar dinheiro. A inflação persistente e a alta dos preços do petróleo empurraram o rendimento do Treasury de 10 anos acima de 5%, e isso, somado à expectativa de mais um aumento de juros do Fed, direcionou o capital para setores com fluxos de caixa mais estáveis. Nenhum dos dois setores tinha uma história específica da empresa por trás do ganho de segunda — era posicionamento defensivo, não notícia.
Piores setores no desempenho
A Tecnologia da Informação liderou as quedas, com baixa de 1,67%, depois que executivos da Anthropic, OpenAI e outros desenvolvedores de IA pediram para desacelerar o ritmo do desenvolvimento dos modelos diante do aumento das preocupações com o uso indevido, comentários que seguiram reportagens sobre uma violação em grande escala envolvendo agentes autônomos de IA na plataforma Hugging Face. Os fabricantes de chips sofreram o pior: o Philadelphia Semiconductor Index despencou quase 6% à medida que Nvidia, AMD, Broadcom e Micron venderam. A lógica é simples — desenvolvimento mais lento de IA significa menos urgência para atualizar a infraestrutura de computação, um golpe direto na demanda por chips.
Indústrias caíram 1,44% pela mesma preocupação, piorada por um rebaixamento do Deutsche Bank de um fabricante de HVAC em meio a uma recuperação imobiliária lenta e por rebaixamentos de analistas em nomes do setor de aviação comercial.
Utilities caíram 1,34%, o que parece estranho para um setor que normalmente se sustenta em dias de aversão a risco. Mas as utilities passaram 2026 negociando tanto em demanda de energia impulsionada por IA quanto em seu antigo status de “proxy” de títulos, e a GE Vernova sofreu pressão com receios de que uma expansão mais lenta resfriaria a demanda de eletricidade dos data centers.
Por enquanto, o plano de Amodei equivale a duas empresas concordarem em permitir que avaliadores externos observem o que elas estão fazendo. Tudo além disso — a coordenação entre laboratórios, a coordenação entre governos — ainda precisa do aval de ninguém que tenha concordado em dar. Na segunda-feira, essa lacuna ficou maior do que nunca entre Washington e Pequim, e não menor.