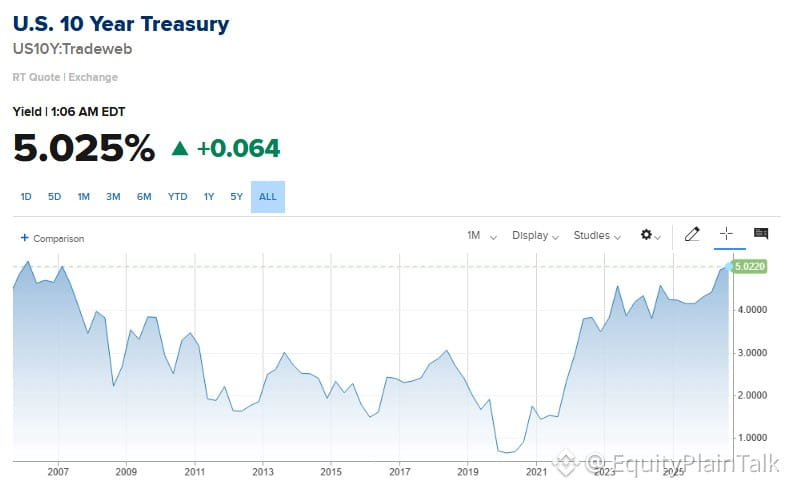
A rentabilidade dos Treasuries de 10 anos acabou de atingir níveis que não víamos desde pouco antes de 2008.
Isso não é um ponto de dados aleatório. Naquela época, os juros subiam enquanto o Fed apertava as condições num contexto de bolha de crédito. Todo mundo sabe como isso terminou.
Agora? Um cenário diferente, a mesma pressão. Juros mais altos significam:
- Hipotecas mais caras
- Refinanciamento da dívida corporativa fica doloroso
- Valuation das ações é pressionado (especialmente em ações de crescimento)
- O dólar se fortalece, prejudicando exportadores
O mercado de títulos está precificando ou inflação persistente, ou um Fed que permanece restritivo por mais tempo do que o esperado. De qualquer forma, os ativos de risco não gostam disso.
Acompanhe de perto os spreads de crédito e os dados de habitação. Se esses indicadores piorarem, isto deixa de ser apenas uma história de juros.
Isso não é um ponto de dados aleatório. Naquela época, os juros subiam enquanto o Fed apertava as condições num contexto de bolha de crédito. Todo mundo sabe como isso terminou.
Agora? Um cenário diferente, a mesma pressão. Juros mais altos significam:
- Hipotecas mais caras
- Refinanciamento da dívida corporativa fica doloroso
- Valuation das ações é pressionado (especialmente em ações de crescimento)
- O dólar se fortalece, prejudicando exportadores
O mercado de títulos está precificando ou inflação persistente, ou um Fed que permanece restritivo por mais tempo do que o esperado. De qualquer forma, os ativos de risco não gostam disso.
Acompanhe de perto os spreads de crédito e os dados de habitação. Se esses indicadores piorarem, isto deixa de ser apenas uma história de juros.