


A disputa sobre a Lei CLARITY tornou-se uma questão direta: os americanos vão escolher manter seu dinheiro em bancos ou vão usar stablecoins atreladas ao dólar, com recompensas promissoras?
Antes da votação do Senado de terça-feira, oito organizações bancárias solicitaram aos legisladores que estabelecessem regulamentações mais rigorosas sobre incentivos para o uso de stablecoins. Sua posição é simples: quando os depósitos saem dos bancos, eles perdem uma fonte de financiamento confiável e barata, além da disponibilidade de caixa.
A importância desta pergunta decorre do fato de que os bancos usam depósitos para conceder empréstimos. Em maio, a Cryptopolitan escreveu que, nos EUA, os bancos usam cerca de 80% dos depósitos para financiar empréstimos; portanto, a questão dos incentivos para stablecoins passa a ser tanto a questão dos custos de financiamento quanto o controle dos pagamentos baseados no dólar.
Por que manter tokens em vez de dinheiro é o jogo inteiro
Stablecoins foram feitas para imitar ativos como o dólar. Segundo um artigo publicado pelo BIS, quase 98% das stablecoins são avaliadas em dólares. O FMI afirma que o valor do mercado é de cerca de US$ 300 bilhões em agosto.
A Lei GENIUS de 2025 impede que os emissores de stablecoins paguem juros ou rendimento diretamente. A análise da Casa Branca mostrou que a legislação não proíbe explicitamente a distribuição de recompensas por afiliadas e outros terceiros. A Lei CLARITY poderia determinar quanto espaço essas arranjos têm para continuar.
O que os bancos queriam retirar do texto
Em uma carta divulgada na segunda-feira endereçada ao líder da maioria no Senado, John Thune, e ao líder da minoria no Senado, Chuck Schumer, grupos bancários disseram que não poderiam apoiar a mais recente proposta de recompensas.
Eles também pediram que o Senado eliminasse a palavra “exclusivamente” da definição de pagamento baseada em manter, para substituir a expressão “equivalente econômica ou funcionalmente” pela frase “substancialmente similar” e para remover referências a recompensas baseadas em saldo, duração ou tempo no negócio.
As organizações que colocaram seus nomes na carta também incluem a Associação Americana de Banqueiros (American Bankers Association), o Bank Policy Institute e os Independent Community Bankers of America, entre outras. A carta surge depois que 80 associações de banqueiros estaduais juntaram-se a pedidos por uma linguagem mais rígida em 10 de setembro, segundo o ABA Banking Journal.
A matemática do próprio governo derruba o pânico
O Conselho de Assessores Econômicos da Casa Branca (CEA) elaborou uma estimativa significativamente menor dos possíveis danos ao crédito.
O estudo de abril indicou que, ao banir o rendimento (yield) das stablecoins, o nível de empréstimos dos bancos aumentaria apenas US$ 2,1 bilhões, equivalente a 0,02%, enquanto criaria uma perda líquida de bem-estar de US$ 800 milhões. Os empréstimos dos bancos comunitários aumentariam em aproximadamente US$ 500 milhões.
Mesmo no caso de premissas quase irrealistas que o CEA mencionou, incluindo uso de stablecoins cerca de seis vezes maior do que hoje e a transformação da política monetária do Fed, o aumento no crédito aos bancos é estimado em apenas 4,4%.
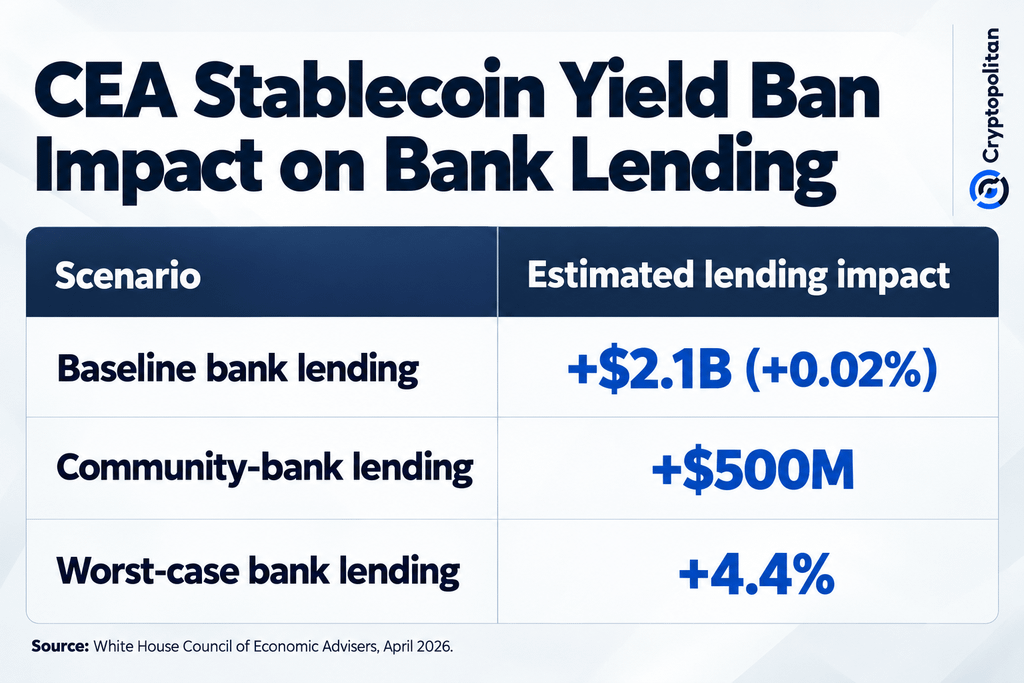 Banimento do rendimento de stablecoins da CEA: ganho de US$ 2,1 bi em empréstimos vs. 4,4% no pior caso
O que mudou desde o rascunho de maio
A legislação atualizada divulgada no domingo tem 126 emendas significativas buscadas pelos democratas, conforme reportado pela Reuters.
O projeto de lei aperta as regras que determinam como figuras públicas podem se beneficiar de criptomoedas e concede aos procuradores-gerais estaduais poderes significativos em relação à aplicação da lei nessa área. A senadora Cynthia Lummis disse que o projeto de lei agora está pronto para avançar, enquanto a equipe da senadora Elizabeth Warren descreveu as mudanças relacionadas à ética como “vazias”.
O projeto de lei exige 60 votos para aprovar a regra de encerramento (cloture) na terça-feira.
Por que o enquadramento “banco vs. cripto” é simplista demais
A divisão da indústria não é tão clara. Segundo o Cryptopolitan, Goldman Sachs, BNY e Morgan Stanley apoiaram a legislação, contrariando grupos bancários voltados ao varejo.
Enquanto isso, bancos comunitários não necessariamente estão rejeitando stablecoins. A rede de bancos comunitários e cooperativas de crédito da Moov, com mais de 1.000 instituições, consegue utilizar a tecnologia de pagamentos com stablecoins fornecida pela Coinbase.
Esse impacto vai além da indústria bancária dos EUA. O BIS adverte que o uso amplamente difundido de stablecoins atreladas ao dólar pode promover a dolarização digital em economias emergentes, enquanto o FMI informa que até mesmo o uso em pequena escala de stablecoins pode obrigar empresas financeiras tradicionais a elevar seu nível em termos de competitividade em custos e eficiência.
Portanto, a votação de terça-feira não é apenas uma discordância sobre depósitos, mas sim uma batalha para decidir quem vai controlar a próxima fase dos pagamentos em dólares.
Texto final atualizado: Emitido em 14 de setembro (versão final) Proibição passiva de rendimento de stablecoin Proibido Ainda proibido Recompensas de atividade/transação Permitidas Permitido explicitamente Recompensas que funcionam como juros bancários Proibidas Proibidas Papel do Tesouro Sem “disjuntor” especial de depósitos no resumo de maio Tesouro recebe um novo mecanismo de disjuntor Bancos comunitários Preocupação geral com competição de depósitos Protegido explicitamente por meio do disjuntor Mensuração do impacto nos depósitos Sem mecanismo detalhado comparável Agências federais devem estudar fluxos de depósitos e efeitos nos empréstimos Marketing de stablecoins como depósitos Restrito Proibido explicitamente
O texto final da CLARITY mantém recompensas de stablecoins baseadas em transações, mas dá ao Tesouro um mecanismo estilo emergência para apertar as regras caso as stablecoins, de forma demonstrável, puxem depósitos de bancos comunitários
Não leia só notícias de cripto. Entenda. Assine nossa newsletter. É grátis.