📊 A Armadilha de Capex da IA: Carteira de $678B vs. Fluxo de Caixa Negativo
O relatório da Binance Research, “Beyond the AI Boom”, revela a maior contradição estrutural do mercado neste momento.
🔍 O Sinal de Demanda (O Bom):
· Google Cloud: +82% para 514B**. Processando 22B tokens/min (acima dos 16B).
· Microsoft: RPO comercial: $678B (+84%). Azure +43%. Copilot >30M de assentos pagos.
· Oracle: RPO: $638B (+363%). Mas apenas ~12% converte em 12 meses. ~20% após 5 anos.
· Modelos: Anthropic ~25B em receita anualizada (com prejuízo). Ambos na fila de IPO.
🔍 A Crise de Capex (O Feio):
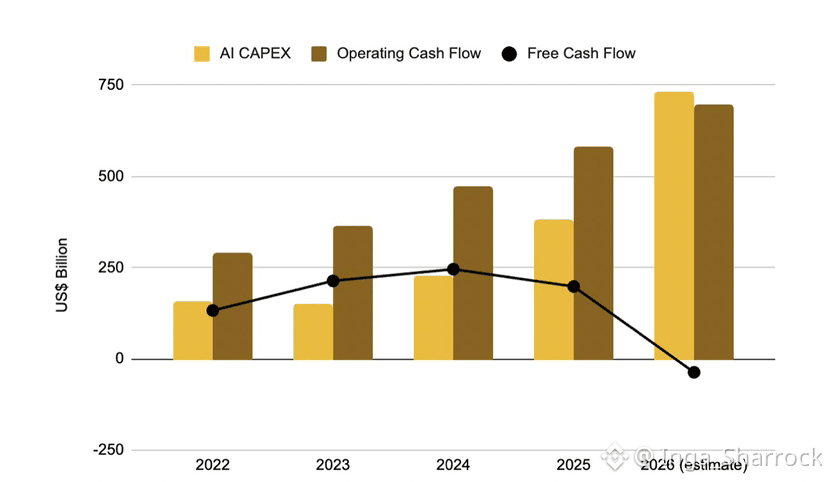
· CapEx > Fluxo de Caixa Operacional: o gap está se ampliando.
· Fluxo de Caixa Livre: ficando negativo em 2026 pela primeira vez no ciclo.
· Depreciação vs. Receita: os hyperscalers precisam converter a demanda contratada em receita reconhecida rápido o suficiente para justificar o gasto diante de cronogramas de depreciação de 4 a 6 anos.
🔍 A Realidade Estrutural:
· A demanda é genuinamente enorme.
· Mas é de longo prazo. Muito pouco chega rapidamente.
· Essa diferença—carteira vs. receita reconhecida—é o que o resto do relatório aborda.
🛡️ O Protocolo:
· Para IA/Semis: o mercado está penalizando gastos sem conversão.
· Para Software & Mercados de Capitais: o capital está girando por aqui. Fique atento a rupturas estruturais.
· A Invalidacão: Se a conversão de backlog acelerar (aumentando os 12% da Oracle), a tese inverte para altista. Se o CapEx continuar alto e o FCF seguir negativo, espere uma correção mais profunda.
O Takeaway: o trade de IA não é mais sobre quem gasta mais. É sobre quem converte gasto em fluxo de caixa.
Você está negociando o backlog ou o fluxo de caixa? 👇
#IA #NVDA #MSFT #GOOGL #Oracle #Capex #BinanceResearch #RiskManagement #StructuralAnalysis
O relatório da Binance Research, “Beyond the AI Boom”, revela a maior contradição estrutural do mercado neste momento.
🔍 O Sinal de Demanda (O Bom):
· Google Cloud: +82% para 514B**. Processando 22B tokens/min (acima dos 16B).
· Microsoft: RPO comercial: $678B (+84%). Azure +43%. Copilot >30M de assentos pagos.
· Oracle: RPO: $638B (+363%). Mas apenas ~12% converte em 12 meses. ~20% após 5 anos.
· Modelos: Anthropic ~25B em receita anualizada (com prejuízo). Ambos na fila de IPO.
🔍 A Crise de Capex (O Feio):
· CapEx > Fluxo de Caixa Operacional: o gap está se ampliando.
· Fluxo de Caixa Livre: ficando negativo em 2026 pela primeira vez no ciclo.
· Depreciação vs. Receita: os hyperscalers precisam converter a demanda contratada em receita reconhecida rápido o suficiente para justificar o gasto diante de cronogramas de depreciação de 4 a 6 anos.
🔍 A Realidade Estrutural:
· A demanda é genuinamente enorme.
· Mas é de longo prazo. Muito pouco chega rapidamente.
· Essa diferença—carteira vs. receita reconhecida—é o que o resto do relatório aborda.
🛡️ O Protocolo:
· Para IA/Semis: o mercado está penalizando gastos sem conversão.
· Para Software & Mercados de Capitais: o capital está girando por aqui. Fique atento a rupturas estruturais.
· A Invalidacão: Se a conversão de backlog acelerar (aumentando os 12% da Oracle), a tese inverte para altista. Se o CapEx continuar alto e o FCF seguir negativo, espere uma correção mais profunda.
O Takeaway: o trade de IA não é mais sobre quem gasta mais. É sobre quem converte gasto em fluxo de caixa.
Você está negociando o backlog ou o fluxo de caixa? 👇
#IA #NVDA #MSFT #GOOGL #Oracle #Capex #BinanceResearch #RiskManagement #StructuralAnalysis