
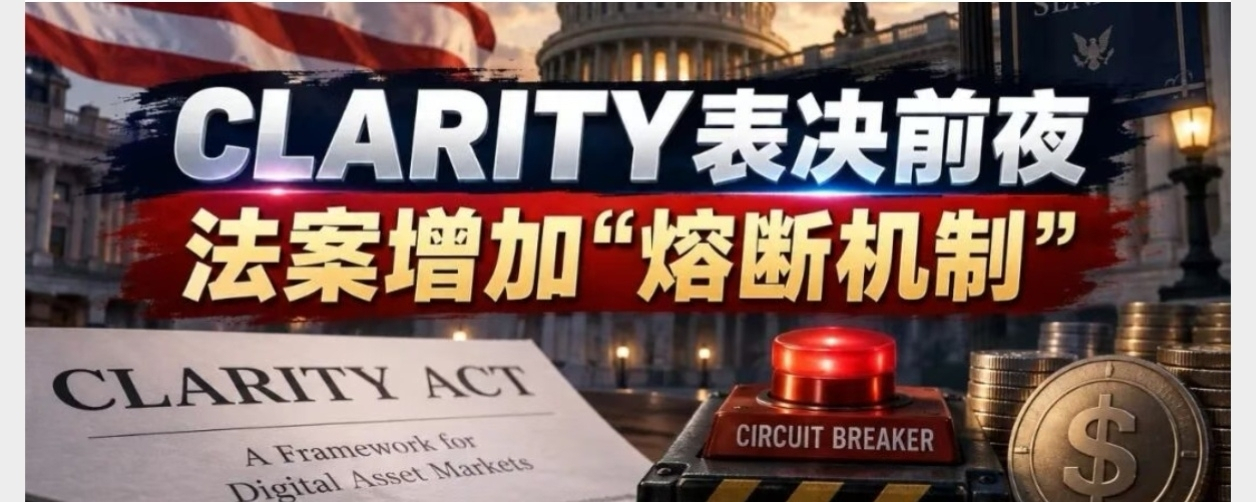

A legislação sobre a estrutura do mercado de ativos digitais nos EUA está na reta final.
O Senado dos EUA realizará, em 15 de setembro, uma votação processual crucial sobre o CLARITY Act, exigindo 60 votos para que o avanço do projeto seja mantido.
Na véspera da votação, um problema que já vinha sendo debatido por meses voltou a ocupar o centro das atenções: as stablecoins vão ou não “puxar” dinheiro das contas bancárias?
Bessent: Se stablecoins prejudicarem os bancos comunitários, o Tesouro agirá. Em 14 de setembro, às vésperas da votação processual crucial do CLARITY Act, o secretário do Tesouro dos EUA, Scott Bessent, (斯科特·贝森特) manifestou publicamente apoio ao projeto final. Sua posição central é muito clara: “The CLARITY Act is critical to ensuring America wins the global race for new technology.” “O CLARITY Act é crucial para garantir que os EUA saiam vitoriosos na corrida global por novas tecnologias.”
Ele também conecta o CLARITY Act ao GENIUS Act, que já foi aprovado. Ao impulsionar o GENIUS Act, os EUA querem que novas infraestruturas financeiras, inclusive as envolvendo stablecoins, sejam estabelecidas nos EUA, em vez de irem para o exterior. Bessent, em seguida, enfatiza outro objetivo: as Community Banks (bancos comunitários) também precisam ser protegidas. Essa é uma mudança bastante digna de atenção no texto mais recente do CLARITY Act.
A nova lei concede ao secretário do Tesouro dos EUA ferramentas adicionais para intervir quando as stablecoins levarem à fuga de depósitos bancários e começarem a causar impacto substancial nos bancos comunitários. A declaração de Bessent foi direta: “If stablecoins cause harm to community banks, I will not hesitate to use these tools to ensure they remain fully protected.” “Se as stablecoins causarem danos aos bancos comunitários, não hesitarei em usar essas ferramentas para garantir que eles permaneçam totalmente protegidos.” Como se trata da versão mais recente do CLARITY, o surgimento de um “circuit breaker” é uma das mudanças mais dignas de atenção na versão que pode ser a última antes da votação.
Se stablecoins e suas plataformas relacionadas puderem atrair dinheiro por meio de Rewards (recompensas), Yield (rentabilidade) ou outras formas economicamente semelhantes a juros, então parte do dinheiro que originalmente estaria nos bancos pode acabar entrando no ecossistema de stablecoins. Para grandes bancos como JPMorgan e Bank of America, isso talvez não constitua um problema imediato de sobrevivência.
Mas, para os bancos comunitários nos EUA, que dependem fortemente de depósitos locais para conceder empréstimos, o problema é diferente. Portanto, a nova versão do CLARITY Act inclui um conjunto de mecanismos de intervenção voltados para Deposit Flight (fuga de depósitos), ou seja, um Circuit Breaker (mecanismo de “desarme”).
Se no futuro os dados mostrarem que stablecoins realmente causam uma grave fuga de depósitos e começam a prejudicar os bancos comunitários, o secretário do Tesouro poderá usar os poderes concedidos pela lei para intervir.
Na verdade, esta é uma abordagem regulatória bem típica dos EUA: primeiro, abrir espaço para a inovação e, depois, deixar um “freio” para o regulador.
Mas o setor bancário dos EUA diz: esperem os depósitos fugirem; só então “disparem” o mecanismo de desarme será tarde demais — no mesmo dia em que Bessent fez declarações públicas, a indústria bancária levantou imediatamente objeções.
De acordo com a revelação da apresentadora do Crypto In America, Eleanor Terrett, oito associações do setor bancário dos EUA afirmaram explicitamente, em uma carta recente enviada aos líderes do Senado, que o suposto “Circuit Breaker” da nova versão do CLARITY Act não pode ser considerado um verdadeiro Safeguard (mecanismo de proteção).
A lógica da indústria bancária é a seguinte: se tiver que esperar que a “fuga em grande escala de depósitos” já seja um fato consumado antes de o secretário do Tesouro agir, então, para alguns bancos comunitários menores e com balanços mais frágeis, o dano pode já ter ocorrido.
Portanto, o que a indústria bancária continua exigindo que seja alterado é: Stablecoin Rewards (recompensas por stablecoin).
Eles querem apertar ainda mais a redação do projeto de lei, fechando a possibilidade de plataformas de stablecoin oferecerem, de várias formas, algo semelhante a juros de depósitos bancários sobre saldos de stablecoin.
Por que “recompensas por stablecoin” viraria o “osso duro” final do CLARITY? É aqui que está a questão. Se a stablecoin for apenas um instrumento de pagamento, a lógica do dinheiro é Dollar (dólar) → Stablecoin (stablecoin) → Payment (pagamento), e isso ainda não configura uma competição totalmente direta com os depósitos bancários.
Mas, se uma plataforma de negociação ou outras instituições puderem oferecer recompensas de retenção de stablecoin com base na quantidade mantida, no tempo de retenção etc., as escolhas do usuário podem se transformar numa comparação entre Bank Deposit (depósito bancário) e “Stablecoin + Rewards (stablecoin + recompensas)”. Nesse momento, a stablecoin deixa de ser apenas um Payment Instrument (instrumento de pagamento) e pode se tornar, aos poucos, uma Deposit Alternative (alternativa a depósito). É justamente isso que a indústria bancária mais teme.#特朗普就CLARITY法案条款存疑 #比特币涨1.64%突破78000美元
