
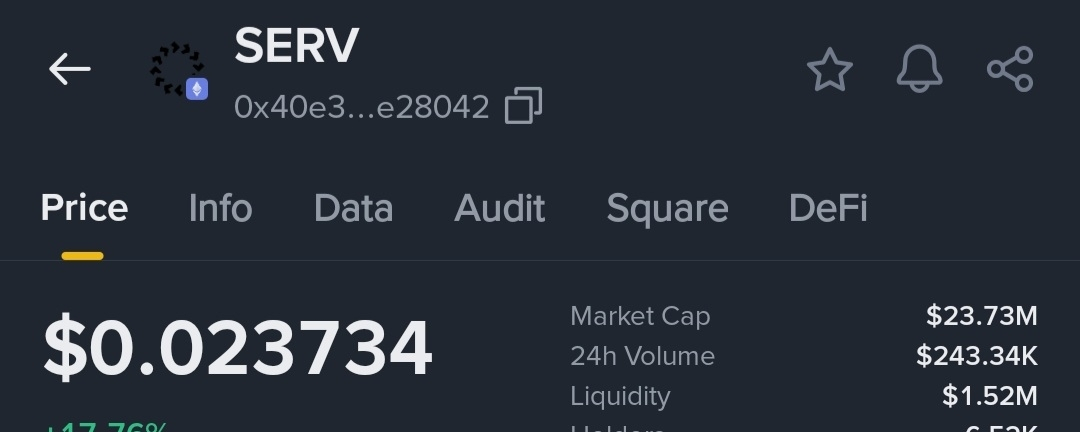


SERV em torno de US$ 0,02 com ~770M em circulação / 1B no máximo significa que US$ 1 é aproximadamente 45–50×, ou cerca de US$ 770M de market cap / US$ 1B de FDV. Isso é uma grande alta, mas não é um múltiplo absurdo no mundo cripto se o produto realmente se tornar a infraestrutura padrão de agentes e o token for o medidor desse uso.
O que US$ 1 realmente exige?
Você não precisa do próximo OpenAI. Você precisa que o mercado precifique a SERV como a camada de “pá e enxada” para agentes de produção, com dinheiro entrando no token.
Uma forma simples de pensar sobre isso:
Se 25% da receita de Reasoning API + B2B for usada para comprar e queimar $SERV, então um FDV de US$ 1B pode ser sustentado por uma narrativa de dezenas de milhões em taxa anual (run rate), não bilhões—desde que investidores acreditem que a receita é recorrente, crescendo e mecanicamente ligada à redução de supply.
Exemplo: US$ 40M/ano de receita de plataforma e US$ 10M/ano de recompras. Em um $1B FDV isso é um sink anual de 1%, que é modesto. O múltiplo vem das expectativas de crescimento (agentes explodindo, SERV virando o roteador padrão) + escassez se as queimas começarem a se compor enquanto o float fica travado (sticky).
Então o caso de alta não é US$ 1 por causa de vibes. É uso, receita, 25% buy/burn, float mais apertado, expansão de múltiplo porque o ativo agora é uma reivindicação sobre inferência de agentes, não apenas mais um ticker de IA.
1. O produto fica em cima de um gargalo real
Laboratórios de ponta vendem inteligência bruta. Bancos, governos e stacks de agentes de produção não falham porque o modelo não é inteligente o suficiente. Eles falham porque:
uma solicitação de um usuário vira uma cadeia de chamadas, retries e uso de ferramentas
custo explode
saídas divergem
não há trilha de auditoria.
O pitch do SERV é uma camada de compilador/raciocínio: transforma inglês em grafos limitados, força schemas, verifica com agentes sombra, mantém um log de auditoria, troca uma URL base. Se isso funcionar nem que seja parcialmente como anunciado, não está competindo com GPT/Claude. Está vendendo a camada de produção que falta para esses modelos.
Todo framework de agentes (LangChain, stacks customizados, ferramentas tipo n8n, plataformas de agentes cripto) vira um canal de distribuição. O SERV não precisa vencer a guerra do modelo. Precisa virar o sidecar padrão de inferência.
2. O custo é a cunha que pode forçar adoção
Se modelos pequenos + SERV conseguirem se aproximar da qualidade da fronteira (frontier) por uma fração grande do custo, a matemática de compras muda:
startups param de queimar caixa em cadeias de GPT; empresas podem rodar 10 a 100× mais passos de agentes com o mesmo orçamento. modelos open source ficam bons o suficiente porque o grafo os restringe.
É assim que você obtém volume. Cargas de trabalho de agentes não são uma única conclusão (completion). São loops. Um desempenho 20 a 90× melhor por dólar reivindicado, mesmo que com desconto pesado, ainda aponta para um produto que consegue roubar fatia de inferência sem vencer um único “bake off” de modelo com nome de marca.
A US$ 1, o mercado está assumindo que essa cunha de custo é real o bastante para que rotear tráfego via SERV vire hábito.
3. Compradores regulados pagam por auditabilidade, não por demos
O caso de alta fica bem mais forte se o SERV não for só um ChatGPT mais barato.
Bancos, pagamentos, governo, seguros, impostos, robótica e conformidade precisam.
grafos de decisão rastreáveis
sem treinamento nos dados deles
controles de injeção/vazamento
algo que eles possam mostrar a um regulador
Esse é outro orçamento. Esses compradores pagam por redução de risco. Eles também demoram mais, mas quando entram, não trocam como usuários de cripto.
Claim de produção no estilo Neol / governo dos Emirados. Benchmark de terceira parte no estilo Thought Proof. Proximidade do EPAA / grupo de trabalho de bancos. Greg Ivanov (ex-parcerias do Google Play) como abridor de portas para a empresa.
Se até algumas poucas implantações reguladas saírem do piloto, contrato de produção e SERV deixa de parecer um token de US$ 15 a 20M e passa a parecer infraestrutura vertical. Comparáveis em IA cripto que só tinham memes e launchpads nunca tiveram esse segundo comprador.
4. Uma roda-mola de dois lados que o mercado consegue entender de verdade. A maioria dos tokens de IA tem uma história.
O SERV tem um diagrama de fiação.
Empresas e construtores enviam inferência através do SERV.
Eles pagam em créditos USD/USDC.
25% dessa receita compra e queima $SERV.
Construtores também lançam agentes/startups no launchpad; taxas e atividade tocam o SERV.
Mais lançamentos + mais agentes + mais inferência + mais queimas.
O token não é um adesivo de governança. É o sink da única parte da IA que vai crescer mais rápido do que a qualidade do modelo: passos de agentes.
Se o lançamento da API pública (set 2026) transformar logos de beta privado em volume pago no Q4 2026 2027, o preço pode reprecificar antes que a roda-mola completa fique enorme. A cripto precifica o segundo derivativo do que começou a imprimir isso.
5. Por que US$ 1 é um número narrativo que cripto já sabe como pagar
Em ciclos anteriores?
tokens de infraestrutura com produto funcionando e uma história de queima receberam de US$ 500M a US$ 3B de FDVs sem serem monopólios de categoria.
Nomes de agentes de IA ( $FET , $VIRTUAL e vários betas do launchpad) foram recalibrados para captação de atenção (mindshare) + um caso de uso metrado plausível, não auditado como GAAP
US$ 1B de FDV para o OS de raciocínio para agentes não é algo estranho se a API pública estiver no ar
alguns estudos de caso de produção são repetíveis. as queimas ficam visíveis na cadeia
enterprise BD está claramente convertendo
A partir de US$ 0,02, o caminho parece US$ 0,05–0,10; a API é real, os traders notam,
US$ 0,20–0,40 primeiros logos enterprise pagos / provas de burn on chain.
US$ 1 SERV é tratado como infraestrutura de categoria, não como experimento de micro cap.
Esse último passo é expansão de múltiplo. Acontece quando a pergunta muda de “essa equipe entrega?” para “quanto de inferência de agentes eles conseguem tributar?”
6. Oferta não é infinitamente inflacionária
Máx. 1B. ~77% já em circulação. Existe vest da equipe, mas isto não é um coin de cliff de 20% circ / 80% unlock do mesmo jeito que muitos lançamentos de 2024 foram.
Grande parte da dor do float já está no preço
nova demanda (API + launchpad + especulação) atinge um mercado que já está, em grande parte, emitido
queimas começam a importar mais do que emissões
Isso é o setup que você quer para um 50×, se a demanda aparecer. Low float desbloqueia bombas que matam sonhos de US$ 1. Alta circ + real sink é como US$ 1 vira um número redondo que as pessoas realmente negociam.
7. A distribuição é mais ampla do que um startup normal de 20 pessoas. Uma empresa de Londres com 20 pessoas não parece capaz de dominar IA enterprise.
Compatibilidade com SDK da OpenAI/Anthropic = vendas sem migração. launchpad cripto + holders do $SERV = distribuição e tesouraria embutidas. hackathons, Token2049, EPAA, rede do Ivanov = pipeline
todo construtor de agentes que está limitado por custo é um lead.
Se o SERV for uma mudança de configuração em duas linhas, CAC pode continuar baixo. É assim que um time pequeno supera seu peso: vende uma camada, não um platform de rip and replace.
8. O setup assimétrico
O lado negativo daqui é outro float AI cripto que nunca registra receita real de API.
A inferência de agentes vira uma grande nova linha de custo em toda a economia
alguém precisa torná-la confiável e barata
O SERV já está ao vivo, tokenizado e apontado para exatamente esse trabalho
Você não precisa de 10% da receita da OpenAI. Você precisa ser a camada padrão de confiabilidade para uma fatia do tráfego de agentes, com recompra transparente. A partir daí, US$ 1 é um evento de precificação de categoria, não um “milagre print”.
Volume de API pago depois do lançamento público, não prints de lista de espera.
recompras na cadeia alinhadas com a política de 25%.
Contratos de produção nomeados (banco, gov, robótica) com duração, não “estamos na sala”.
Retenção. taxas de chamada falha e custo por tarefa nos workloads dos clientes.
Circ/float: vest vende vs queima.
Se esses cinco ficarem verdes nos próximos 12 a 18 meses, US$ 1 é o mercado dizendo que o SERV é infraestrutura. Se não, US$ 1 é só um número redondo num gráfico.
Não é conselho financeiro. Um 50× de uma moeda de US$ 15–20M ainda exige execução, receita visível e risco na fita. O caso de alta é que o trabalho a ser feito é grande, o produto mira o gargalo certo.
#BitcoinReboundsTo$79K #FedHikeOddsRiseTo89% #RLUSDSupplyHitsRecord$2.442B #AvalancheIntegratesIntoUAEPassDigitalVault #AnthropicCEOCallsForAISlowdown