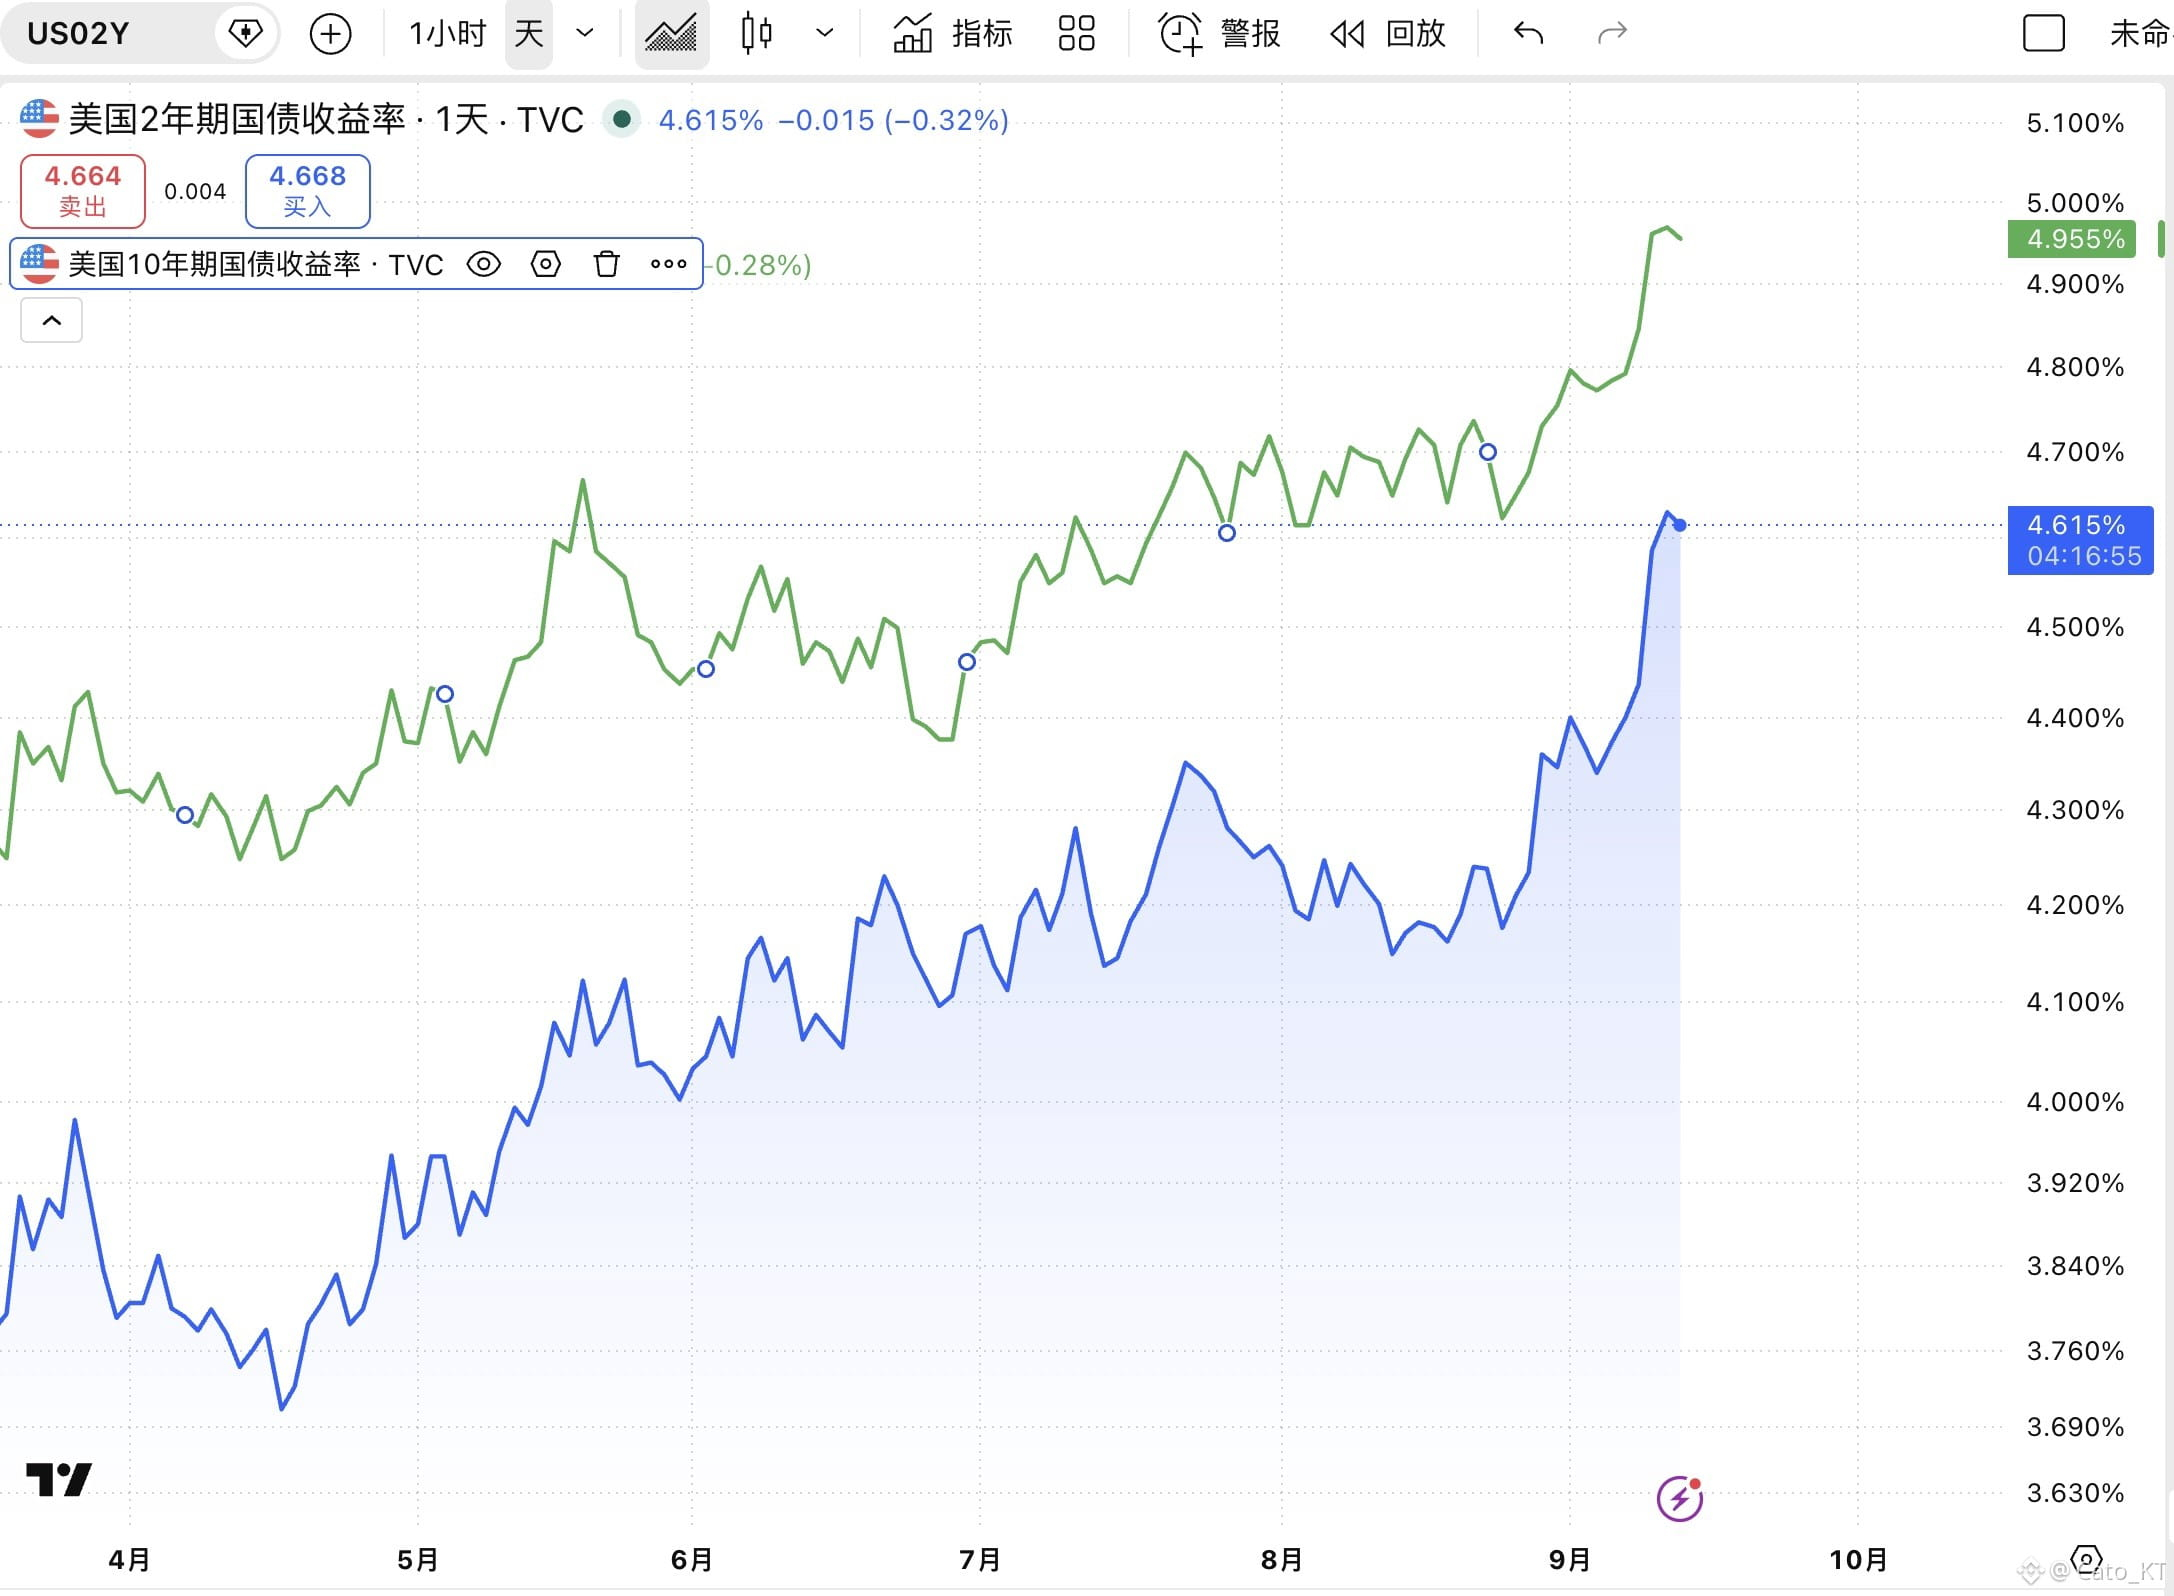
Hoje, a taxa de rendimento dos Títulos do Tesouro dos EUA de 10 anos volta a se aproximar de 5%, enquanto a taxa de 2 anos acelera em alta. A diferença entre as duas continua se estreitando; quando as faixas de rendimento se igualarem, o mercado de títulos entrará na fase de “urso em equilíbrio” (“bear flat”).
Em geral, quando o mercado de títulos entra em “bear flat”, isso é ainda menos favorável para os ativos de risco: os ativos com rendimento livre de risco absorvem parte da liquidez, o que também significa mais pressão sobre os ativos de risco.
Antes da confirmação do ciclo de alta das taxas, as variações nas taxas de 2 anos e 10 anos seguem um ritmo semelhante. Após a confirmação de novas altas, porém, sob a influência das políticas subsequentes do Federal Reserve (Fed), as duas passariam a se comportar de forma diferente.
Se mantiver a expectativa de novas altas “hawkish” (mais agressivas), a taxa de 2 anos continuará a subir aceleradamente; já os rendimentos dos Treasuries longos de 10 e 30 anos, atraídos pelas expectativas de futuras altas, tenderão a cair ligeiramente. Isso tende a acelerar o estreitamento da diferença entre a taxa de 2 e 10 anos.
Assim que os rendimentos de curto e longo prazo entrarem na fase de “bear flat”, é preciso ficar atento ao fato de a taxa de 2 anos passar a ficar acima da de curto vs. longo (inversão da curva). Isso indica que a pressão recairá sobre o setor bancário: os bancos irão elevar os critérios para conceder empréstimos e apertar os limites de crédito, o que é desfavorável para empresas e para o cenário em geral.
Portanto, como calibrar os rendimentos do mercado de títulos, para que a curva de juros se achate, mas sem chegar à fase de “bear flat” ou a uma inversão? Assim, após a alta das taxas em setembro, o Fed precisa ter atenção especial em acalmar o mercado, reduzindo as preocupações de que o Fed continue elevando as taxas. É por isso que eu acho que, mesmo que em setembro haja alta, ainda assim se trata de uma alta “dovish” (mais cautelosa/menos agressiva)!
PS: O mercado de títulos é uma janela de observação importante desta semana; para detalhes, veja o texto anterior “Orientação Macroeconômica desta Semana” #美联储加息概率升至89%
Em geral, quando o mercado de títulos entra em “bear flat”, isso é ainda menos favorável para os ativos de risco: os ativos com rendimento livre de risco absorvem parte da liquidez, o que também significa mais pressão sobre os ativos de risco.
Antes da confirmação do ciclo de alta das taxas, as variações nas taxas de 2 anos e 10 anos seguem um ritmo semelhante. Após a confirmação de novas altas, porém, sob a influência das políticas subsequentes do Federal Reserve (Fed), as duas passariam a se comportar de forma diferente.
Se mantiver a expectativa de novas altas “hawkish” (mais agressivas), a taxa de 2 anos continuará a subir aceleradamente; já os rendimentos dos Treasuries longos de 10 e 30 anos, atraídos pelas expectativas de futuras altas, tenderão a cair ligeiramente. Isso tende a acelerar o estreitamento da diferença entre a taxa de 2 e 10 anos.
Assim que os rendimentos de curto e longo prazo entrarem na fase de “bear flat”, é preciso ficar atento ao fato de a taxa de 2 anos passar a ficar acima da de curto vs. longo (inversão da curva). Isso indica que a pressão recairá sobre o setor bancário: os bancos irão elevar os critérios para conceder empréstimos e apertar os limites de crédito, o que é desfavorável para empresas e para o cenário em geral.
Portanto, como calibrar os rendimentos do mercado de títulos, para que a curva de juros se achate, mas sem chegar à fase de “bear flat” ou a uma inversão? Assim, após a alta das taxas em setembro, o Fed precisa ter atenção especial em acalmar o mercado, reduzindo as preocupações de que o Fed continue elevando as taxas. É por isso que eu acho que, mesmo que em setembro haja alta, ainda assim se trata de uma alta “dovish” (mais cautelosa/menos agressiva)!
PS: O mercado de títulos é uma janela de observação importante desta semana; para detalhes, veja o texto anterior “Orientação Macroeconômica desta Semana” #美联储加息概率升至89%