
#光通信 O setor ainda deve manter-se promissor pelo menos até 2027—2029
1. Atualmente, 1,6T e 800G ainda são o principal incremento. As encomendas de 1,6T em 2027 deverão multiplicar por várias vezes em relação a 2026, e o 800G pelo menos dobrará. Até 2028, a 2,4T ganha volume, com a entrada de mais CSPs de 1,6T, além de novas demandas trazidas pelo CPO, que passarão a ser o motor do crescimento. Já o 800G será gradualmente substituído pelo 1,6T. A tecnologia de banda única de 400G deve amadurecer entre 2028 e 2029, impulsionando ainda mais a evolução da largura de banda.
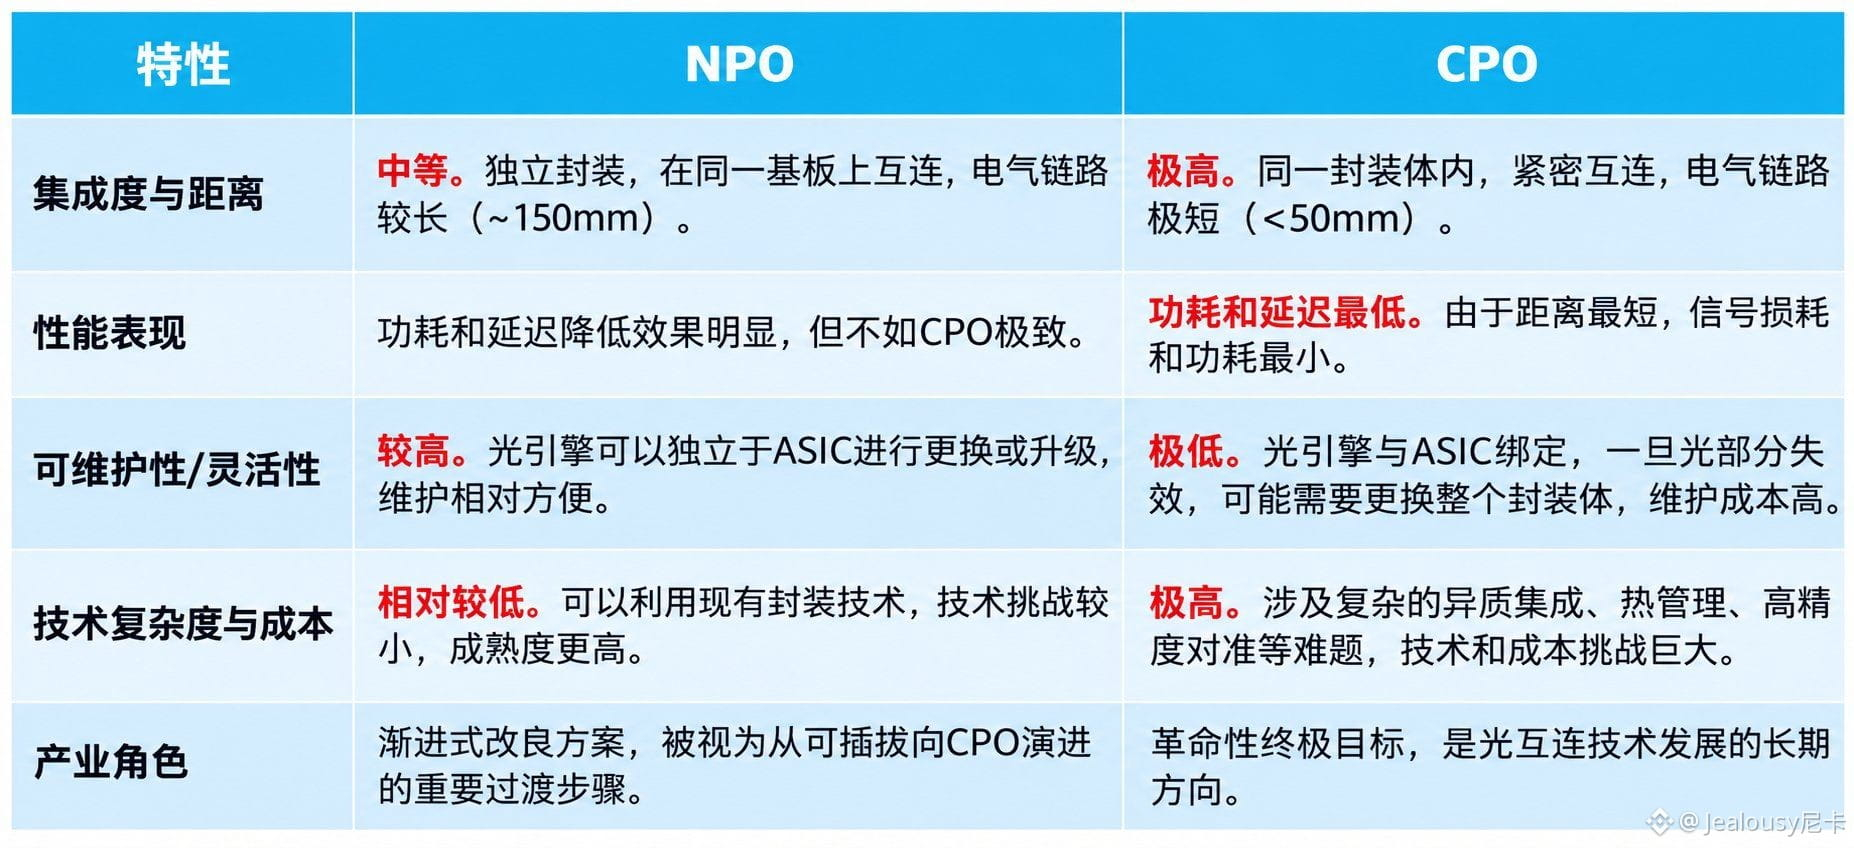
2. Em termos de rota tecnológica, um julgamento importante é o seguinte: o CPO não vai substituir completamente, de forma rápida, o sistema plugável. Plugável, NPO e CPO tendem a coexistir por um longo período no futuro. O plugável ainda terá um ciclo de vida longo em cenários de scale out; o NPO também não é um produto de transição de curto prazo. A segunda e a terceira gerações devem evoluir para empacotamento 2.5D e 3D, com expectativa de início da implantação no segundo semestre de 2027. O CPO, apesar de oferecer melhor desempenho, ainda enfrenta hoje problemas de confiabilidade, manutenção, custos e maturidade da cadeia industrial; sua adoção em larga escala deve acontecer apenas após 2030.
3. A cadeia de suprimentos continua sendo um gargalo importante para a indústria. Especialmente em 2026—2027, com DFB 1,6T e materiais-chave como DSP. A empresa garante capacidade com antecedência por meio de adiantamentos, acordos de longo prazo e investimentos estratégicos. No entanto, à medida que a demanda continua crescendo, a situação de oferta mais apertada dificilmente será totalmente aliviada no curto prazo.
4. As barreiras competitivas também são maiores do que o mercado imagina. Módulos ópticos não são apenas um “negócio de montagem”. Existem barreiras tecnológicas em etapas como silício-fotônica, filmes de niobato de lítio em película fina, tecnologias coerentes, circuitos de alta frequência e empacotamento avançado. Além disso, o ciclo de certificação dos clientes é longo e o número de fornecedores é limitado, formando barreiras de cliente fortes.
Por fim, as barreiras de tecnologia, clientes e cadeia de suprimentos mantêm a vantagem das empresas líderes. Além de alguns líderes nas bolsas dos EUA, acredito que essas lógicas acima também se aplicam ao mercado A.
$LITEB $COHRB $FN.US
1. Atualmente, 1,6T e 800G ainda são o principal incremento. As encomendas de 1,6T em 2027 deverão multiplicar por várias vezes em relação a 2026, e o 800G pelo menos dobrará. Até 2028, a 2,4T ganha volume, com a entrada de mais CSPs de 1,6T, além de novas demandas trazidas pelo CPO, que passarão a ser o motor do crescimento. Já o 800G será gradualmente substituído pelo 1,6T. A tecnologia de banda única de 400G deve amadurecer entre 2028 e 2029, impulsionando ainda mais a evolução da largura de banda.
2. Em termos de rota tecnológica, um julgamento importante é o seguinte: o CPO não vai substituir completamente, de forma rápida, o sistema plugável. Plugável, NPO e CPO tendem a coexistir por um longo período no futuro. O plugável ainda terá um ciclo de vida longo em cenários de scale out; o NPO também não é um produto de transição de curto prazo. A segunda e a terceira gerações devem evoluir para empacotamento 2.5D e 3D, com expectativa de início da implantação no segundo semestre de 2027. O CPO, apesar de oferecer melhor desempenho, ainda enfrenta hoje problemas de confiabilidade, manutenção, custos e maturidade da cadeia industrial; sua adoção em larga escala deve acontecer apenas após 2030.
3. A cadeia de suprimentos continua sendo um gargalo importante para a indústria. Especialmente em 2026—2027, com DFB 1,6T e materiais-chave como DSP. A empresa garante capacidade com antecedência por meio de adiantamentos, acordos de longo prazo e investimentos estratégicos. No entanto, à medida que a demanda continua crescendo, a situação de oferta mais apertada dificilmente será totalmente aliviada no curto prazo.
4. As barreiras competitivas também são maiores do que o mercado imagina. Módulos ópticos não são apenas um “negócio de montagem”. Existem barreiras tecnológicas em etapas como silício-fotônica, filmes de niobato de lítio em película fina, tecnologias coerentes, circuitos de alta frequência e empacotamento avançado. Além disso, o ciclo de certificação dos clientes é longo e o número de fornecedores é limitado, formando barreiras de cliente fortes.
Por fim, as barreiras de tecnologia, clientes e cadeia de suprimentos mantêm a vantagem das empresas líderes. Além de alguns líderes nas bolsas dos EUA, acredito que essas lógicas acima também se aplicam ao mercado A.
$LITEB $COHRB $FN.US