
O presidente do Federal Reserve, Kevin Warsh, entra na reunião desta semana enfrentando um problema que ele passou o verão tentando não sinalizar com clareza demais. A reunião do FOMC de dois dias termina na quarta-feira, com uma decisão sobre a taxa prevista para as 14h, e Warsh deve enfrentar a imprensa meia hora depois. O relatório de inflação de agosto divulgado na sexta-feira fez grande parte do trabalho que os 'hawks' do comitê precisavam.
O CPI central, que exclui alimentos e energia, subiu 0,3% em agosto, uma décima de ponto percentual mais quente do que os 0,2% que economistas haviam previsto, informou o Departamento de Estatísticas do Trabalho. O CPI cheio aumentou 0,4% no mês e ficou em 3,4% ao ano, ambos em linha com as previsões. A inflação subjacente desacelerou ligeiramente na comparação anual para 2,4%, ante 2,5%.
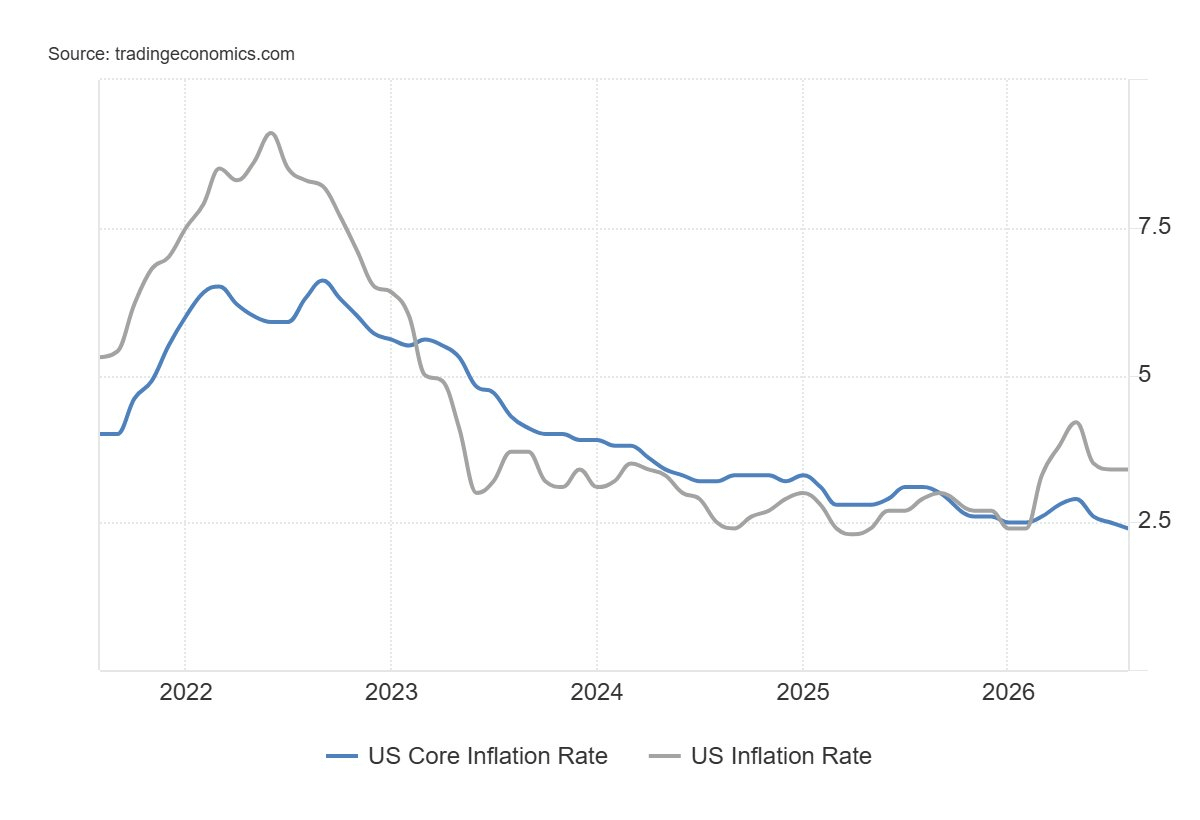
Esse dado anual mais fraco fez pouco para atenuar a surpresa mensal. Foi a última grande leitura de inflação que o Fed vai ver antes de votar, e o relatório de empregos de agosto de sexta-feira — que também veio mais forte do que o previsto — só aumentou o caso que os formuladores de política construíram para agir agora, em vez de esperar.
Wall Street se rende
As probabilidades de alta de juros ficaram perto de 87% na segunda-feira, segundo a ferramenta FedWatch da CME Group, depois de dispararem até 90% nas horas logo após o anúncio de sexta-feira. Antes do relatório, as expectativas estavam mais próximas de um cara ou coroa. Depois, a rendição se instalou rapidamente.
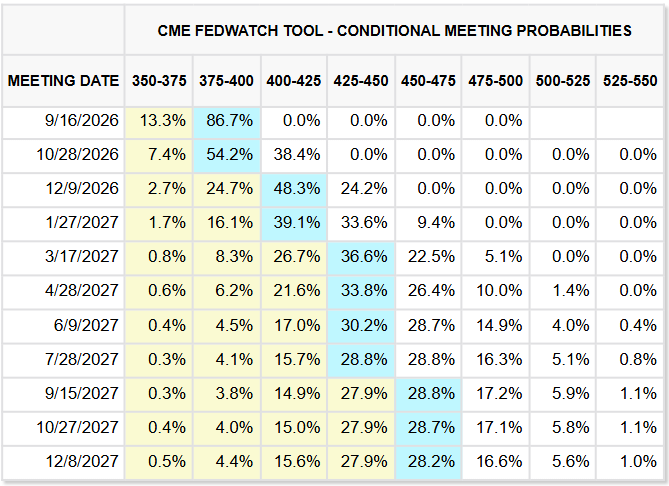
O Goldman Sachs abandonou uma previsão que mantinha desde meados do verão de que o Fed manteria as taxas até o fim do ano. O JPMorgan elevou uma alta que havia colocado para dezembro. A TD Securities e a Mitsubishi UFJ cortaram completamente suas chamadas de "sem mudança". Até o Citigroup — que vinha prevendo três cortes de juros a partir de outubro — admitiu que um aumento em setembro agora parece provável.
A virada remonta mais do que o número de sexta-feira. O governador do Fed Christopher Waller, votante permanente no comitê e um dos membros mais dovish, disse em entrevista ao Reuters NEXT em 3 de setembro que estava preparado para apoiar a manutenção das taxas estáveis, desde que os dados de agosto confirmassem que a desinflação estava continuando. Ele incluiu uma cláusula de saída:
"Pode ser apropriado elevar a taxa de política" nesta semana, disse Waller, se os dados que chegarem mostrarem que a melhora se provou passageira.
Warsh já tinha definido o tom semanas antes. Em um discurso em 28 de agosto no simpósio de Jackson Hole do Fed de Kansas City, o primeiro dele como presidente, Warsh disse que as leituras de inflação deste verão, embora melhores do que se temia, não o convenceram de que as pressões de preços subjacentes tenham melhorado de forma significativa. O Fed, disse ele, tem trabalho a fazer.
Uma armadilha de credibilidade
Essa combinação — uma manutenção condicional por Waller e um presidente não convencido — deixou pouco espaço depois que a leitura do CPI veio quente. Um mercado de títulos que já estava de mau humor piorou o cálculo. Não elevar agora, depois de meses de sinalização hawkish, faria Warsh parecer alguém que falou duro e dobrou quando realmente importava.
Credibilidade é fácil de perder e difícil de reconstruir, especialmente com as taxas longas do Tesouro já testando máximas em vários anos. Os investidores estão cada vez mais enquadrando a decisão de setembro como um teste de credibilidade do Fed sob seu novo presidente — uma dinâmica que provavelmente vai irritar o presidente Trump, que argumentou, repetidamente e com pouca companhia entre economistas, que os Estados Unidos deveriam ter as menores taxas de juros do mundo.
Uma leitura barulhenta de inflação
Nem todo mundo compra o enquadramento de "quente". Robin Brooks, do Instituto Brookings, argumentou, em uma nota recente, que a leitura de manchete de sexta-feira exagerou o problema. O desvio, escreveu ele, vem de poucas categorias barulhentas que viram saltos de preço de um mês desproporcionalmente grandes.
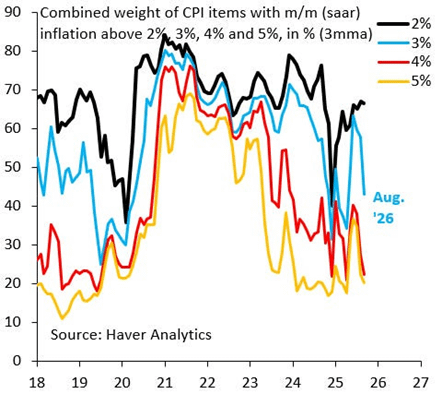
Mais revelador, na visão dele: o peso combinado dos componentes do CPI rodando com inflação acima de 3% — a métrica exata que Warsh citou em Jackson Hole como seu termômetro de progresso na desinflação — caiu acentuadamente em agosto. Isso não é o que parece uma inflação que se amplia.
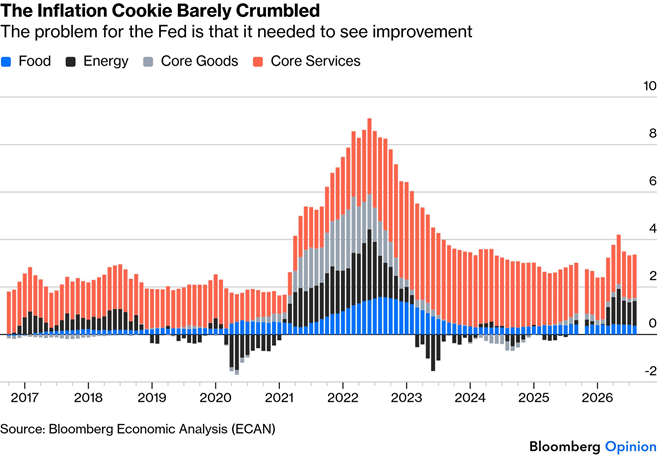
A opinião de John Authors, da Bloomberg Opinion, fez um argumento semelhante. A inflação central deu uma leve alta, sim, mas só um pouco, e a inflação de bens centrais — a categoria em que os efeitos das tarifas deveriam aparecer com mais clareza — continua minúscula. No relato dele, o quadro geral mal mudou desde um mês atrás. Não piorou. Apenas não melhorou visivelmente também.
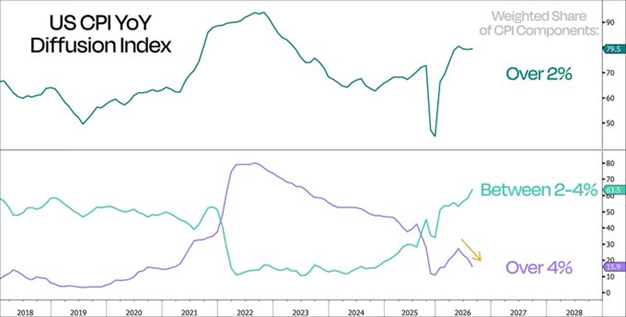
A Duality Research chega a uma conclusão semelhante por outro ângulo. A empresa aponta que a parcela dos componentes do CPI com inflação acima de 4% continuou caindo em agosto, mesmo quando a manchete vinha quente. Enquanto isso, a parcela de componentes acima de 2% ficou estável, o que significa que o número de categorias que excedem a meta do Fed não se ampliou de fato. A parcela acima de 4%, observa a Duality, está voltando para patamares vistos pela última vez antes da pandemia.
A Harver Analytics chega ao mesmo lugar usando a métrica exata que Warsh destacou em Jackson Hole. O peso combinado dos componentes do CPI com inflação acima de 3% caiu acentuadamente em agosto, mostrado pela linha azul no gráfico acima — sinal de que a pressão de preços ficou menos difundida na cesta, e não mais. Em outras palavras: o número de manchete de agosto pode estar enganando, impulsionado por alguns aumentos idiossincráticos, e não por uma ampliação genuína.
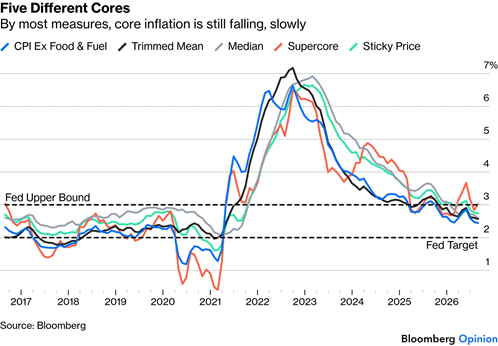
A análise de opinião de John Authors, da Bloomberg, aponta o choque de energia como uma grande parte da confusão. O diesel bateu recorde de US$ 6 por galão na sexta-feira, mesmo quando várias medidas mais amplas da inflação subjacente continuaram melhorando. O CPI de média aparada (trimmed-mean) da Cleveland Fed, que exclui outliers dos dois lados, está no menor nível desde o início de 2021. Preços pegajosos, a métrica de custos que raramente se mexem da Atlanta Fed, também desaceleraram. O CPI mediano contou a mesma história.
De onde veio o calor de fato
Não há dúvida de que a inflação nos EUA agora ficou acima da meta de 2% do Fed por mais de 65 meses. É isso que está levando os mercados a, essencialmente, precificar completamente uma alta neste ponto. No entanto, o argumento a favor de uma alta é, por assim dizer, mais frágil do que a manchete sugere, já que grande parte do aumento de agosto se deve a fatores cíclicos como petróleo e alimentos, e não a algo estrutural.
A medição interna do relatório mais observada contou uma história mais confusa. Em uma palestra importante no Brookings Institution em 30 de novembro de 2022, o ex-presidente do Federal Reserve Jerome Powell destacou pela primeira vez a importância da inflação "supercore", isto é, serviços centrais além de moradia. Powell disse que essa categoria "pode ser a categoria mais importante para entender a evolução futura da inflação central" naquele discurso. Ele enfatizou esse dado como um preditor crucial de pressões salariais subjacentes e da trajetória da economia americana mais ampla, já que se concentra exclusivamente em serviços que dependem fortemente de custos de mão de obra (como cortes de cabelo, encanamento e serviços jurídicos).
O supercore do CPI — serviços centrais excluindo moradia — subiu 0,51% mês contra mês em agosto, bem acima de 0,19% em julho. Na base anual, acelerou para 3,02%, de 2,84% no mês anterior. É o tipo de número que ganha um círculo vermelho na prancheta de um economista do Fed.
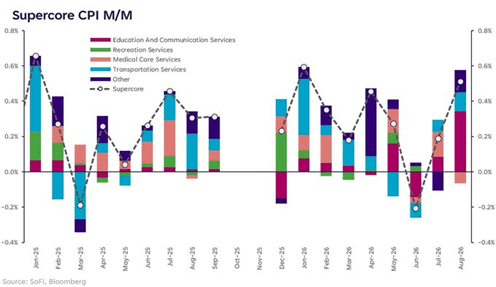
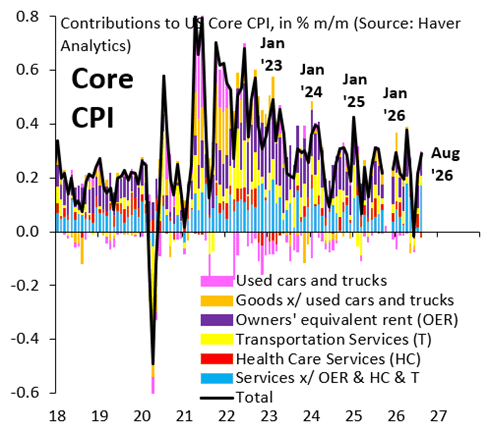
Brooks é cético em relação a tomar a métrica de supercore pelo valor de face. No gráfico abaixo, ele acompanha a inflação mensal do CPI central e destaca o que chama de sua medida de "super core": serviços centrais excluindo o aluguel equivalente dos proprietários, serviços de saúde e serviços de transporte — que, juntos, deixam cerca de 35% dos serviços centrais que ele considera o melhor indicador antecedente de para onde a inflação subjacente realmente está indo. Essa medida também saltou em agosto, o que, à primeira vista, parece desencorajador. Brooks argumenta que é, sobretudo, ruído.
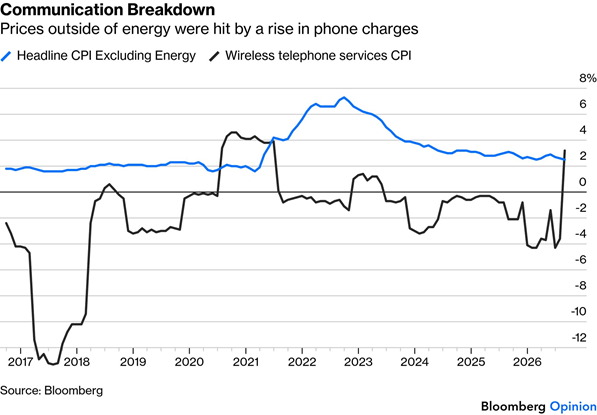
Brooks sustenta seu argumento com um gráfico diferente, mostrado abaixo, que indica que cerca de metade do salto de sua medida de supercore se deve a um aumento pontual nas cobranças de serviços de telefonia sem fio — uma categoria que estava em queda de longo prazo antes de inflar pelo maior patamar desde 2021 no mês passado. As cobranças de serviços de telefonia e os ajustes no custo de pensão alimentícia também adicionaram ruído, ambos categorias que podem se provar temporárias em vez de persistentes.
O mercado não lida com sutilezas
Nenhuma dessas sutilezas parece importar muito agora. Os mercados, no imediato pós-divulgação de sexta-feira, empurraram as probabilidades de alta acima de 90% antes de recuar para meados e fins da faixa de 80% até segunda-feira. Traders se importam com o número da linha de frente (topline). Ele veio quente. Tudo o que está abaixo disso é só um erro de arredondamento para o mercado futuro.
O apoio a uma caminhada vinha se formando dentro do prédio bem antes dos dados de sexta-feira. Três autoridades discordaram na reunião de julho, a favor de um aumento de um quarto de ponto, e dois presidentes regionais sem direito a voto disseram depois que também teriam apoiado um movimento desse tipo. Um grupo rival dentro do Fed argumentou que a inflação subjacente esfriaria sem intervenção, embora até alguns nesse grupo admitam que precisam de mais evidências antes de apoiar mais uma pausa.
O veredito do mercado de títulos
Neste ponto, não fazer altas parece quase impensável. Uma pausa quase certamente reacenderia o tipo de venda de Treasuries que ocorreu após a reunião de 29 de julho, quando as taxas de prazos longos dispararam, e o secretário do Tesouro, Scott Bessent, precisou intervir com um plano surpresa de recompra para acalmar as coisas.
Essa intervenção teve seus próprios dias difíceis. O Tesouro revelou, na quarta-feira, 9 de setembro, uma recompra ampliada, triplicando o tamanho normal das compras para um teto de US$ 6 bilhões — menor do que os US$ 7 bilhões a US$ 10 bilhões que alguns traders haviam posicionado. A taxa de 10 anos subiu mesmo assim. Então veio a operação real de recompra de quinta-feira: o Tesouro acabou comprando apenas US$ 5,2 bilhões, de cerca de US$ 10,5 bilhões em títulos oferecidos — uma falta que só ficou clara quando os resultados foram divulgados no fim da semana. A taxa de 10 anos subiu para o nível mais alto desde novembro de 2023, aproximando-se da linha de 5% carregada de simbolismo. A taxa de 30 anos, mais diretamente no foco cruzado de Bessent, tem flertado com níveis vistos pela última vez antes da crise financeira de 2008.
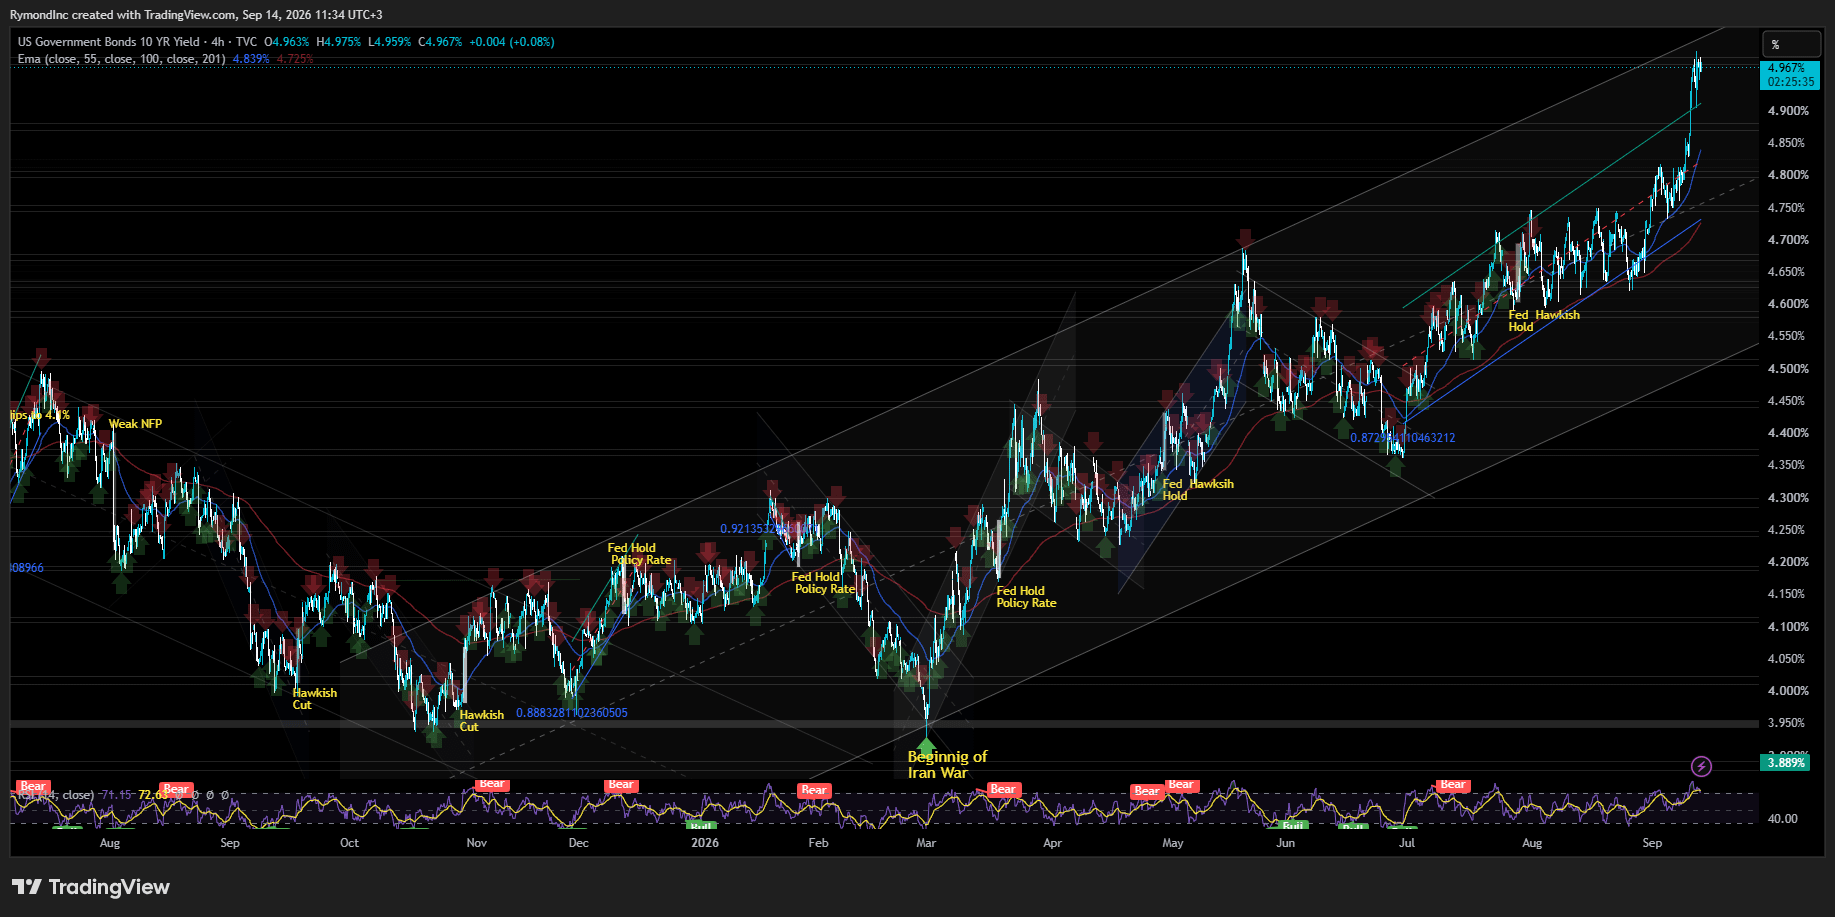
As taxas longas importam aqui, e impedir que elas subam mais efetivamente se tornou um segundo mandato não declarado para o Fed neste ciclo. Um novo arranjo, informal, entre Tesouro e Fed — no qual impedir que os próprios custos de endividamento do governo entrem em espiral virou prioridade máxima ao lado dos mandatos tradicionais de inflação e emprego. Embora as preocupações com a inflação não estejam tão profundas, manter as taxas estáveis provavelmente ainda empurraria as taxas para prazos mais longos para cima, com a de 10 anos já a uma pequena distância da linha de 5% tratada por alguns traders como um marco de estresse financeiro. Ninguém no banco central quer ser responsabilizado por empurrar os custos de empréstimo para além de um teto psicológico.
As taxas de títulos públicos de longo prazo vêm subindo de uma vez na maior parte das economias avançadas — sinal de que os mercados estão com pouca paciência com a política fiscal frouxa e com o aumento de cargas de dívida soberana em todo lugar, não apenas em Washington. Uma alta de 25 pontos-base, desconfortável como é para uma instituição que passou o ano passado cortando, parece um preço pequeno para evitar esse resultado.
A reunião desta semana acontece nesse contexto. Manter as taxas ancoradas importa mais do que o habitual agora. Quase a única coisa empurrando o Fed para uma alta, de fato, é o problema de credibilidade que a própria instituição enfrenta — e, se esse problema obrigar o comitê a agir, uma moeda mais fraca e mais uma perna da estratégia de desvalorização podem acontecer na sequência.
Uma alta esta semana poderia fazer o trabalho duplo para Warsh. Ela daria força ao discurso anti-inflacionário que ele vinha adotando desde Jackson Hole e ajudaria a reparar os danos da coletiva de imprensa de 29 de julho, quando ele teve dificuldade em explicar, ao menos à satisfação do mercado, por que o comitê manteve as taxas naquele dia.
O Coringa da Energia
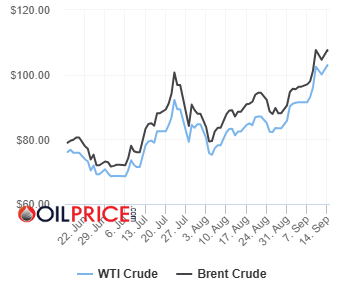
A guerra entre Estados Unidos e Irã não ajudou. O Brent chegou perto de US$ 109 por barril na máxima intradiária da semana passada antes de recuar em direção à faixa dos US$ 107 na segunda-feira — um movimento forte dada a falta de sinais de resolução do conflito. O salto do diesel citado acima chamou muito mais a atenção de economistas do que o aumento mais modesto no preço da gasolina, já que o diesel alimenta diretamente o custo de mover alimentos e bens pela economia, enquanto a gasolina ainda está bem abaixo do recorde estabelecido no Dia do Trabalho.
Autoridades dão pistas
Alguns dirigentes do Fed argumentam que a definição atual da taxa de juros não está restringindo a demanda tanto quanto se supunha antes. O presidente do Fed de Kansas City, Jeff Schmid — que não tem voto no FOMC em 2026 — enviou uma mensagem mais dura (hawkish) de Jackson Hole, dizendo à Bloomberg Television que a política atual talvez não esteja restritiva de modo algum.
"Pode ser acomodativa na ponta mais curta", disse Schmid. Ele acrescentou que o Fed tem trabalho a fazer, disse que provavelmente teria se juntado aos dissidentes de julho se tivesse havido uma votação este ano e afirmou que segue incerto o que, exatamente, a política atual supostamente estaria restringindo.
O presidente do Fed de St. Louis, Alberto Musalem, fez um argumento relacionado por outro ângulo. Um aperto gradual e antecipado, disse ele, é menos disruptivo do que esperar e ser forçado a uma mudança maior e mais abrupta mais tarde. Musalem já havia apoiado elevar as taxas quando o comitê optou por manter.
A governadora do Fed Lisa Cook se concentrou nos próprios números da manchete: inflação do PCE em 3,7%, PCE central em 3,3% — ambos travados acima da meta por mais de cinco anos seguidos. O mercado de trabalho, na leitura dela, está estável, mas lento, com uma taxa de desemprego perto de 4,2% junto a ganhos modestos de vagas numa economia de baixa contratação e baixo dispêndio de demissões. Ela disse que está preparada para agir se a desinflação não aparecer no cronograma.
A presidente do Fed da Filadélfia, Anna Paulson, sinalizou abertura semelhante, argumentando que a falta de progresso visível rumo a 2% apontaria para um aperto adicional.
O presidente do Fed de Cleveland, Beth Hammack, tem sido o mais direto do grupo. "É hora de agir", escreveu Hammack recentemente, argumentando que tanto os dados quanto o que ela ouve das empresas em seu distrito sugerem que a política não está colocando pressão suficiente sobre a economia.
Um mandato, não dois
Salários, em especial, não parecem estar alimentando o incêndio inflacionário. A taxa de desemprego segue baixa e é amplamente vista como estável. Isso deixa o duplo mandato do Fed com uma aparência estranhamente desequilibrada agora: o risco de inflação pende para cima, enquanto o lado do trabalho está confortável perto do que a maioria dos dirigentes chamaria de emprego máximo. Quando apenas um dos lados do mandato está piscando um problema, normalmente é o lado que acaba decidindo o voto.
Esse desequilíbrio ganhou apoio para reverter, pelo menos em parte, os 75 pontos-base em cortes de juros que o Fed realizou no ano passado, quando o mercado de trabalho parecia muito mais frágil do que parece agora. Uma pesquisa da Bloomberg com assinantes, conduzida de 8 a 10 de setembro, encontrou que a maioria dos entrevistados espera uma ou duas altas se o Fed agir esta semana, embora uma minoria crescente dissesse que agora espera mais. O argumento desse grupo: o Fed precisa recuperar os cortes do ano passado e esfriar uma economia que deve crescer bem acima da tendência neste trimestre.
Além de setembro
O consenso mais amplo está se deslocando para um ciclo real de altas, em vez de um ajuste único e pronto. Supondo que a quarta-feira traga uma alta, a atenção se volta imediatamente para o gráfico de pontos (dot plot) em busca de sinais de quanto mais o comitê acha que precisa ir, e para a coletiva de imprensa de Warsh em busca de qualquer orientação que se pareça com isso.
O Sumário das Projeções Econômicas de junho colocou a taxa mediana de fundos federais em 3,8% até o fim do ano. Uma alta em setembro empurra essa projeção ainda mais para cima, e a previsão de inflação central que acompanha provavelmente também subirá, já que preços de petróleo mais altos por mais tempo tendem, mais cedo ou mais tarde, a entrar nos preços centrais.
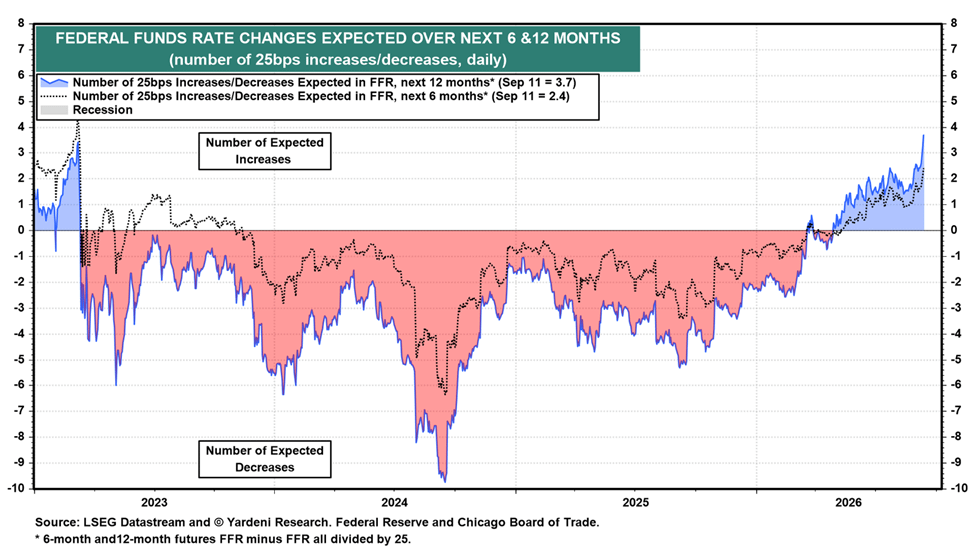
Os investidores sabem que o Fed raramente para em um movimento quando começa. Segundo a Yardeni Research, os mercados futuros estão precificando cerca de 90 pontos-base de aperto adicional até a segunda metade do próximo ano — o equivalente a 3,7 altas de um quarto de ponto nos próximos doze meses e 2,4 nos próximos seis.
Se essa precificação sobreviver ao contato com uma declaração real do Fed, ou com qualquer coisa que Warsh diga trinta minutos depois, é a pergunta que o mercado de títulos estará fazendo bem antes de a quarta-feira marcar 14h.