Depois que a Oracle divulgou este relatório de resultados, surgiu um fenômeno que vale mais a pena investigar do que “quanto subiu depois do pregão”:
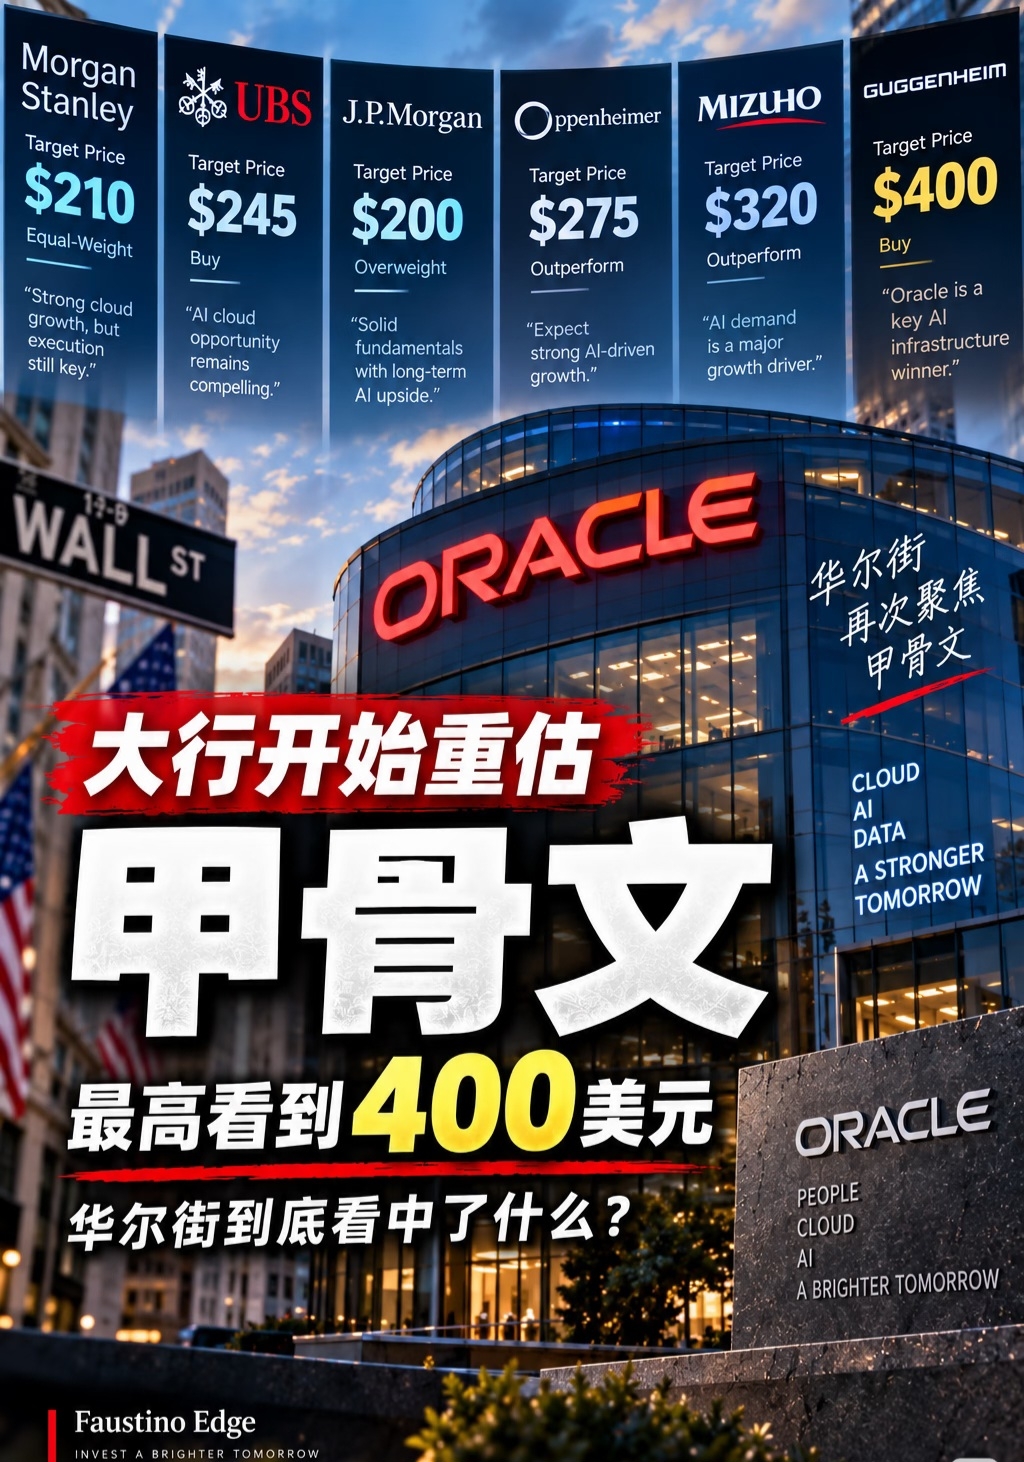
Algumas instituições veem apenas pouco mais de 200 dólares, enquanto outras colocaram diretamente a meta de preço perto de 400 dólares.
Por que a mesma empresa consegue ter uma diferença de quase 1 vez?
A resposta talvez esteja escondida neste relatório de resultados.
① O que, afinal, Wall Street pensa?
Morgan Stanley: cerca de 210 dólares. A postura é relativamente cautelosa. O crescimento do cloud de IA é realmente forte, mas a Oracle está fazendo grandes desembolsos de capital; quanto disso pode se converter em lucro no fim, ainda precisa de tempo para ser confirmado.
UBS: cerca de 245 dólares. Continuam otimistas com a infraestrutura de cloud de IA, mas também acompanham de perto os gastos de capital, o fluxo de caixa e a velocidade de cumprimento dos pedidos.
Oppenheimer: cerca de 275 dólares.
Mizuho: cerca de 320 dólares.
O mais agressivo é o Guggenheim: 400 dólares.
② Por que os touros se atrevem a ver um número tão alto?
O número mais crucial não é o EPS, e sim: o RPO de 66,4 bilhões de dólares. Ou seja, o volume de contratos já assinados, que aguardam a confirmação gradual de execução no futuro. Ao mesmo tempo, no Q1 foram adicionados mais de 30 bilhões de dólares em contratos de nuvem de IA.
A Oracle também declarou que, desde o Q4 do ano passado, já entregou mais de 300 mil GPUs para clientes de nuvem de IA. Isso significa que a Oracle está se transformando rapidamente de “gigante de banco de dados” familiar para nuvem de IA + capacidade de computação com GPUs + infraestrutura de data center.
E a orientação do Q2 continua apresentando expectativas bem altas de crescimento dos negócios de nuvem. Se esses pedidos forem convertidos em receita nos próximos anos, a forma como o mercado avalia a Oracle realmente pode mudar.
③ Então por que ainda há grandes bancos que enxergam apenas 210?
Porque existe também o outro lado: está queimando dinheiro demais.
Para construir data centers de dados de IA, é preciso GPUs, servidores, equipamentos de rede, energia e terreno; o tamanho dos gastos de capital é muito alto. Então, a Oracle agora está em um estado bem interessante:
Explosão de pedidos → crescimento acelerado da receita → explosão também dos gastos de capital.
O problema real não é: “os pedidos de 66,4 bilhões de dólares são muitos ou não?”
Claro, bastante.
Essa é a principal divergência que fez a meta de preço do Wall Street subir de 210 para 400 dólares.
A seguir, ao pesquisar a ORCL, só precisamos observar três indicadores:
Velocidade de realização do RPO → ritmo de crescimento da receita da nuvem OCI → fluxo de caixa livre.
Então, a Oracle talvez realmente não seja mais apenas uma “empresa clássica de bancos de dados”.
Ao contrário, se os gastos de capital continuarem crescendo e o fluxo de caixa não acompanhar por muito tempo, então, por mais bonito que seja o pedido de 66,4 bilhões de dólares, o mercado começará a descontar.
Então, que tal construir posições em lotes quando estiverem mais baratas, apostando uma vez? Ainda assim, parece valer a pena.
Organização de informações públicas, apenas para pesquisa e troca de ideias, não constitui recomendação de investimento.