O ETF de Dogecoin foi encerrado, alguém prevê que o Dogecoin vai a zero?
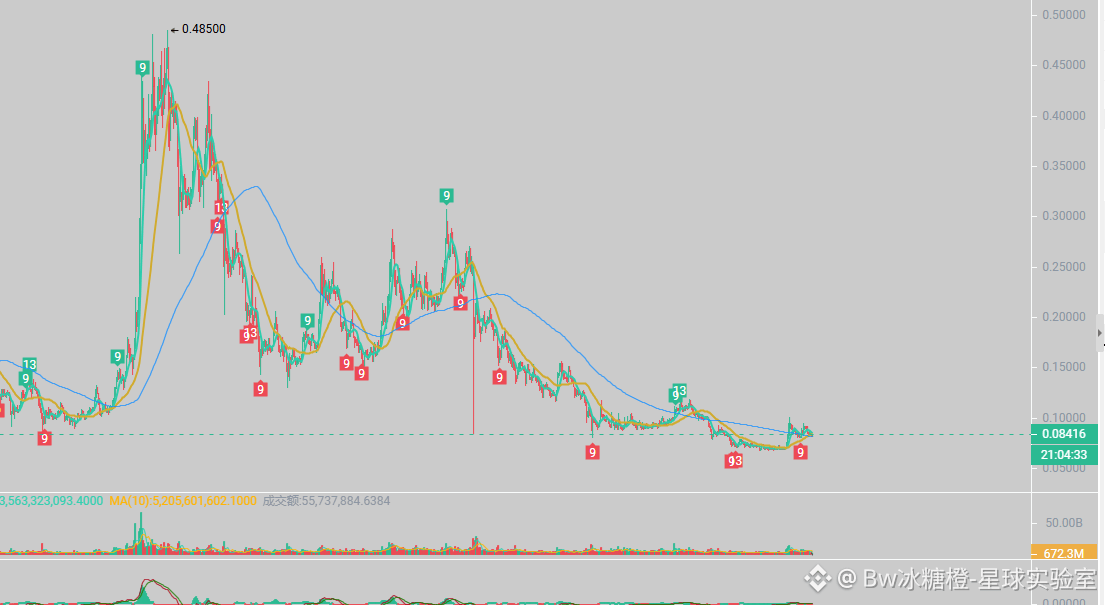
A Bitwise encerrou seu ETF de Dogecoin; se fosse há um ano, isso seria um caso, mas hoje é só mais uma linha na lista de fatores negativos. O fundo da empresa com o código BWOW foi lançado no fim de novembro do ano passado, e sustentou menos de dez meses; agora, no caixa, restam apenas cerca de 700 mil dólares em ativos. O valor patrimonial diminuiu aproximadamente 45% em relação ao momento do lançamento. O encerramento é um corte na linha de produtos — não é uma sentença sobre o próprio <$DOGE >. Em 14 de outubro, as negociações foram interrompidas. As posições foram convertidas em dinheiro; por volta do dia 22, o valor patrimonial foi devolvido aos detentores. O processo foi ordenado, com pouca pressão vendedora. Fundos similares de Dogecoin continuam operando normalmente.
O que pesa sobre o mercado são as taxas de juros. De 15 a 16 de setembro, o FOMC se reuniu. O mercado chegou a precificar, por um momento, a alta de 25 pontos-base com probabilidade próxima de 60%. A postura mais “hawkish” do Fed, e a inflação acima do esperado, é que foram a origem do recuo dos ativos de maior risco. Com notícias negativas acumuladas nesse nível de densidade, uma linha a mais ou a menos já não muda muito o quadro — a emoção já perdeu o agume. É como ter mais gente usando mais palhas; a comida ainda é a mesma.
O fechamento do ETF encerra a linha de produto, não a base do Dogecoin. A atividade on-chain, os cenários de pagamento e a aderência da comunidade permanecem no lugar. Quando a alta de juros for efetivada, sobrará uma bota suspensa a menos; quando o ciclo de aperto monetário estiver precificado por completo, a diferença na expectativa de liquidez voltará a aparecer. Ao atravessar esta fase, as coisas seguintes ficarão bem mais fáceis.
A Bitwise encerrou seu ETF de Dogecoin; se fosse há um ano, isso seria um caso, mas hoje é só mais uma linha na lista de fatores negativos. O fundo da empresa com o código BWOW foi lançado no fim de novembro do ano passado, e sustentou menos de dez meses; agora, no caixa, restam apenas cerca de 700 mil dólares em ativos. O valor patrimonial diminuiu aproximadamente 45% em relação ao momento do lançamento. O encerramento é um corte na linha de produtos — não é uma sentença sobre o próprio <$DOGE >. Em 14 de outubro, as negociações foram interrompidas. As posições foram convertidas em dinheiro; por volta do dia 22, o valor patrimonial foi devolvido aos detentores. O processo foi ordenado, com pouca pressão vendedora. Fundos similares de Dogecoin continuam operando normalmente.
O que pesa sobre o mercado são as taxas de juros. De 15 a 16 de setembro, o FOMC se reuniu. O mercado chegou a precificar, por um momento, a alta de 25 pontos-base com probabilidade próxima de 60%. A postura mais “hawkish” do Fed, e a inflação acima do esperado, é que foram a origem do recuo dos ativos de maior risco. Com notícias negativas acumuladas nesse nível de densidade, uma linha a mais ou a menos já não muda muito o quadro — a emoção já perdeu o agume. É como ter mais gente usando mais palhas; a comida ainda é a mesma.
O fechamento do ETF encerra a linha de produto, não a base do Dogecoin. A atividade on-chain, os cenários de pagamento e a aderência da comunidade permanecem no lugar. Quando a alta de juros for efetivada, sobrará uma bota suspensa a menos; quando o ciclo de aperto monetário estiver precificado por completo, a diferença na expectativa de liquidez voltará a aparecer. Ao atravessar esta fase, as coisas seguintes ficarão bem mais fáceis.