#us10yeartreasuryyieldnears5% 🚨
SE ISSO ACONTECER, A SEGUNDA-FEIRA SERÁ UM MASSACRE DE SANGUE
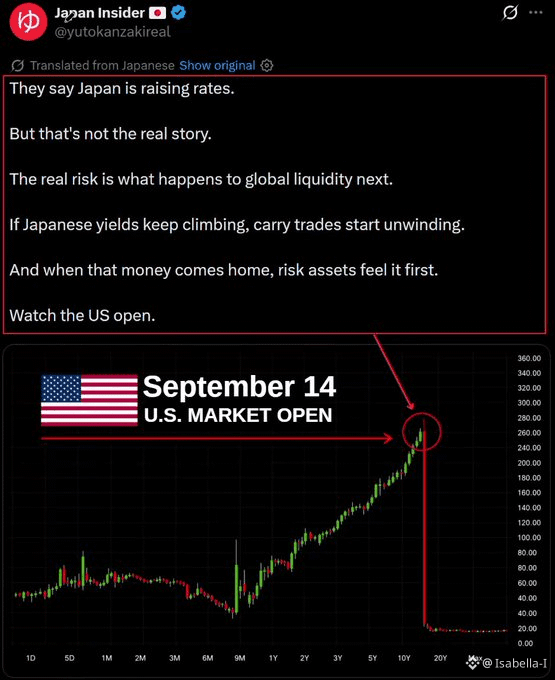
O cenário que antecede 14 de setembro é frágil, e quase ninguém está observando a coisa certa!
Todo mundo está encarando o S&P. Eu estou observando o mercado de títulos.
A rentabilidade do 10Y
está pressionando acima de 5%.
Esse é o nível que importa. Se romper, a pressão vai direto para os futuros do Nasdaq e para cada ativo esticado atrás deles.
Como a Fed se reúne de 15 a 16 de setembro, e os mercados já estão precificando um aumento. Os próprios 25 bps não é o risco.
O verdadeiro risco é os mercados começarem a precificar um ciclo inteiro de aperto ainda maior!
E depois, o petróleo. Petróleo bruto acima de US$ 100, justamente quando a inflação supostamente deveria desacelerar.
Eis a cadeia para a qual ninguém está posicionado:
→ Petróleo ↑
→ Expectativas de inflação ↑
→ Rentabilidades ↑
→ Fed fica mais hawkish
→ Ações despencam
E aí o Japão adiciona mais uma rachadura. Se as rentabilidades dos JGB continuarem subindo enquanto as rentabilidades dos EUA se mantêm, o carry trade global começa a ser revertido. Menos liquidez para ativos de risco exatamente quando as avaliações já estão nos extremos de 100 anos
É aí que acelera rápido:
→ Rentabilidades dos JGB ↑
→ 10Y dos EUA ↑
→ USD ↑
→ Futuros do Nasdaq ↓
O CPI veio bem perto das expectativas, certo. Mas um PPI forte, petróleo a US$ 100 e um pano de fundo de inflação teimosa deixam a Fed sem espaço para soar suave. Warsh não vai entregar ao mercado um presente dovish.
Todo mundo vai olhar para o S&P. Eu vou olhar para os títulos.
Porque, se o 10Y romper para cima enquanto os futuros enfraquecem durante a noite, 14 de setembro começa com um tom bem diferente.
É assim que um movimento no mercado de títulos vira uma liquidação no mercado de ações.
Observe de perto a abertura dos EUA. Vou postar o movimento antes de ele virar manchete!$UAI $PONS $XPIN
SE ISSO ACONTECER, A SEGUNDA-FEIRA SERÁ UM MASSACRE DE SANGUE
O cenário que antecede 14 de setembro é frágil, e quase ninguém está observando a coisa certa!
Todo mundo está encarando o S&P. Eu estou observando o mercado de títulos.
A rentabilidade do 10Y
está pressionando acima de 5%.
Esse é o nível que importa. Se romper, a pressão vai direto para os futuros do Nasdaq e para cada ativo esticado atrás deles.
Como a Fed se reúne de 15 a 16 de setembro, e os mercados já estão precificando um aumento. Os próprios 25 bps não é o risco.
O verdadeiro risco é os mercados começarem a precificar um ciclo inteiro de aperto ainda maior!
E depois, o petróleo. Petróleo bruto acima de US$ 100, justamente quando a inflação supostamente deveria desacelerar.
Eis a cadeia para a qual ninguém está posicionado:
→ Petróleo ↑
→ Expectativas de inflação ↑
→ Rentabilidades ↑
→ Fed fica mais hawkish
→ Ações despencam
E aí o Japão adiciona mais uma rachadura. Se as rentabilidades dos JGB continuarem subindo enquanto as rentabilidades dos EUA se mantêm, o carry trade global começa a ser revertido. Menos liquidez para ativos de risco exatamente quando as avaliações já estão nos extremos de 100 anos
É aí que acelera rápido:
→ Rentabilidades dos JGB ↑
→ 10Y dos EUA ↑
→ USD ↑
→ Futuros do Nasdaq ↓
O CPI veio bem perto das expectativas, certo. Mas um PPI forte, petróleo a US$ 100 e um pano de fundo de inflação teimosa deixam a Fed sem espaço para soar suave. Warsh não vai entregar ao mercado um presente dovish.
Todo mundo vai olhar para o S&P. Eu vou olhar para os títulos.
Porque, se o 10Y romper para cima enquanto os futuros enfraquecem durante a noite, 14 de setembro começa com um tom bem diferente.
É assim que um movimento no mercado de títulos vira uma liquidação no mercado de ações.
Observe de perto a abertura dos EUA. Vou postar o movimento antes de ele virar manchete!$UAI $PONS $XPIN