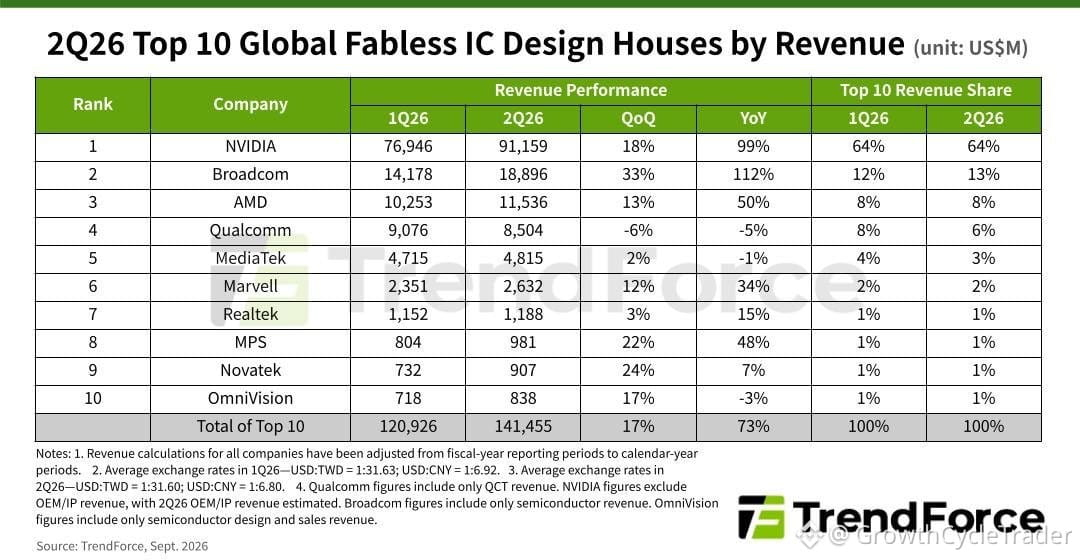
Os designers de chips fabless acabaram de publicar um trimestre monstruoso — US$ 141 bi nos Top 10, com alta de 73% ano contra ano. Um nome ficou com a maior parte.
$NVDA comandou 64% desse montante, com cerca de US$ 91 bi em vendas, alta de 99%. Cloud hyperscalers, projetos soberanos de IA e empresas compraram. A empresa agora está incorporando o NVLink Fusion para permitir que chips customizados conversem com seu ecossistema e está apoiando $MRVL e a MediaTek para expandir esse fosso.
$AVGO ficou em segundo lugar com US$ 18,9 bi, alta de 112%. Chips customizados para a OpenAI e para o Google TPU 8i começaram a ser entregues. A rede aproveitou a onda de IA. Mais seis acordos customizados de hyperscale estão na fila.
$AMD saltou para o terceiro lugar com US$ 11,5 bi. A receita de CPUs para data center atingiu um quinto recorde consecutivo, enquanto continuava a ganhar participação em servidores x86 da Intel. A tese: a IA agentic recolocou as CPUs no centro das atenções junto com as GPUs.
$QCOM caiu para o quarto lugar com US$ 8,5 bi. Telefones fracos e a empresa perdeu participação de modem no iPhone mais recente. A área automotiva cresceu dois dígitos por 23 trimestres seguidos. A aposta seguinte é o retorno ao data center.
A MediaTek ficou em quinto com US$ 4,8 bi. Telefones pesaram, mas a empresa está orientando para US$ 2 bi+ em receita de data center até 2026 e espera que o silício customizado ganhe escala de forma relevante até 2028.
$MRVL subiu para o sexto lugar com US$ 2,63 bi, impulsionada pela força em óptica. O 800G está sendo entregue, o 1,6T está em ramp-up e um acordo customizado com o Google pode mudar o jogo no ano fiscal de 2029.
Os Top 10 agora soam como uma fatura de IA. $NVDA domina. $AVGO aproveita o silício customizado. $AMD entrou porque agentes de raciocínio ainda precisam de muita computação comum.
Uma empresa que detém 64% do Top 10 — isso é liderança de mercado ou risco de concentração para o próximo ciclo?
$NVDA comandou 64% desse montante, com cerca de US$ 91 bi em vendas, alta de 99%. Cloud hyperscalers, projetos soberanos de IA e empresas compraram. A empresa agora está incorporando o NVLink Fusion para permitir que chips customizados conversem com seu ecossistema e está apoiando $MRVL e a MediaTek para expandir esse fosso.
$AVGO ficou em segundo lugar com US$ 18,9 bi, alta de 112%. Chips customizados para a OpenAI e para o Google TPU 8i começaram a ser entregues. A rede aproveitou a onda de IA. Mais seis acordos customizados de hyperscale estão na fila.
$AMD saltou para o terceiro lugar com US$ 11,5 bi. A receita de CPUs para data center atingiu um quinto recorde consecutivo, enquanto continuava a ganhar participação em servidores x86 da Intel. A tese: a IA agentic recolocou as CPUs no centro das atenções junto com as GPUs.
$QCOM caiu para o quarto lugar com US$ 8,5 bi. Telefones fracos e a empresa perdeu participação de modem no iPhone mais recente. A área automotiva cresceu dois dígitos por 23 trimestres seguidos. A aposta seguinte é o retorno ao data center.
A MediaTek ficou em quinto com US$ 4,8 bi. Telefones pesaram, mas a empresa está orientando para US$ 2 bi+ em receita de data center até 2026 e espera que o silício customizado ganhe escala de forma relevante até 2028.
$MRVL subiu para o sexto lugar com US$ 2,63 bi, impulsionada pela força em óptica. O 800G está sendo entregue, o 1,6T está em ramp-up e um acordo customizado com o Google pode mudar o jogo no ano fiscal de 2029.
Os Top 10 agora soam como uma fatura de IA. $NVDA domina. $AVGO aproveita o silício customizado. $AMD entrou porque agentes de raciocínio ainda precisam de muita computação comum.
Uma empresa que detém 64% do Top 10 — isso é liderança de mercado ou risco de concentração para o próximo ciclo?