Eu descobri que a moeda ainda é do jeito antigo e continua sendo mais vantajosa
O maior “boom” recente está em RWA. Além do enredo de tokenização, como ONDO, os dados, validação e infraestrutura de interoperabilidade cross-chain por trás de RWA também decolaram junto.
Por exemplo, o velho líder de sempre $LINK .
A LINK e várias instituições bancárias fazem parcerias para testar cross-chain, recursos como liquidação de ativos tokenizados e lançamento na blockchain de cotas de fundos e do valor líquido do fundo (NAV).
Agora, o maior objetivo é conectar todo o processo financeiro em um único sistema: integrar dados, verificação de identidade, checagens de conformidade, cross-chain e liquidação em um fluxo.
Digamos que hoje eu compre um fundo tokenizado. Primeiro o banco faz KYC da minha identidade. Depois a LINK envia o resultado da validação do KYC para o smart contract. O banco calcula o NAV do fundo. A LINK então grava os dados on-chain, deduz meus stablecoins. A LINK então envia as cotas do fundo para outra cadeia e registra o resultado final.
Isso não é exatamente o SWIFT da Web3?
O enredo é ótimo, mas qual é a relação direta disso com a gente, que é um investidor comum que só segura moedas?
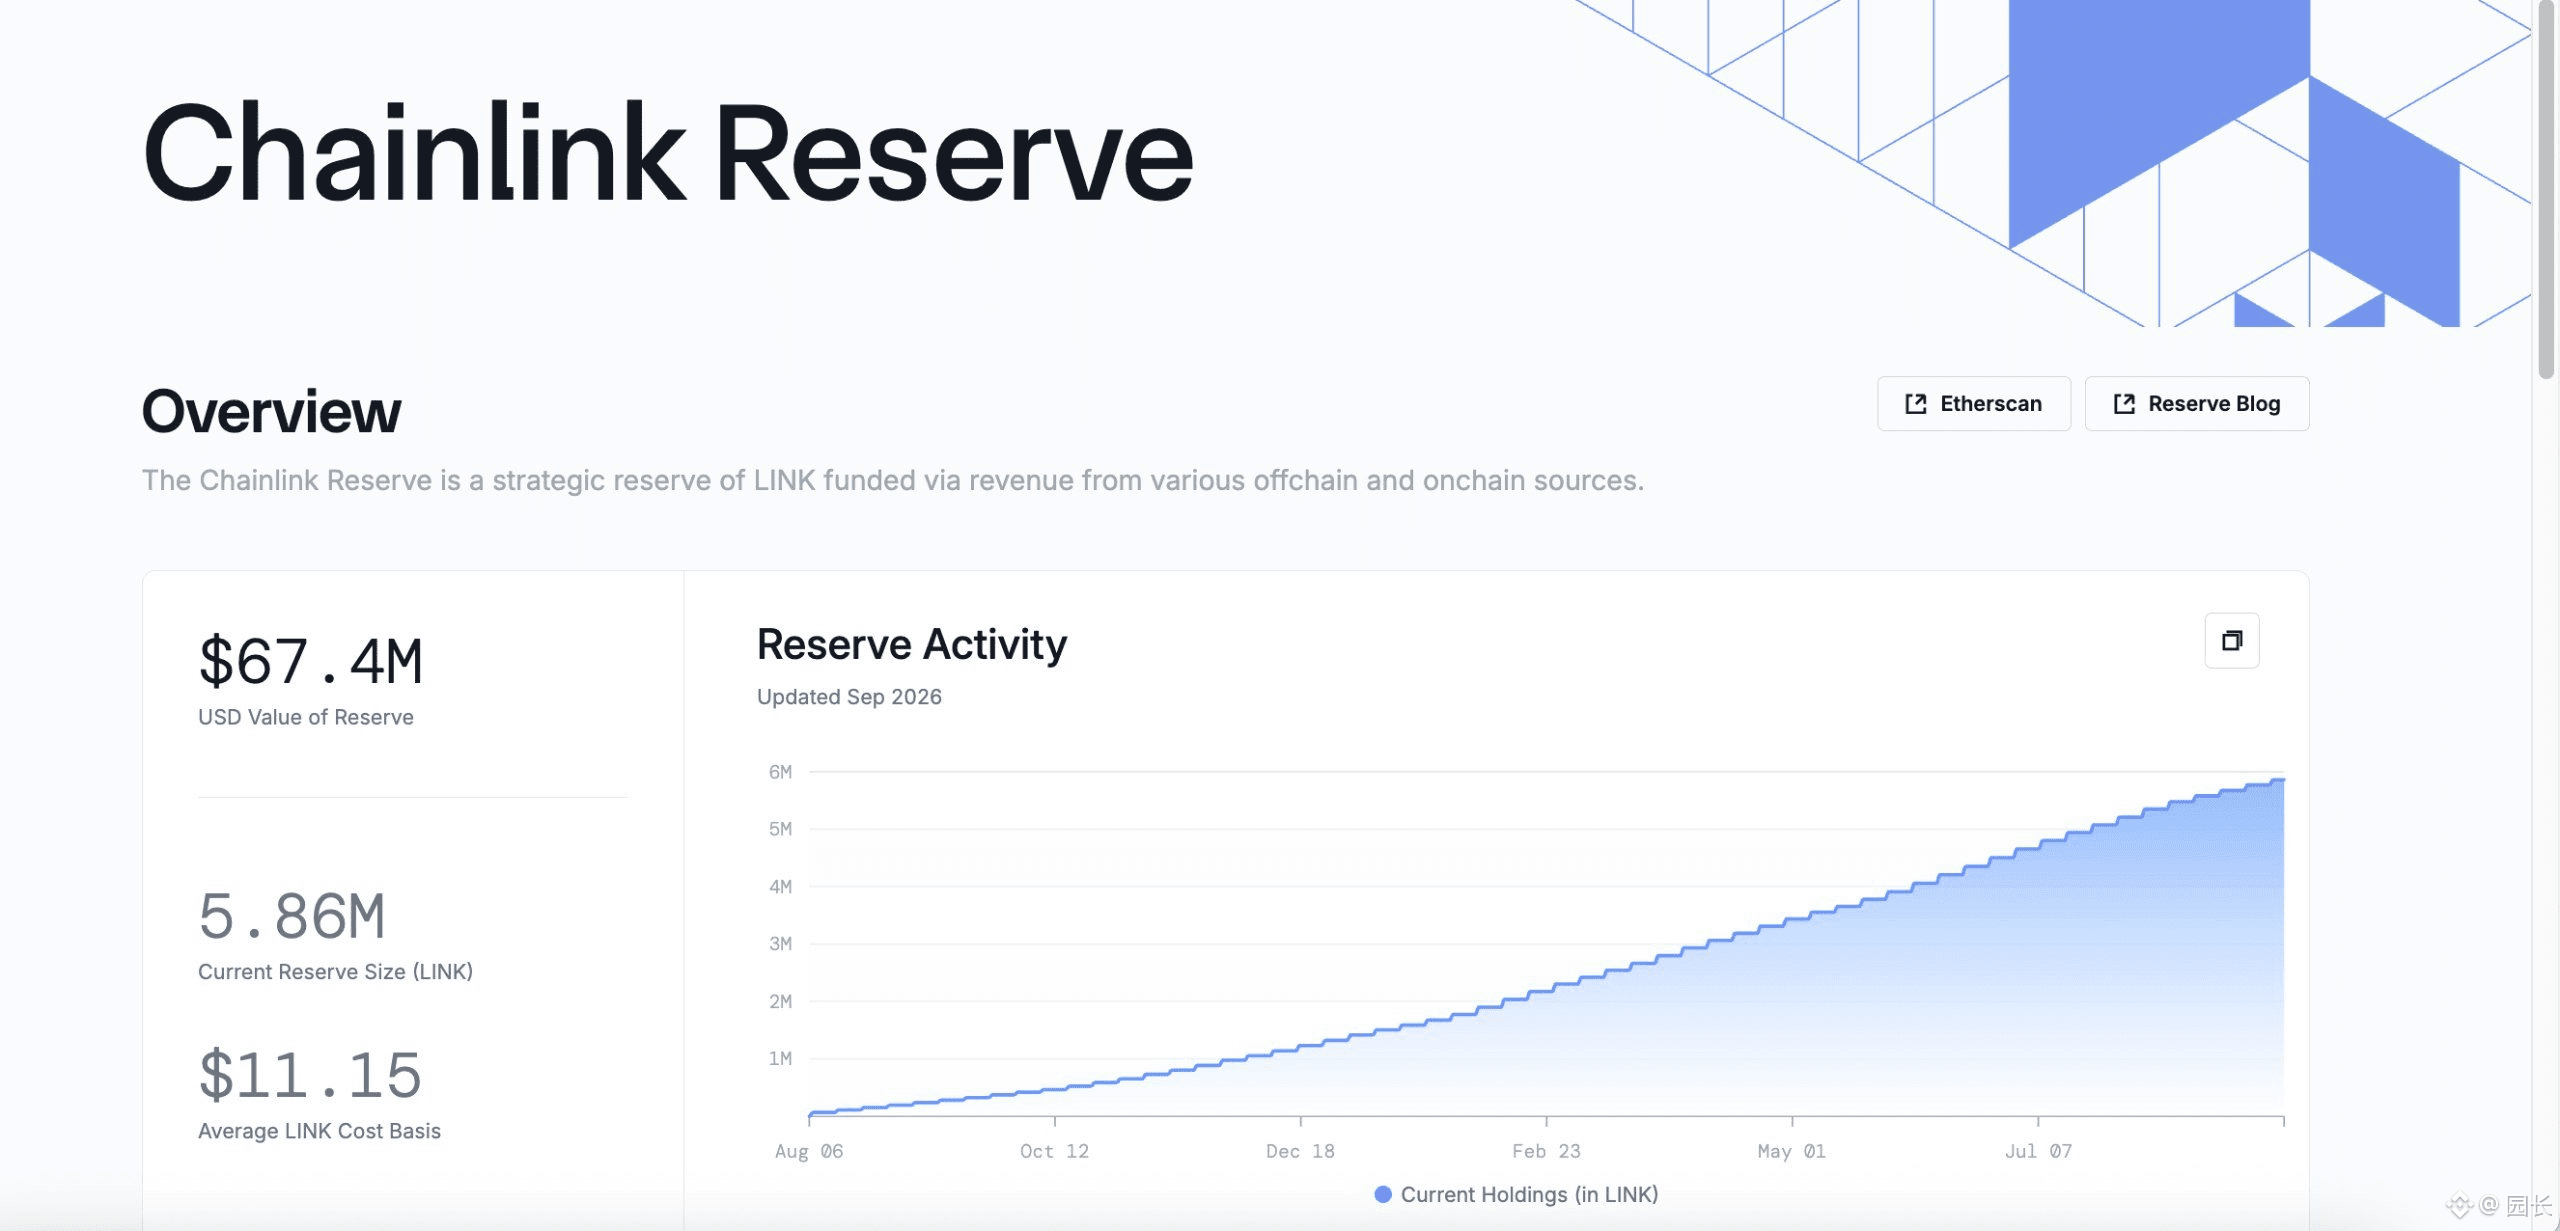
A Chainlink agora converte automaticamente parte da receita em $LINK , armazena em sua própria reserva e forma recompras automáticas contínuas e de longo prazo.
Atualmente, a reserva já acumulou $LINK no valor de 67,4 milhões de dólares, chegando a 5,86 milhões de tokens.
Do que foi feito antes com oráculos,
para agora cooperar com instituições financeiras bancárias — em cada etapa, sempre seguindo firme pelo caminho certo.
O maior “boom” recente está em RWA. Além do enredo de tokenização, como ONDO, os dados, validação e infraestrutura de interoperabilidade cross-chain por trás de RWA também decolaram junto.
Por exemplo, o velho líder de sempre $LINK .
A LINK e várias instituições bancárias fazem parcerias para testar cross-chain, recursos como liquidação de ativos tokenizados e lançamento na blockchain de cotas de fundos e do valor líquido do fundo (NAV).
Agora, o maior objetivo é conectar todo o processo financeiro em um único sistema: integrar dados, verificação de identidade, checagens de conformidade, cross-chain e liquidação em um fluxo.
Digamos que hoje eu compre um fundo tokenizado. Primeiro o banco faz KYC da minha identidade. Depois a LINK envia o resultado da validação do KYC para o smart contract. O banco calcula o NAV do fundo. A LINK então grava os dados on-chain, deduz meus stablecoins. A LINK então envia as cotas do fundo para outra cadeia e registra o resultado final.
Isso não é exatamente o SWIFT da Web3?
O enredo é ótimo, mas qual é a relação direta disso com a gente, que é um investidor comum que só segura moedas?
A Chainlink agora converte automaticamente parte da receita em $LINK , armazena em sua própria reserva e forma recompras automáticas contínuas e de longo prazo.
Atualmente, a reserva já acumulou $LINK no valor de 67,4 milhões de dólares, chegando a 5,86 milhões de tokens.
Do que foi feito antes com oráculos,
para agora cooperar com instituições financeiras bancárias — em cada etapa, sempre seguindo firme pelo caminho certo.