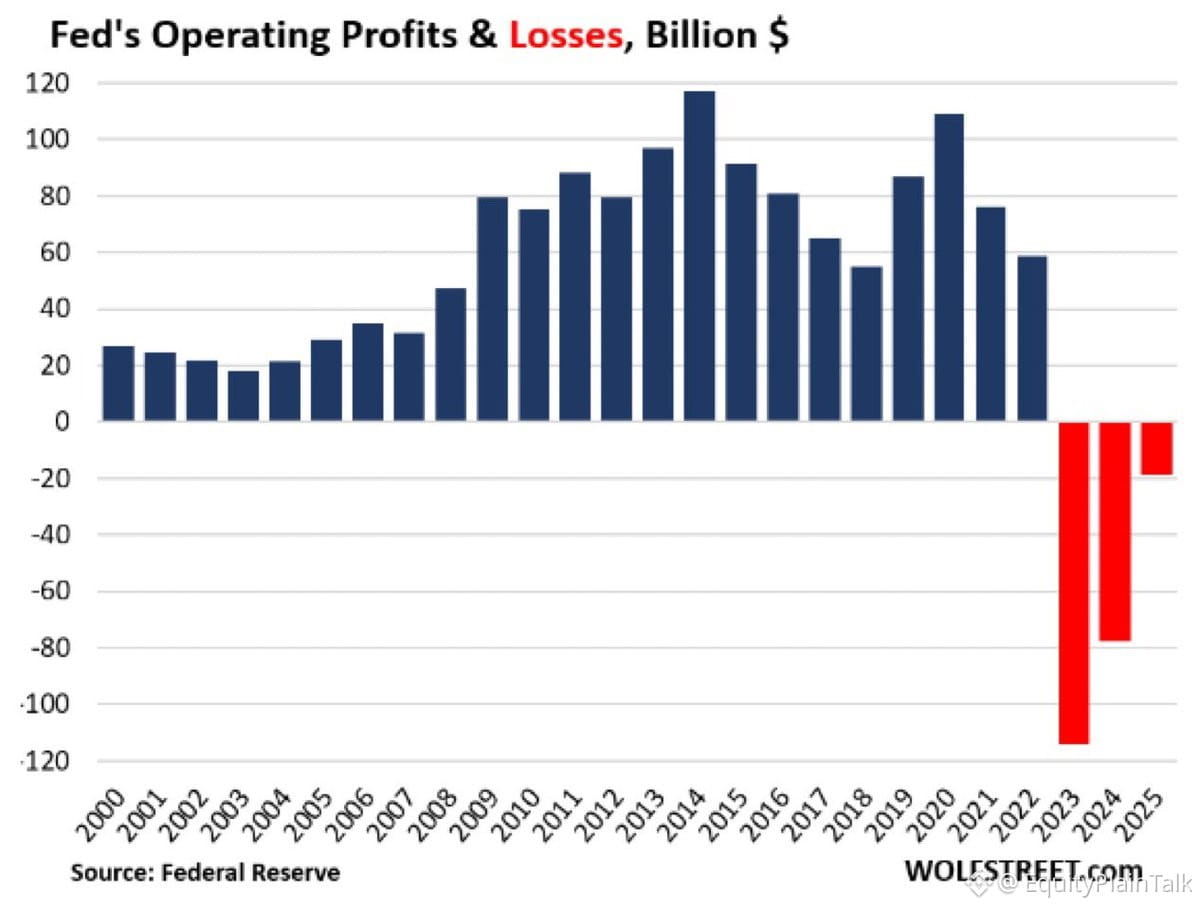
O Fed perdeu US$ 212 bilhões ao longo de três anos.
Essas não são perdas de negociação. Este é o custo do aperto quantitativo—vendendo títulos comprados durante o QE a preços mais baixos, enquanto se paga taxas mais altas sobre as reservas.
O Fed criou trilhões em liquidez durante a pandemia. Agora, eles estão drenando isso. Os bancos recebem juros sobre as reservas estacionadas no Fed, mas a carteira de títulos do Fed está “debaixo d’água”.
Isso não ameaça as operações do Fed. Eles conseguem operar com prejuízo indefinidamente. Mas isso importa para os repasses ao Tesouro—normalmente o Fed devolve os lucros ao governo. Esse fluxo foi revertido.
Contexto: O balanço do Fed atingiu o pico perto de US$ 9 trilhões. Agora está em torno de US$ 7,5 trilhões. Cada título que eles deixam vencer é um ativo a menos gerando renda, enquanto ainda pagam sobre as reservas.
Esse é o custo oculto do dinheiro fácil. Imprima quando as taxas são zero; pague a conta quando as taxas estiverem em cinco por cento.
Essas não são perdas de negociação. Este é o custo do aperto quantitativo—vendendo títulos comprados durante o QE a preços mais baixos, enquanto se paga taxas mais altas sobre as reservas.
O Fed criou trilhões em liquidez durante a pandemia. Agora, eles estão drenando isso. Os bancos recebem juros sobre as reservas estacionadas no Fed, mas a carteira de títulos do Fed está “debaixo d’água”.
Isso não ameaça as operações do Fed. Eles conseguem operar com prejuízo indefinidamente. Mas isso importa para os repasses ao Tesouro—normalmente o Fed devolve os lucros ao governo. Esse fluxo foi revertido.
Contexto: O balanço do Fed atingiu o pico perto de US$ 9 trilhões. Agora está em torno de US$ 7,5 trilhões. Cada título que eles deixam vencer é um ativo a menos gerando renda, enquanto ainda pagam sobre as reservas.
Esse é o custo oculto do dinheiro fácil. Imprima quando as taxas são zero; pague a conta quando as taxas estiverem em cinco por cento.