
17 de setembro de 2026, o Federal Reserve (FOMC) encerrou com um empate de 6 a 6, e o debate sobre o aumento de juros foi adiado por não se chegar a um consenso. A taxa dos fundos federais permaneceu inalterada em 3,50%–3,75%. Esta foi a primeira vez que o FOMC, desde 1936, registrou um empate de votação. Por trás disso está um confronto raro em que as facções “hawks” e “doves” ficaram em pé de igualdade.
---
Comitê dividido: como se formou o empate de 6 a 6?
O principal impasse desta reunião está no cabo de guerra entre a pressão inflacionária e a desaceleração do emprego. Na reunião de julho, o presidente do Fed de Cleveland, Loretta Mester; o presidente do Fed de Minneapolis, Neel Kashkari; e o presidente do Fed de Dallas, Lorie Logan, votaram em conjunto contra, defendendo um aumento de 25 pontos-base. Trata-se da primeira vez, em quase nove anos, que três votos contra seguem na mesma direção. O conselheiro Barr também se manifestou de forma clara no início de setembro: se a inflação não recuar para a meta de 2% em uma velocidade convincente, ele está preparado para apoiar um aumento de juros.
A ala que defende manter a taxa de juros inalterada foi consolidada pela mudança de postura do governador Waller. Ele havia apoiado um corte de juros na reunião de janeiro, mas, à medida que a inflação subjacente continuou a avançar em sequência, sua atitude mudou claramente. Ele declarou publicamente que, se surgirem novos dados de inflação acima do esperado, “isso será encarado como um sinal de política, e não como ruído”. A virada dele fez com que o grupo pró-manter, temporariamente, liderasse por 6 votos a 5 antes da votação final, e o voto decisivo — o de Powell, ex-presidente que agora atua como governador — acabou sendo o fator-chave para romper o equilíbrio.
Powell não voltou a falar publicamente desde a coletiva de imprensa de maio, mantendo deliberadamente um perfil discreto. Esse silêncio, no contexto de Trump continuar pressionando o Fed, acabou gerando ainda mais incerteza: se ele votasse a favor de aumentos de juros, haveria um empate de 6–6; se ele se juntasse ao grupo que defende manter, o grupo pró-manter venceria por 7–5. Jim Bianco, fundador da Bianco Research, disse de forma franca antes da reunião: “Observar o Fed agora é contar votos”, e, na prática, a probabilidade de aumento de juros já era 50/50.
No fim, Powell votou a favor do aumento de juros. A votação ficou registrada em 6 votos para manter e 6 para aumentar.
Sentido legal do empate de 6–6: um impasse sem precedentes
(Lei do Sistema de Reserva Federal) não prevê qualquer regra explícita para um empate na votação do FOMC. Desde 1936, o Fed nunca havia registrado um empate; o mais próximo foram os placares de 6–5 de 1963, 1964 e 1973. O ex-diretor de pesquisa do Fed de Atlanta, Robert Eisenbeis, havia dito anteriormente que, se houver empate na votação, a taxa dos fundos federais permaneceria inalterada.
Isso significa que a decisão de 17 de setembro produziu legalmente um efeito de “sem acordo, mantém-se o status quo”: nenhuma das partes obteve maioria simples, a taxa de juros permaneceu inalterada e a decisão de aumento de juros fracassou automaticamente. Em teoria, o comitê poderia realizar uma segunda rodada ou uma terceira votação até quebrar o empate, mas esta reunião não iniciou esse procedimento. O presidente do Fed, Wosch, não tem voto extra para desempatar; como todos os demais, ele tem apenas um voto.
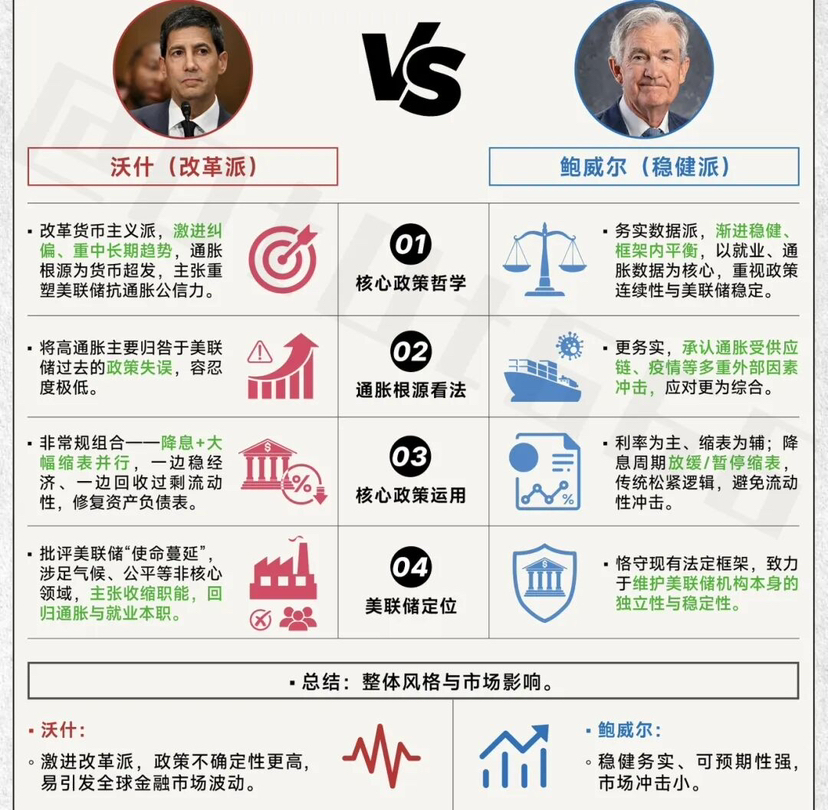
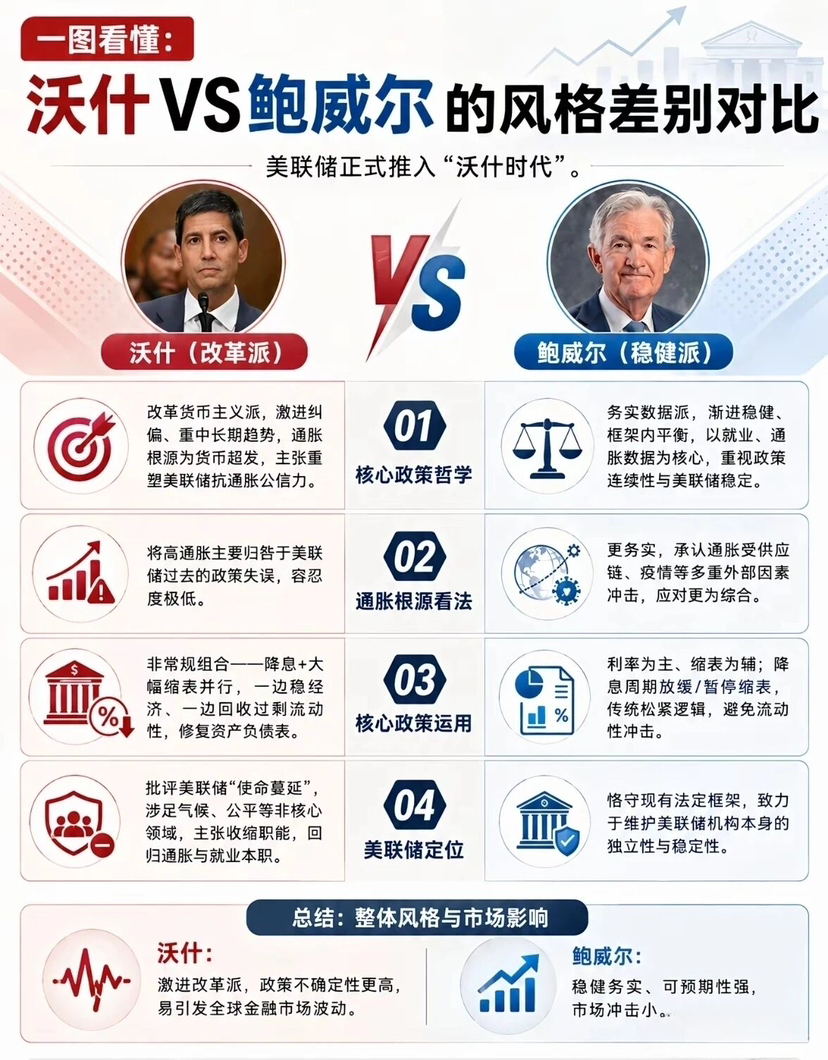
Vale notar que este não é o resultado que Wosch gostaria de ver. Wosch apareceu com postura mais “hawkish” na primeira reunião de decisões de junho, deixando claro que “estabilidade de preços” seria o núcleo da política, e enfatizou que o Fed não conseguiu cumprir a meta de inflação de 2% havia cinco anos. Vários analistas apontaram antes da reunião que um aumento de juros na próxima semana poderia ajudar a aumentar a credibilidade dos argumentos anti-inflacionários de Wosch. No entanto, diante do cenário de 6–6, nem mesmo o presidente consegue empurrar à força uma alta de juros.
Reações de todos os lados e impacto no mercado
Do lado da Casa Branca, o presidente Trump vinha pressionando há muito tempo o Fed para que reduzisse juros. O empate de 6–6 significa que o aumento não pôde ser levado adiante e, no curto prazo, evitou-se um confronto mais direto com a Casa Branca. Mas o próprio empate também revelou falta de consenso dentro do Fed sobre a direção das políticas, o que pode ser interpretado como baixa eficiência decisória.
O campo “hawkish” demonstrou decepção com o resultado. Hamack, Logan e Kashkari vinham defendendo aumentos de juros desde abril; a lógica central era que “tempo suficiente já se passou em que a inflação ficou acima da meta, esperar por si só é um risco”. O governador Barr também entende que deve haver ação decidida, e não continuar esperando. O empate significa que as suas demandas foram adiadas.
O grupo “dovish” e os moderados respiraram aliviados. O governador Milan (nomeado por Trump) defendia, repetidas vezes, que os cortes de juros deveriam continuar, priorizando proteger o mercado de trabalho. A mudança de postura de Waller também refletiu a preocupação de parte dos membros com o risco de deterioração no emprego. Manter a taxa de juros inalterada, no mínimo, evitou um aperto adicional da política no momento em que o mercado de trabalho enfraquecia.
A reação dos mercados financeiros ao empate deve ser mais cautelosa. Antes, vários grandes bancos internacionais haviam mudado suas apostas para um aumento de juros em setembro; UBS, Barclays e Société Générale (grupo S. G.?) adiantaram pela primeira vez suas altas para setembro, e os dados da CME indicaram que, em um momento, a probabilidade de aumento chegou a 60,4%. O empate frustra essas expectativas: o índice do dólar e os rendimentos dos Treasuries dos EUA podem recuar no curto prazo, enquanto ouro e ações dos EUA podem ter um impulso temporário. Mas o próprio empate também envia o sinal de que “o Fed está altamente dividido por dentro”; a incerteza sobre a política não desaparece, apenas foi adiada para a próxima reunião.
Significado histórico e perspectivas
O empate de 6–6 foi o primeiro impasse de votação do Fed desde 1936. O significado desse resultado vai muito além de uma simples decisão de taxa de juros: ele marca que a divergência de política dentro do Fed atingiu um nível histórico. Em um contexto complexo em que a inflação permaneceu acima da meta por vários anos, surgiram sinais de desaceleração no mercado de trabalho e a Casa Branca continuou pressionando, 12 membros votantes não conseguiram formar qualquer tipo de consenso majoritário sobre a direção da política.
Nas reuniões de outubro e dezembro, esta divisão na estratégia dificilmente será conciliada a curto prazo. Para o Fed, se Wosch quiser promover um aumento de juros ainda este ano, precisará convencer pelo menos um membro do grupo que defende manter a taxa a mudar de lado, ou então esperar que os dados da inflação piorem ainda mais para alterar a posição dos moderados. E se os dados do mercado de trabalho continuarem a enfraquecer, os argumentos do campo mais “hawkish” a favor de aumentos de juros também serão corroídos. O empate de 6–6 não é um ponto final, mas um momento de visualização explícita do impasse de política do Fed — desde que os riscos duplos da inflação e do emprego continuem coexistindo, este impasse pode voltar a ocorrer repetidamente.