


A inflação dos EUA veio praticamente em linha com as estimativas em agosto, mas a taxa subjacente avançou mais do que o esperado, deixando um aumento do Fed na próxima semana firmemente na mesa.
O CPI geral subiu 0,4% no mês, em linha com as previsões de 0,4% e acima da alta de 0,1% de julho. Na comparação anual, subiu 3,4%, correspondendo tanto às expectativas quanto ao dado de julho.
O CPI básico subiu 0,3% no mês a mês, acima da previsão de 0,2% e da alta de 0,2% de julho. A inflação básica anual ficou em 2,4%, em linha com as expectativas e abaixo dos 2,5% de julho.
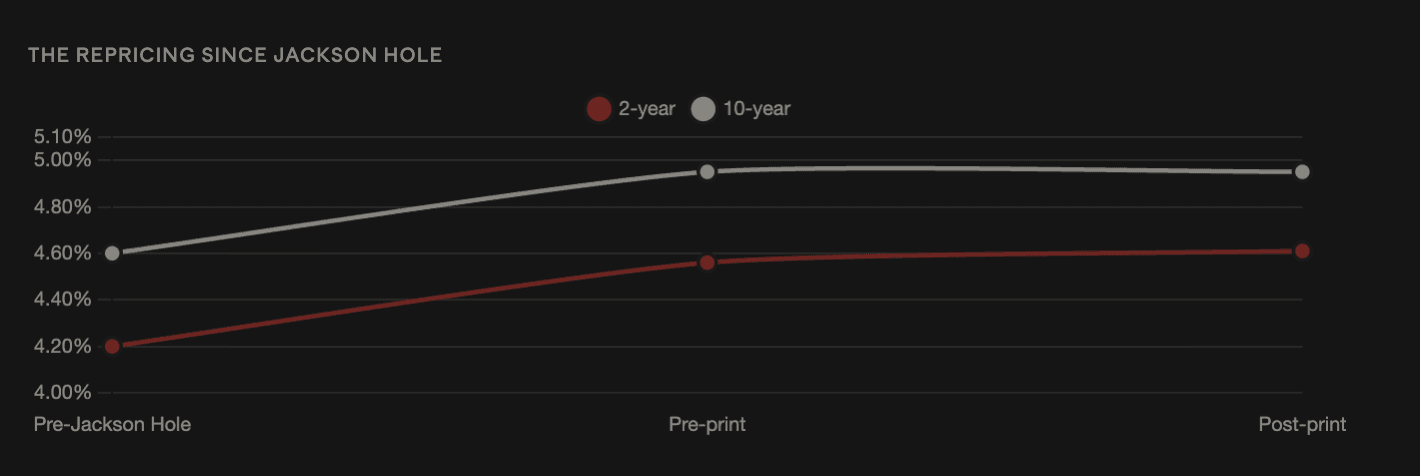
O rendimento dos Treasuries de dois anos disparou seis pontos-base para 4,61% quando os investidores começaram a atribuir quase 100% de probabilidade a um aumento na próxima semana. O rendimento dos dez anos, menos diretamente ligado à política do Fed, ficou estável em 4,95%.
O Bitcoin caiu de volta para US$ 76.700 nos minutos seguintes ao anúncio e negocia em US$ 77.320. Os futuros do Nasdaq 100 subiram para a máxima da sessão, com alta de 0,8%.
A curva se achatou, o veredito do mercado sobre credibilidade
A divergência entre os dois prazos é a parte mais informativa da reação.
Um movimento de seis pontos-base na taxa de dois anos, com a de 10 anos inalterada, significa que os traders reprecificaram o caminho de curto prazo do Fed sem mudar a visão sobre a inflação de longo prazo ou sobre o prêmio de prazo. A curva se achatou.
Essa combinação sugere que o mercado está tratando uma alta como suficiente, e não como insuficiente. Se o Fed estiver atrás da curva, ele empurraria as taxas longas para cima junto com as curtas, porque a inflação persistente seria precificada nos anos seguintes. Se o Fed estiver reagindo de forma adequada, o oposto acontece — as taxas curtas sobem, e as longas ficam ancoradas.
Futuros do Nasdaq subindo até as máximas da sessão no mesmo resultado é compatível com essa leitura. As ações não estão vendendo uma alta que eles acreditam conter o problema.
Os mercados de títulos mudaram de 'nenhuma alta' para '75 pontos-base' em duas semanas
O tamanho da reprecificação desde Jackson Hole é o contexto que torna este dado relevante.
Os traders saíram da hipótese de que não haveria altas de juros — potencialmente pelo resto de 2026 — para fazer hedge contra até 75 pontos-base de aperto este ano.
Isso levou a taxa de 10 anos, que estava na faixa de 4,60%, para pouco abaixo de 5,00% antes dos dados de sexta-feira. A de dois anos subiu de 4,20% para 4,56% antes dos números e depois para 4,61% após.
Um movimento de 41 pontos-base no prazo mais sensível à política ao longo de duas semanas, sem qualquer mudança real de política, descreve um mercado reconstruindo toda a sua visão do ano a partir de um único discurso.
Warsh criou as condições contra as quais ele argumentou
O relatório de agosto ganhou importância acima do normal depois que o presidente Kevin Warsh insinuou em Jackson Hole que o Fed talvez tivesse de agir se a inflação não mostrasse sinais de desaceleração em breve.
Os mercados de títulos têm estado em febre desde então.
Esse resultado inverte o que Warsh pretendia. Ele usou o discurso para rejeitar a orientação futura, argumentando que a prática "passou do ponto" fora de crises genuínas e que compromissos quase implícitos inibem a liberdade do Fed para decidir corretamente. Ele se comprometeu com "uma disciplina, não com uma decisão".
O Nick Timiraos, do The Wall Street Journal, identificou a consequência: o discurso convenceu os investidores de que uma alta é mais provável sem dizer o que desencadearia uma, deixando uma única divulgação de dados para autorizar a decisão.
Os mercados preencheram a lacuna por conta própria, e a magnitude com que a preencheram — 75 pontos-base — supera qualquer sinal que Warsh tenha emitido.
Os analistas convergiram para três altas
O Bank of America espera 25 pontos-base na próxima semana, com mais 50 até o fim do ano. A RBC Capital Markets revisou de cortes nas taxas neste ano para três altas. Ambas chegam a 75 pontos-base de aperto total.
O economista da Fitch Ratings, Olu Sonola, disse que os dados tornam "cada vez mais difícil justificar uma pausa."
As taxas ficaram entre 3,50% e 3,75% desde dezembro de 2025, fazendo com que um aumento em setembro seja o primeiro desde julho de 2023. Como a alta agora está precificada com quase certeza, o gráfico de pontos e as projeções atualizadas trazem a informação, e não a decisão em si.
A assimetria está do outro lado
O LMAX Group, com Joel Kruger, destacou o que a precificação quase certa implica para a função de reação.
"Uma boa parte do risco mais hawkish, provavelmente, já está precificada", disse ele. "Vemos um potencial maior para um movimento acima do esperado nos ativos de risco para o lado de alta se o Fed, no fim das contas, não conseguir entregar essas expectativas hawkish."
Com quase 100% já precificado, uma alta traz confirmação. Uma pausa traz um choque.
O caminho intradiário do Bitcoin ilustra como essa lógica já se concretizou nos dados. Ele caiu para US$ 76.700 imediatamente após o anúncio, depois reagiu e voltou acima de US$ 79.000 à medida que a incerteza sobre a decisão desabou, antes de se estabilizar em US$ 77.320.
O Matt Mena, da 21Shares, observou que o Bitcoin ganhou em média 2,13% nos 30 dias após leituras de CPI central mais quentes do que o esperado, embora a combinação atual de choque de energia e taxas perto de 5% não seja típica de instâncias anteriores.
O choque de energia corre por baixo de tudo
Brent encerrou a US$ 104,61, acima de mais de 8% na semana.
A Arábia Saudita fechou o oleoduto Leste-Oeste que contorna o Estreito de Ormuz, e ataques houthis atingiram instalações de energia sauditas. A produção caiu para 6,238 milhões de barris por dia, o menor nível desde 1990 — um produtor que não consegue exportar não sustenta a produção.
O CPI cheio em 3,4% contra o núcleo em 2,4% mostra essa diferença diretamente, e é por isso que a taxa de 10 anos achatada importa. O mercado está precificando o componente de energia como uma mudança de nível, e não como um problema de inflação embutido.
A votação de encerramento do Clarity Act ocorre em 15 de setembro. O Fed decide em 16 de setembro, às 14h (ET).