


As ações dos EUA voltaram a subir na sexta-feira depois que o CPI de agosto veio ligeiramente acima das expectativas, com o mercado em grande parte confirmando um aumento de juros do Federal Reserve na próxima semana.
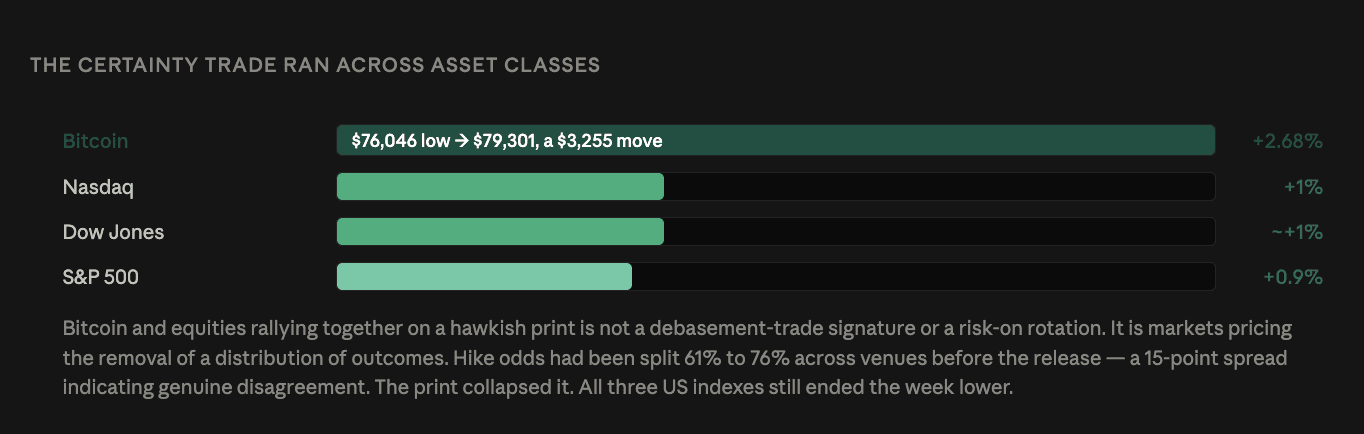
O S&P 500 subiu 0,9%, o Dow ganhou cerca de 1% e o Nasdaq, 1%. Os três ainda terminaram a semana em queda.
Os investidores consideraram um caminho de taxa claro como preferível à ambiguidade — reduzindo a incerteza sobre a política e evitando expectativas mais agressivas mais adiante.
O Mecanismo Aplicado em Todas as Classes de Ativos
A mesma lógica impulsionou as criptomoedas. O Bitcoin recuperou mais de US$ 3.000 de uma mínima de US$ 76.046 para ultrapassar US$ 79.000, negociando a US$ 79.301, para um ganho de 2,68% nas últimas 24 horas.
Essa relação em paralelo importa para interpretar ambos os movimentos. A alta simultânea de Bitcoin e ações após um dado mais hawkish não é um sinal de “trade de desvalorização” nem uma rotação de risco-on. É o mercado precificando a remoção de uma distribuição de resultados.
As chances de alta haviam sido divididas entre plataformas antes do anúncio — 76% no CME FedWatch, cerca de dois terços na QCP, 61% na Polymarket. Uma diferença de 15 pontos em um evento binário indicou desacordo real. O resultado anulou isso.
O núcleo do CPI subiu 0,3% contra 0,2% esperado, sendo a única cifra do relatório que ficou aquém. O indicador cheio veio a 0,4% no mês e 3,4% no ano, com o núcleo em 2,4% acima do ano anterior — tudo em linha.
Os Rendimentos Seguiram o Caminho Oposto
O mercado de títulos não participou do alívio.
O rendimento do Treasury de 10 anos fechou em 4,974%, se aproximando do patamar de 5% e bem acima de 4,783% uma semana antes — uma alta de 19 pontos-base ao longo de cinco sessões.
Essa divergência é o detalhe mais importante da sessão. Ações e Bitcoin dispararam com a queda da incerteza, enquanto o ativo que efetivamente precifica a trajetória da taxa avançou para um patamar psicológico que não foi rompido neste ciclo.
Uma alta de 5% no rendimento do 10 anos seria a primeira desde 2007. A QCP enquadrou o problema especificamente para o Bitcoin antes do anúncio: "Esse é o pior cenário para o Bitcoin: uma taxa de risco livre de 5% competindo, sem o impulso nominal de crescimento que normalmente acompanha os movimentos de rendimento."
RBC Saiu de Cortes e Passou para Três Altas
A revisão da projeção quantifica o quanto o panorama mudou.
A RBC Capital Markets revisou suas expectativas para este ano, de cortes de taxa para três altas de taxa, alertando que taxas elevadas podem voltar a pesar sobre os lucros corporativos e as avaliações de ações.
Isso é uma reversão de direção, não um ajuste da magnitude. Uma casa que esperava alívio no início do período agora espera 75 pontos-base de aperto.
Os mercados atualmente precificam um movimento de 25 pontos-base na reunião da semana que vem. As taxas ficaram em 3,50%-3,75% desde dezembro de 2025, fazendo com que um aumento em setembro seja o primeiro desde julho de 2023.
A Arábia Saudita Fechou o Gasoduto Leste-Oeste
O cenário de energia se deteriorou ainda mais, e um desenvolvimento merece mais atenção do que recebeu.
O Brent fechou em US$ 104,61, acima de 8% na semana. Ataques dos houthis a instalações de energia na Arábia Saudita e riscos no transporte pelo Estreito de Hormuz contribuíram, mas o fechamento do gasoduto Leste-Oeste da Arábia Saudita é o item estruturalmente significativo.
Esse pipeline vai dos campos de petróleo da Província Oriental ao porto do Mar Vermelho de Yanbu, e seu objetivo estratégico inteiro é fornecer uma rota de exportação que contorne o Estreito de Hormuz. Ao fechá-lo, remove-se a alternativa.
Com o transporte por Hormuz interrompido e o desvio fechado, o petróleo saudita não tem um caminho sem restrições para o mercado. Essa é a explicação mecânica para a produção cair 1,9 milhão de barris por dia para 6,238 milhões — o menor nível desde 1990. Um produtor que não consegue exportar não consegue sustentar a produção.
A Pergunta Mudou de Direção para Duração
O enquadramento de Wall Street mudou de se o Fed vai elevar as taxas para por quanto tempo as taxas altas vão persistir e se a inflação pode ser contida sem prejudicar a economia e os lucros corporativos.
Esse novo enquadramento muda o que importa na reunião de quarta-feira. A decisão em si é, em grande parte, precificada. O gráfico de pontos, as projeções atualizadas e a coletiva de imprensa do presidente Kevin Warsh trazem a informação.
Warsh rejeitou a orientação prospectiva como prática, o que complica a necessidade do mercado exatamente disso. O Wall Street Journal, Nick Timiraos, identificou o impasse antes do CPI: o discurso de Jackson Hole convenceu os investidores de que uma alta é mais provável, sem especificar um gatilho, deixando um único anúncio de dados para autorizar a decisão — algo contra o qual Warsh argumentou que não se deve fazer desse jeito.
A mesma ausência de orientação agora vale para a questão da duração.
Alta do Petróleo e Altas Taxas Juntas Mantêm a Volatilidade Elevada
A combinação é o que mantém o panorama instável, independentemente da recuperação de sexta-feira.
Crédito elevado do petróleo alimenta a inflação, o que sustenta taxas mais altas, o que comprime as avaliações — enquanto o choque de energia, ao mesmo tempo, pressiona as margens das empresas pelo lado dos custos. Nenhuma variável resolve a outra.
Para o cripto, o quadro de demanda ao entrar no fim de semana não havia mudado. A métrica de demanda à vista da CryptoQuant está em −145.000 BTC após quase chegar ao positivo, em −5.000, no fim de agosto. O índice de prêmio da Coinbase caiu para −0,036. Os ETFs de cripto registraram US$ 308 milhões em saídas líquidas na quinta-feira, o pior dia em dois meses.
As negociações do ETF de Bitcoin à vista ficam pausadas até segunda-feira, e a votação de cloture do Clarity Act acontece em 15 de setembro, com a decisão do Fed no dia seguinte.