

🧵 #CPIWatch —
Acho que essa é a pergunta inicial errada.
A verdadeira pergunta é:**
Que tipo de economia o Fed está considerando quando toma essa decisão?
Empregos fortes podem ser otimistas.
Empregos fortes também podem ser baixistas.
E o CPI pode mudar completamente o significado do mesmo número de folha de pagamento.
Aqui está meu modelo 👇
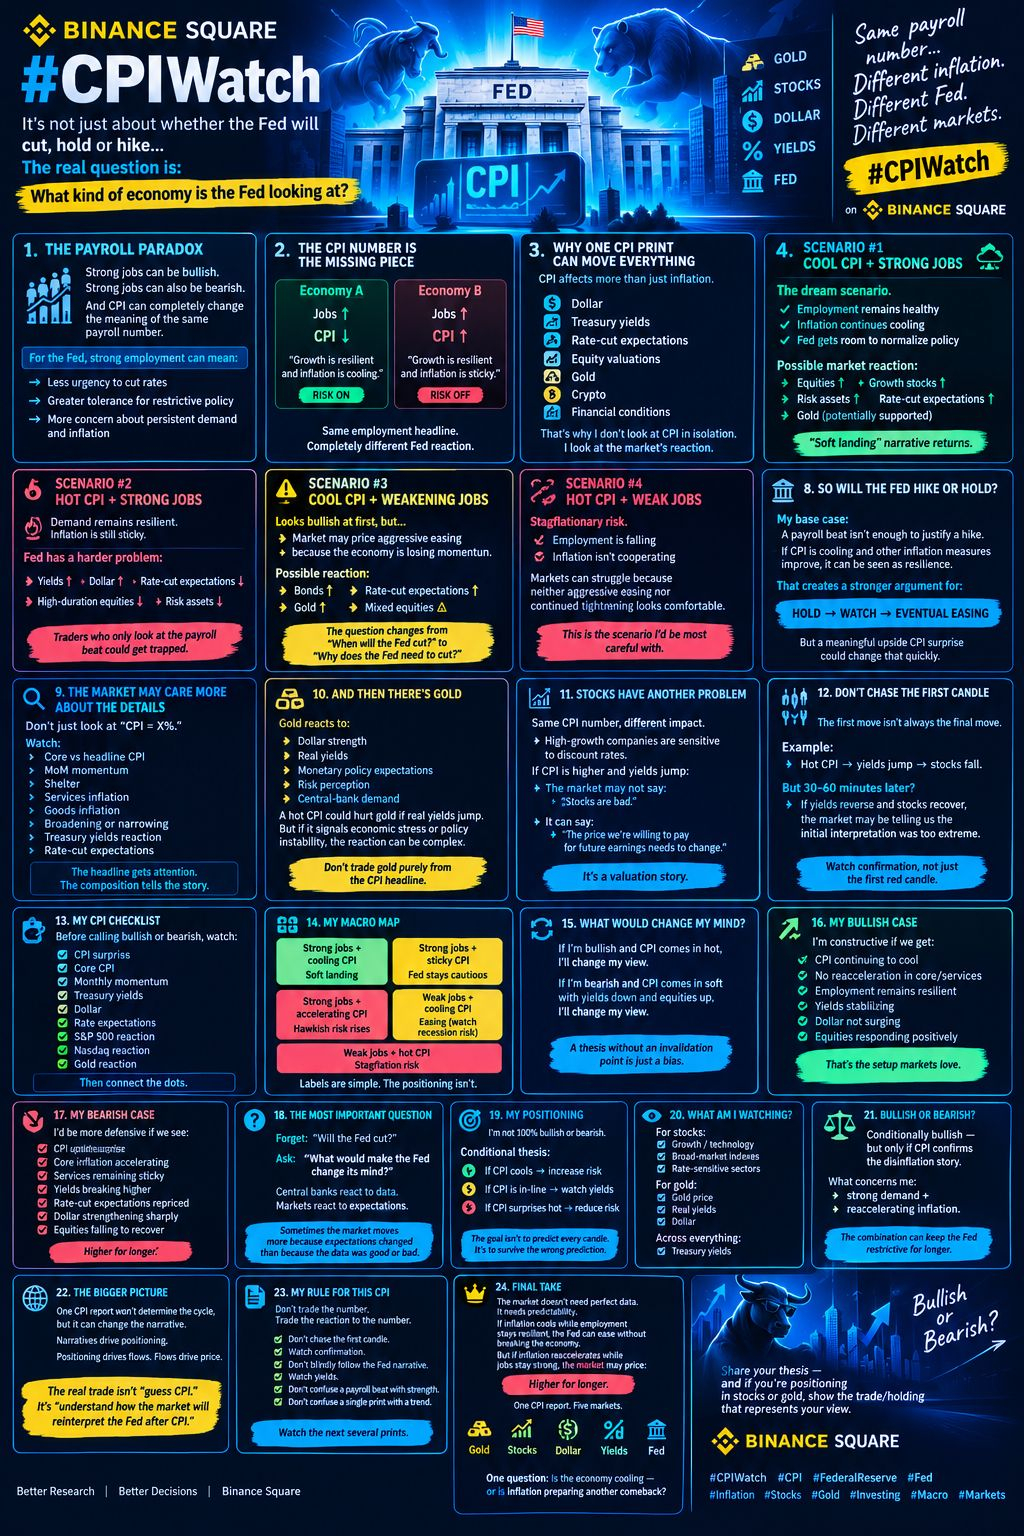
1/ O PARADOXO DA FOLHA DE PAGAMENTO
Folha de pagamento não agrícola superando as expectativas parece um sinal positivo óbvio.
Mais empregos.
Mais renda.
Mais gastos.
Mais resiliência econômica.
Mas para o Fed, um emprego forte também pode significar:
➡️ Menos urgência para cortar taxas
➡️ Maior tolerância para política restritiva
➡️ Mais preocupação de que a demanda siga forte o bastante para manter a inflação elevada
Então um payroll acima do esperado não é automaticamente otimista para os mercados.
Depende do que acontece com a inflação.
2/ O NÚMERO DO CPI É A PEÇA QUE FALTA
Imagine duas economias com exatamente o mesmo relatório de payrolls forte.
Economia A:
Empregos ↑
CPI ↓
Economia B:
Empregos ↑
CPI ↑
Mesmo manchete de emprego.
Reação do Fed completamente diferente.
Na Economia A, o Fed pode potencialmente dizer:
«O crescimento é resiliente e a inflação está arrefecendo.»
Isso é uma combinação linda para ativos de risco.
No Cenário B:
«O crescimento é resiliente e a inflação ainda está pegajosa.»
Agora o Fed tem muito menos motivos para ficar mais dovish.
Essa distinção pode determinar o próximo grande movimento do mercado.
3/ POR QUE UM ÚNICO CPI PODE MOVER TUDO
CPI não afeta apenas as expectativas de inflação.
Isso pode se mover:
💵 O dólar
📈 Rendimentos dos Treasuries
📉 Expectativas de corte de juros
📊 Avaliações de ações
🥇 Ouro
₿ Cripto
🏦 Condições financeiras
Por isso eu não quero olhar para o CPI de forma isolada.
Quero ver como todo o mercado reage ao número.
4/ CENÁRIO #1 — CPI FRIO + EMPREGOS FORTES
Este é potencialmente o cenário dos sonhos.
O emprego segue saudável.
A inflação continua esfriando.
A economia não parece precisar de estímulo de emergência.
O Fed ganha mais espaço para eventualmente normalizar a política sem ter que lutar contra uma retomada da inflação.
Possível reação do mercado:
📈 Ações
📈 Ações de crescimento
📈 Ativos de risco
📈 Expectativas de corte de juros
🥇 Ouro potencialmente apoiado
Este é o cenário em que “pouso suave” vira novamente a narrativa dominante.
5/ CENÁRIO #2 — CPI QUENTE + EMPREGOS FORTES
Agora a história muda completamente.
Emprego forte significa que a demanda segue resiliente.
Inflação quente significa que as pressões de preços não estão desaparecendo rápido o suficiente.
O Fed de repente tem um problema muito mais difícil:
Por que cortar taxas se a economia ainda está forte e a inflação ainda está pegajosa?
Isso pode significar:
📈 Rendimentos
📈 Dólar
📉 Expectativas de corte de juros
📉 Ações de alta duração
⚠️ Ativos de risco
E é aqui que traders que só olham o payroll acima do esperado podem cair em uma armadilha.
6/ CENÁRIO #3 — CPI FRIO + EMPREGOS SE ENFRAQUECENDO
É aqui que as coisas ficam complicadas.
À primeira vista:
Inflação mais fria = otimista.
Mas se o emprego estiver piorando rapidamente, o mercado pode começar a precificar um afrouxamento monetário agressivo porque a economia está perdendo momentum.
Isso poderia gerar:
📈 Títulos (Bonds)
📈 Expectativas de corte de juros
🥇 Ouro
⚠️ Ações mistas
Porque eventualmente a pergunta muda de:
“Quando o Fed vai cortar?”
para:
“Por que o Fed precisa cortar?”
Isso é um mercado muito diferente.
7/ CENÁRIO #4 — CPI QUENTE + EMPREGOS FRACOS
Essa é, sem dúvida, a combinação mais feia.
A economia está perdendo o momentum do emprego.
Mas a inflação não está colaborando.
Isso cria um potencial problema de estagflação.
O Fed não consegue estimular a demanda com facilidade sem arriscar mais inflação.
Os mercados podem ter dificuldades porque nenhum alívio agressivo nem a continuidade do aperto parece confortável.
Este é o cenário com o qual eu teria mais cuidado.
8/ O FED AUMENTA OU SEGURA?
O meu cenário-base é:
Um payroll acima do esperado por si só não é suficiente para justificar alta.
A trajetória da inflação importa enormemente.
Se o CPI estiver arrefecendo e outras medidas de inflação continuarem avançando na direção certa, um emprego forte pode, na verdade, ser visto como evidência de que a economia está absorvendo bem a política restritiva.
Isso cria um argumento mais forte para:
SEGURE → OBSERVE → ALÍVIO EVENTUAL
em vez de imediatamente:
AUMENTO.
Mas uma surpresa positiva relevante no CPI pode mudar esse cálculo bem rapidamente.
9/ O MERCADO PODE SE IMPORTAR MAIS COM OS DETALHES DO QUE COM A MANCHETE
Eu não vou olhar apenas:
“CPI = X%.”
Eu gostaria de entender:
• CPI cheio vs. CPI de núcleo
• Momentum de mês contra mês
• Abrigo (housing/shelter)
• Inflação de serviços
• Inflação de bens
• Se a inflação está se ampliando ou se reduzindo
• Como os rendimentos dos Treasuries respondem
• Como mudam as expectativas de corte de juros
O destaque chama atenção.
A composição conta a história.
10/ E AÍ TEM O OURO
O ouro é particularmente interessante aqui.
Às vezes as pessoas reduzem o ouro a:
“Inflação sobe = ouro sobe.”
Não é tão simples.
O ouro também responde a:
💵 Força do dólar
📈 Rendimentos reais
🏦 Expectativas de política monetária
🌍 Percepção de risco
🏛️ Demanda do banco central
Então uma leitura de CPI acima do esperado poderia inicialmente prejudicar o ouro se os rendimentos reais dispararem.
Mas se o mercado interpretar os mesmos dados como aumento da tensão econômica ou instabilidade futura de política, a reação de longo prazo pode ficar bem mais complicada.
Por isso eu não negociaria ouro apenas com base na manchete do CPI.
11/ AÇÕES TÊM OUTRO PROBLEMA
O mesmo número de CPI pode afetar ações diferentes de maneiras completamente diferentes.
Empresas de alto crescimento com fluxos de caixa distantes no futuro são particularmente sensíveis a mudanças nas taxas de desconto.
Então, se o CPI surpreender para cima e os rendimentos dispararem:
O mercado não necessariamente diz:
“As ações são ruins.”
Em vez disso, pode dizer:
“O preço que estamos dispostos a pagar pelos lucros futuros precisa mudar.”
Isso é uma história de valuation.
E valuation importa.
12/ É POR ISSO QUE EU NÃO CORRO ATRÁS DA PRIMEIRA VELA
Divulgações de CPI podem causar movimentos violentos no primeiro minuto.
Mas o primeiro movimento nem sempre é o movimento final.
A melhor pergunta é:
O mercado aceita o movimento inicial?
Por exemplo:
CPI quente → rendimentos disparam → ações caem.
Ok.
Mas o que acontece 30–60 minutos depois?
Se os rendimentos virarem e as ações se recuperarem, o mercado pode estar nos dizendo que a interpretação inicial foi extrema demais.
Isso é mais interessante para mim do que a primeira vela vermelha.
13/ CHECKLIST DO MEU CPI
Antes de chamar o mercado de otimista ou pessimista, eu observaria:
☑️ Surpresa do CPI
☑️ CPI de núcleo
☑️ Momentum mensal da inflação
☑️ Rendimentos dos Treasuries
☑️ Dólar
☑️ Expectativas de juros
☑️ Reação do S&P 500
☑️ Reação do Nasdaq
☑️ Reação do ouro
Então conecte os pontos.
14/ MEU MAPA MACRO
🟢 Empregos fortes + CPI arrefecendo
Cenário potencial de pouso suave.
🟡 Empregos fortes + CPI pegajoso
O Fed fica cauteloso.
🔴 Empregos fortes + CPI acelerando
O risco hawkish sobe substancialmente.
🟡 Empregos fracos + CPI esfriando
Possível alívio — mas fique de olho no risco de recessão.
🔴 Empregos fracos + CPI quente
Risco de estagflação.
Os rótulos são simples.
A posição não é.
15/ O QUE MUDA MINHA MENTE?
Esta é a parte que eu acho que traders muitas vezes ignoram.
Se eu estiver otimista e o CPI vier quente, eu não quero defender minha tese porque eu já postei isso no Twitter.
Eu mudaria minha visão.
Se eu estiver pessimista e o CPI vier fraco enquanto os rendimentos caem e as ações recuperam a resistência, eu mudaria minha visão.
Uma tese sem um ponto de invalidação é apenas um viés.
16/ MEU CASO OTIMISTA
Estou otimista se conseguirmos:
✔️ CPI continuando a esfriar
✔️ Sem grande reaceleração na inflação de núcleo/serviços
✔️ Emprego permanecendo razoavelmente resiliente
✔️ Rendimentos estabilizando
✔️ Dólar sem disparar
✔️ Ações respondendo positivamente aos dados
Isso reforçaria a ideia de que a economia consegue desacelerar a inflação sem uma grande recessão.
Esse é o cenário que os mercados amam.
17/ MEU CASO PESSIMISTA
Eu ficaria mais defensivo se a gente ver:
⚠️ CPI acima do esperado
⚠️ Inflação de núcleo acelerando
⚠️ Serviços permanecendo extremamente pegajosos
⚠️ Rendimentos dos Treasuries rompendo para cima
⚠️ Expectativas de corte de juros sendo recalibradas de forma agressiva
⚠️ Dólar se fortalecendo acentuadamente
⚠️ Ações falhando em se recuperar após a reação inicial
Nesse ponto, o mercado pode começar a precificar:
“Mais por mais tempo.”
E essa narrativa pode prejudicar as avaliações rapidamente.
18/ A PERGUNTA MAIS IMPORTANTE
Esqueça:
“O Fed vai cortar?”
Pergunte:
“O que faria o Fed mudar de ideia?”
É aí que está a vantagem.
Os bancos centrais reagem aos dados.
Os mercados reagem às expectativas.
E às vezes o mercado se move mais porque as expectativas mudaram do que porque os dados econômicos reais foram bons ou ruins.
19/ MINHA POSIÇÃO
Não estou interessado em sair no piloto automático:
100% otimista ou 100% pessimista antes do número.
Eu prefiro uma tese condicional.
Se o CPI esfria → aumente o risco.
Se o CPI estiver em linha → observe rendimentos e dinâmica de preço.
Se o CPI surpreender quente → reduza o risco até o mercado provar o contrário.
O objetivo não é prever toda vela.
O objetivo é sobreviver à previsão errada.
20/ O QUE ESTOU OBSERVANDO?
Para ações:
📊 Crescimento / tecnologia
📊 Índices do mercado amplo
📊 Setores sensíveis a juros
Para o ouro:
🥇 Preço do ouro
📈 Rendimentos reais
💵 Dólar
E em tudo isso:
Rendimentos dos Treasuries.
Porque os rendimentos podem nos dizer se o mercado realmente está mudando a visão sobre o Fed.
21/ OTIMISTA OU PESSIMISTA?
Minha resposta:
Otimista condicional — mas só se o CPI confirmar a narrativa de desinflação.
Um mercado de trabalho forte não me assusta, por si só.
O que me preocuparia é:
demanda forte + inflação voltando a acelerar.
Essa é a combinação que pode forçar o Fed a permanecer restritivo por mais tempo.
22/ A VISÃO MAIOR
Um relatório de CPI não determina todo o ciclo econômico.
Mas isso pode mudar a narrativa.
E as narrativas impulsionam a posição.
A posição impulsiona os fluxos.
Fluxos movem o preço.
Por isso acho que o trade real não é:
“Adivinhe o CPI.”
É:
“Entenda como o mercado vai reinterpretar o Fed após o CPI.”
23/ MINHA REGRA PARA ESTE CPI
Não negocie o número.
Negocie a reação ao número.
Não corra atrás da primeira vela.
Observe a confirmação.
Não siga cegamente a narrativa do Fed.
Observe os rendimentos.
Não confunda um payroll acima do esperado com força econômica ilimitada.
Observe a inflação.
E não confunda uma única leitura de CPI com uma tendência.
Observe as próximas várias divulgações.
24/ TAKE FINAL
O mercado não precisa de dados perfeitos.
Precisa de previsibilidade.
Se a inflação continuar esfriando enquanto o emprego seguir resiliente, o Fed pode potencialmente navegar em direção a uma política mais fácil sem quebrar a economia.
Esse é o cenário que estou observando.
Mas se a inflação voltar a acelerar enquanto o mercado de trabalho seguir forte, o mercado pode ter de precificar um caminho bem diferente.
Mais por mais tempo.
E essa é a batalha por trás deste CPI.
🥇 Ouro
📈 Ações
💵 Dólar
📊 Rendimentos
🏦 Fed
Um relatório de inflação.
Cinco mercados.
Uma pergunta:
A economia está esfriando — ou a inflação está se preparando para voltar?
Essa é a minha #CPIWatch
Otimista ou pessimista?
Compartilhe sua tese — e se estiver posicionado em ações ou ouro, mostre a operação/holding que representa sua visão.
Vamos ver quem está realmente posicionado para os dados, em vez de simplesmente prevê-los.
#CPIWatch #CPI #FederalReserveFOMC #