
1. Resumo de investimento
Recomendação de investimento: manter uma atenção positiva à LITE. A empresa está no epicentro da dupla demanda do ciclo global de “troca de ossatura” (renovação) de cabos submarinos e da atualização de interconexões ópticas para IA. Graças ao seu posicionamento monopolista com lasers de bombeio InP e chips ópticos coerentes EML de 200G, a visibilidade das encomendas em aberto se estende até 2028 e a capacidade produtiva está esgotada. Com base na estrutura em ondas a partir de 29 de julho, a meta da Onda 1 em US$ 1034,66 coincide fortemente com a máxima real de US$ 1026,76; após o recuo estar concluído, a primeira faixa-alvo de reinício da onda de alta situa-se perto de US$ 1600.
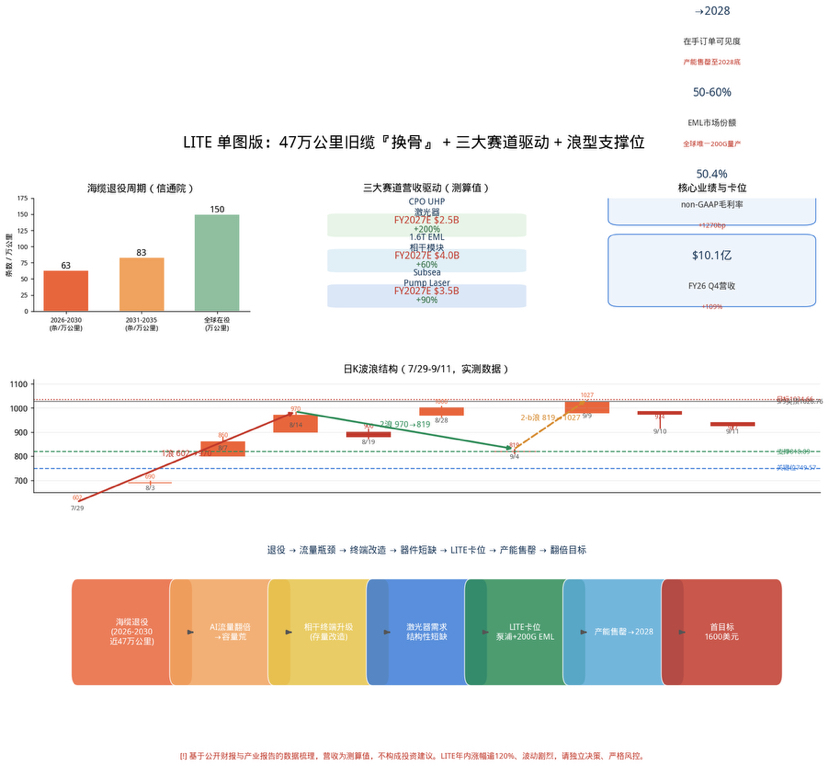
Lógica central: entre 2026 e 2030, quase 470 mil quilômetros (146 rotas) de cabos submarinos antigos serão desativados de forma concentrada. Isso fica “preso” em rotas centrais, como dentro da Ásia e entre Europa–América do Norte. A parcela de capacidade disponível em termos de carga útil “vaga” supera 50%, formando uma escassez estrutural de capacidade; a modernização da capacidade instalada exige a substituição de terminais coerentes e amplificadores, e o componente-chave nos amplificadores são os lasers InP da LITE, gerando uma demanda estruturalmente insuficiente.
Aviso de valuation: a cotação atual está em uma faixa de máximas históricas; o ganho no ano é superior a 120%; a amplitude intradiária pode chegar a mais de 10%; a volatilidade é intensa, e o risco de perseguir altas é significativo.
2. Lógica da indústria: uma onda de substituição estrutural que alcança um terço do mundo
A vida útil do cabo óptico submarino é de 25 anos. Uma parte instalada nos anos 90 do século passado está entrando em fase de aposentadoria em massa. O cronograma de desativação apresentado pelo CAICT (Relatório de Pesquisa sobre o Desenvolvimento da Indústria Global de Cabos Ópticos Submarinos [2026]) é o seguinte:
ciclo
cabos desativados
comprimento total
2026–2030
63
cerca de 270 mil km
2031–2035
83
cerca de 200 mil km
total
146
quase 470 mil km
Nos próximos dez anos, quase um terço dos cabos antigos precisará ser aposentado; até o fim de 2025, havia apenas 592 cabos submarinos em operação no mundo, com comprimento total acima de 1,5 milhão de km. Isso contrasta com o volume total de cerca de 470 mil km de cabos a serem aposentados mencionado acima, criando um espaço claro para substituição de estoque. O mais importante: essa parte de cabos antigos está travada nas rotas principais com maior densidade de tráfego — a participação de capacidade iluminada (light capacity) em rotas centrais, como no interior da Ásia e na direção Europa–América do Norte, já ultrapassou 50%, muito acima do limite de alerta de expansão de 30%, levando ao surgimento de uma escassez estrutural de capacidade. Do lado do investimento, o mercado já deu seu veredito com dinheiro de verdade: os investimentos em novos projetos entre 2026 e 2029 somam mais de US$ 16 bilhões.
Em termos de detalhes técnicos, os cabos submarinos se dividem em extremidade úmida (cabos ópticos no fundo do mar, repetidores, unidades de ramificação, vida útil de 25 anos+ ) e extremidade seca (equipamentos terminais em estações de aterrissagem SLTE, que normalmente precisam de atualização em 5–7 anos). Ao substituir terminais coerentes da Coherent, a capacidade do cabo antigo pode ser dobrada ou até várias vezes, enquanto o custo fica apenas em uma pequena fração do custo de instalar um cabo novo — e essa rota de upgrade do estoque é o campo central da LITE.
3. Posicionamento da empresa: enquanto outros põem cabos, ela vende o coração
A maioria das empresas de cabos fica mais restrita ao papel de execução em obras, enquanto a Lumentum está no estágio mais a montante da cadeia de fontes ópticas em comunicações ópticas. Seu negócio de Subsea Pump Laser (laser de bombeamento submarino) cresceu mais de 90% ano a ano. Já foram assinados vários acordos de longo prazo; a empresa indica que o volume de remessas deve aumentar ainda mais quatro vezes nos próximos alguns trimestres. A razão é que, quando o cabo submarino é substituído, é necessário trocar os amplificadores simultaneamente; e o item mais escasso nos amplificadores são precisamente os lasers InP da LITE.
Em 2 de março de 2026, a NVIDIA investiu US$ 2 bilhões para reservar capacidade de chips laser EML de 200G/lane até o fim de 2027 e, junto, firmou compromissos de compras plurianuais; com isso, a LITE se tornou o único fornecedor no mundo que realiza produção em escala de lasers de taxa 200G lane. No mercado global de EML de ponta, a participação é de 50–60%.
3,1 desempenho central e posicionamento
Indicador
AF2026 4T
ano a ano / explicação
receita líquida
$10,1 milhões
+109%
margem bruta non-GAAP
50,4%
较上财年 +1270基点
margem operacional non-GAAP
36,6%
—
visibilidade de pedidos em mãos
estende-se até 2028
capacidade totalmente vendida até o fim de 2028
Fonte de dados: divulgação pública do 4T do ano fiscal de 2026 da Lumentum (até 27 de junho de 2026). A orientação da administração para o 1T de 2027 é de receita de US$ 12,25–12,75 bilhões; o valor médio da orientação de receita já atingiu com um trimestre de antecedência o modelo-alvo previamente definido.
3,2 receita impulsionada pelas três principais verticais (valor estimado)
trilha (setor)
Receita do AF2027E
crescimento ano a ano / posicionamento
Subsea Pump Laser
$3,5B
+90% / InP bomba de laser monopoliza
módulos ópticos coerentes EML de 1,6T
$4,0B
+60% / participação de 50–60% em EML de 200G
Laser CPO UHP
$2,5B
+200% / única capacidade de produção em massa UHP
A contribuição para a receita é um valor estimado com base em pedidos em mãos, orientação de capacidade e no cenário da indústria; não é uma orientação oficial da empresa, apenas para demonstrar a lógica setorial.
4. Revisão técnica: estrutura em ondas e cálculo de metas
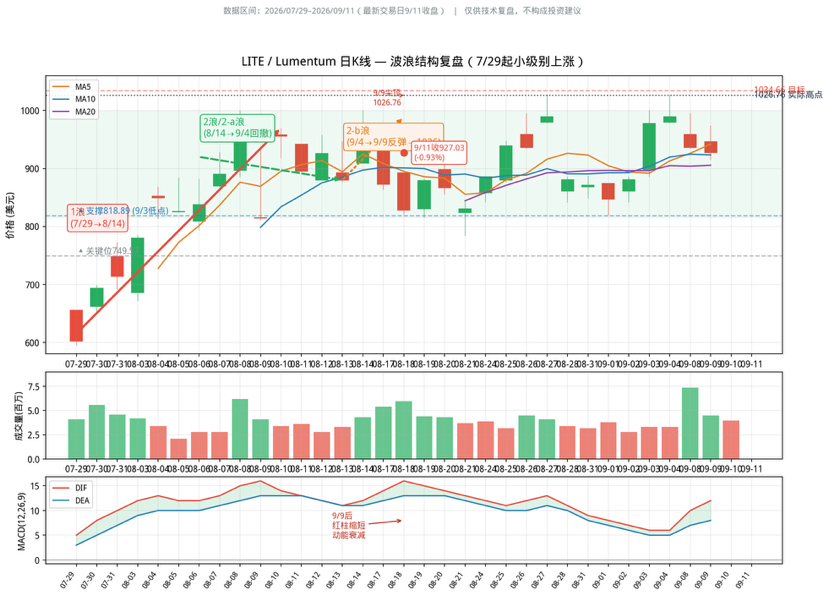
Revisando o gráfico diário da LITE (de 29 de julho de 2026 a 11 de setembro): a alta desse pequeno ciclo iniciada em 29 de julho (602→1027) teve uma ressonância tripla de lógica — substituição de cabos, aumento de volume do 1,6T e fornecimento de CPO. O preço-alvo de US$ 1034,66 ficou quase totalmente alinhado com a máxima real de US$ 1026,76. Em 9 de setembro, US$ 1026,76 foi um topo em um único dia; em 10 e 11 de setembro houve queda consecutiva para 927. As barras MACD vermelhas continuaram a encurtar e o momentum enfraqueceu, o que corresponde ao pullback no fim da onda 2-b.
Os suportes vêm de duas frentes: 818,89 abaixo (mínima de 3 de setembro, suporte central da onda 2 indicado no gráfico) e 749,57 (parte inferior do intervalo de consolidação em 3 de setembro; se não houver rompimento, não se considera um topo de grande ciclo). Somado a isso, o 1,6T DR8 TRO OSFP já entrou em rampa de produção em massa, e a participação de EML de 200G deve atingir mais de 50% em meados de 2027; a lacuna de oferta de 25–30% não pode ser aliviada no curto prazo. Pelos alvos de ondas, o intervalo do primeiro reinício da subida após a correção estar concluída fica justamente perto de US$ 1600, confirmando-se mutuamente com o espaço de fundamentos.
Níveis-chave: Onda 1 602→970 | Onda 2 970→819 | Onda 2-b 819→1027 | Alvo 1034,66 | Suporte 818,89 / Nível-chave 749,57 | Primeiro objetivo: US$ 1600.
5. Avisos de risco
1. Risco de valuation: a cotação atual está em uma faixa de máximas históricas; o ganho no ano é superior a 120%; a amplitude intradiária geralmente passa de 10%; o risco de perseguir altas é bem evidente.
2. Risco de concorrência: a Cisco (Acacia + Silicon One) acelera o posicionamento na arquitetura de rede de IA, e a autoridade de ecossistema de rede desenvolvida pela NVIDIA pode pressionar o meio da cadeia.
3. Risco de ritmo: o CPO ainda está no estágio inicial; se conseguirá expandir volume no prazo precisa ser continuamente verificado. O ritmo de desativação dos cabos e o grau de concretização das ordens da NVIDIA também apresentam incertezas.
4. Risco de critérios contábeis: no 4T do AF2026 houve prejuízo líquido de US$ 7,2 bilhões no padrão GAAP; na prática, trata-se de uma perda não-caixa e pontual gerada pelo resgate de títulos conversíveis. A capacidade de geração de lucros deve ser avaliada no padrão non-GAAP (EPS de US$ 3,23).
6. Conclusão
A cadeia lógica é clara: aposentadoria de cabos submarinos somada à duplicação do tráfego pela IA gera atualização de terminais coerentes, que por sua vez forma uma escassez estrutural da demanda por lasers. A LITE, com sua posição monopolista em InP/EML, segura a oferta; a visibilidade de pedidos vai até 2028; e a margem bruta já ultrapassou 50%. Trata-se de um setor raro de escassez com poucos concorrentes. Porém, do ponto de vista técnico, a cotação já precifica plenamente as expectativas otimistas; a conclusão deve se basear nas divulgações oficiais da empresa. Tome decisões de forma independente e faça rigoroso controle de riscos.
Aviso legal:
Este relatório foi elaborado com base em relatórios financeiros públicos da empresa e dados públicos da indústria. A contribuição para a receita é um valor estimado; o alvo de ondas é uma inferência de formato técnico, não constituindo qualquer recomendação de investimento ou sugestão de compra/venda. O risco e a incerteza do mercado secundário devem ser avaliados por conta própria.