Há uma questão de RWA à qual eu volto sempre:
Se tudo for tokenizado, quem realmente precifica isso?
Um título tokenizado ainda precisa de um preço de ação.
Uma tesouraria tokenizada pode precisar de NAV.
Uma commodity tokenizada precisa de dados de mercado confiáveis.
Um ativo lastreado em reservas precisa de prova de que o lastro de fato existe.
O token é apenas uma parte da infraestrutura.
A camada de precificação abaixo dele pode ser tão importante quanto.
Por isso tenho prestado mais atenção à estratégia de RWA da DIA.
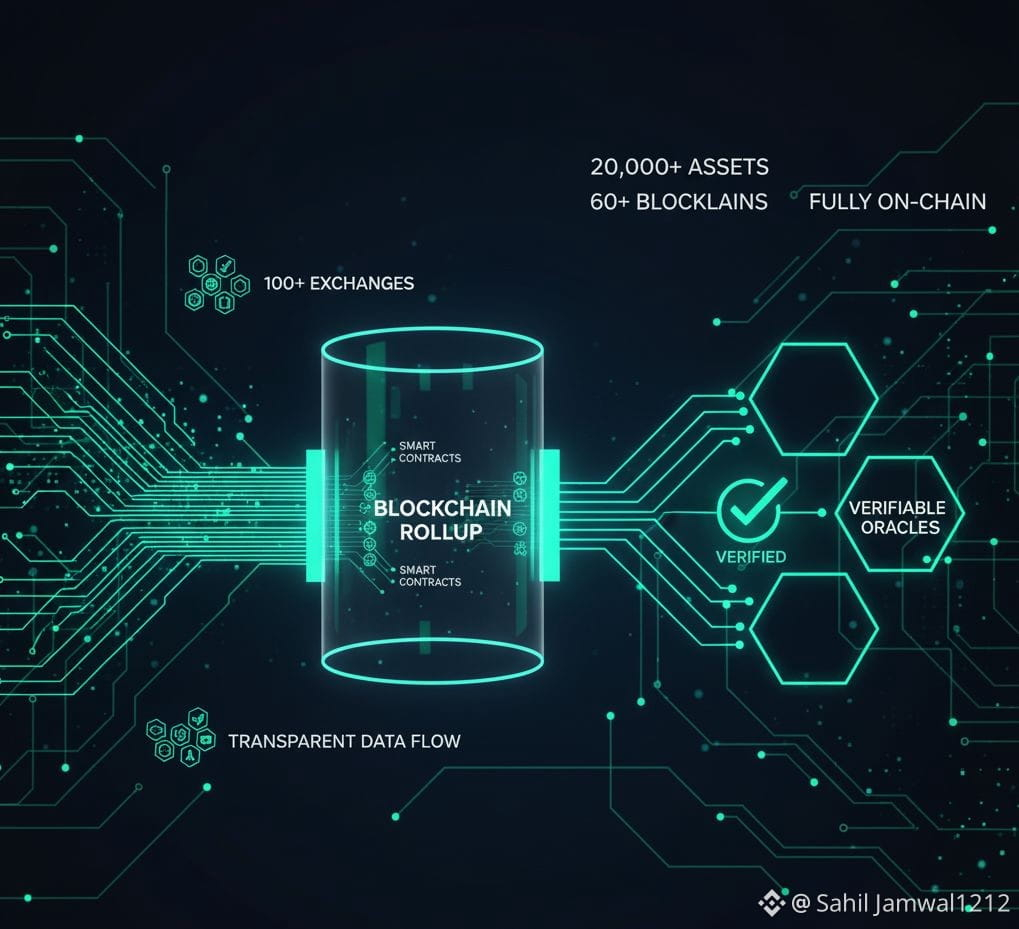
A DIA xReal foi construída em torno de levar dados tradicionais de ativos para a onchain, incluindo ações, ETFs, commodities e FX.
Mas a DIA não está parando nos preços de mercado.
Sua infraestrutura de RWA também suporta cálculos de NAV para ativos sem mercados secundários ativos e verificação baseada em reservas para ativos lastreados.
E a cronologia é interessante.
A BCG atualmente estima que o mercado de RWA tokenizadas não vinculadas a stablecoins esteja abaixo de US$ 25B, com um cenário-base que levaria a aproximadamente US$ 14T até 2030.
Mesmo que essa projeção acabe sendo otimista demais, a direção é difícil de ignorar.
Mais tokenização significa mais ativos que precisam de:
→ Precificação
→ Avaliação
→ Verificação de reservas
→ Dados confiáveis
→ Entrega onchain
Essa é a camada de infraestrutura que a DIA está mirando.
Não estou dizendo que isso automaticamente significa $DIA
é subavaliado.
O mercado ainda precisa provar que a adoção dessa infraestrutura se traduz em captura de valor significativa.
Mas quando olho para o tamanho potencial de mercados tokenizados versus a infraestrutura necessária para suportá-los, eu entendo por que a estratégia de RWA da DIA chamou minha atenção.
A oportunidade interessante pode não ser apenas tokenizar o ativo.
Pode ser precificar o ativo quando ele chegar à onchain.
Se tudo for tokenizado, quem realmente precifica isso?
Um título tokenizado ainda precisa de um preço de ação.
Uma tesouraria tokenizada pode precisar de NAV.
Uma commodity tokenizada precisa de dados de mercado confiáveis.
Um ativo lastreado em reservas precisa de prova de que o lastro de fato existe.
O token é apenas uma parte da infraestrutura.
A camada de precificação abaixo dele pode ser tão importante quanto.
Por isso tenho prestado mais atenção à estratégia de RWA da DIA.
A DIA xReal foi construída em torno de levar dados tradicionais de ativos para a onchain, incluindo ações, ETFs, commodities e FX.
Mas a DIA não está parando nos preços de mercado.
Sua infraestrutura de RWA também suporta cálculos de NAV para ativos sem mercados secundários ativos e verificação baseada em reservas para ativos lastreados.
E a cronologia é interessante.
A BCG atualmente estima que o mercado de RWA tokenizadas não vinculadas a stablecoins esteja abaixo de US$ 25B, com um cenário-base que levaria a aproximadamente US$ 14T até 2030.
Mesmo que essa projeção acabe sendo otimista demais, a direção é difícil de ignorar.
Mais tokenização significa mais ativos que precisam de:
→ Precificação
→ Avaliação
→ Verificação de reservas
→ Dados confiáveis
→ Entrega onchain
Essa é a camada de infraestrutura que a DIA está mirando.
Não estou dizendo que isso automaticamente significa $DIA
é subavaliado.
O mercado ainda precisa provar que a adoção dessa infraestrutura se traduz em captura de valor significativa.
Mas quando olho para o tamanho potencial de mercados tokenizados versus a infraestrutura necessária para suportá-los, eu entendo por que a estratégia de RWA da DIA chamou minha atenção.
A oportunidade interessante pode não ser apenas tokenizar o ativo.
Pode ser precificar o ativo quando ele chegar à onchain.