

A XRP passou grande parte de 2026 sob pressão, apesar de vários desenvolvimentos que normalmente seriam vistos como favoráveis para uma grande criptomoeda. Mas a 21Shares argumenta que focar apenas na movimentação de preço de curto prazo ignora o caso de investimento mais amplo que está sendo desenvolvido em torno da XRP.
Em uma nova análise, a 21Shares disse que cada ativo digital precisa tanto de “um motivo para existir” quanto de “um motivo para valorizar”. Para a XRP, a gestora de ativos acredita que esse caso se baseia em quatro pilares: clareza regulatória, acesso institucional, utilidade mensurável e oferta fixa.
Apenas o primeiro desses pilares é considerado totalmente resolvido. Os outros três ainda estão em desenvolvimento, e é justamente aí que a 21Shares enxerga tanto a oportunidade quanto o risco.
Clareza Regulatória É o Pilar que Já Está em Vigor
O primeiro pilar também é o mais fácil de avaliar.
A SEC entrou com o processo contra a Ripple em dezembro de 2020, gerando anos de incerteza sobre o tratamento regulatório do XRP nos Estados Unidos.
Aquele capítulo efetivamente terminou em agosto de 2025, quando a SEC e a Ripple rejeitaram seus respectivos recursos. A SEC confirmou que a decisão final do tribunal distrital permaneceu em vigor, incluindo a multa civil de US$ 125 milhões e a injunction relacionada às vendas institucionais da Ripple.
Há uma nuance importante aqui.
A decisão não estabeleceu que qualquer venda ou distribuição possível envolvendo XRP está fora da legislação de valores mobiliários. As decisões subjacentes do tribunal distinguiram entre diferentes tipos de transações. Vendas de XRP no mercado secundário e vendas programáticas não foram tratadas como transações de valores mobiliários, enquanto as vendas diretas institucionais da Ripple continuam sujeitas às exigências da legislação de valores mobiliários.
Ainda assim, a conclusão dos recursos removeu uma grande fonte de incerteza que acompanhava o XRP havia anos.
Isso é especialmente importante para a próxima parte da tese da 21Shares: instituições.
Acesso Institucional Pode Ser o Mais Importante Pilar do XRP
A 21Shares aponta a chegada dos ETFs à vista de XRP nos EUA como evidência de que o acesso mudou substancialmente.
De acordo com o gestor de ativos, sete ETFs à vista de XRP nos EUA foram lançados a partir de novembro de 2025 e reuniram aproximadamente US$ 1,3 bilhão durante o primeiro mês. Os produtos também registraram uma sequência de 55 dias de entradas líquidas consecutivas.
O gráfico compartilhado pela 21Shares adiciona mais um detalhe interessante.
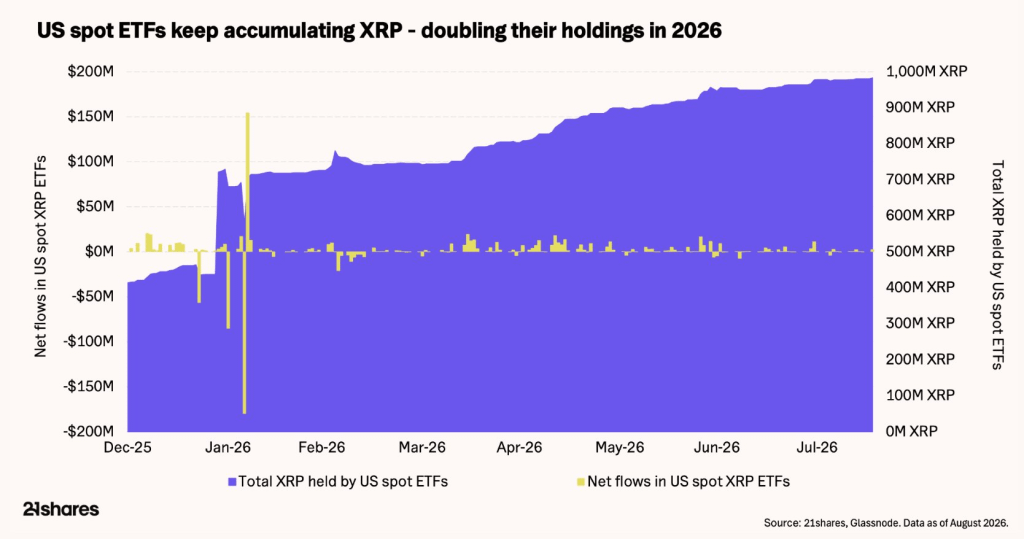 Fonte: X/@21shares
Ele mostra o total de XRP mantido por ETFs à vista dos EUA subindo de pouco mais de 400 milhões de XRP em dezembro de 2025 para cerca de 1 bilhão de XRP no verão de 2026. Em outras palavras, os produtos quase dobraram suas participações combinadas em XRP nesse período.
Isso não significa que a demanda institucional tenha se movido em apenas uma direção.
A 21Shares cita especificamente a Goldman Sachs como exemplo. De acordo com sua análise, a Goldman divulgou uma posição de US$ 153,8 milhões no 4T de 2025 antes de sair dessa posição inteira no seu pedido do 1T de 2026. Outros investidores absorveram a oferta, e os fluxos cumulativos dos ETFs permaneceram positivos durante a primeira metade do ano.
Essa distinção importa porque participação institucional não é automaticamente a mesma coisa que acúmulo institucional permanente. Algumas posições podem representar trading, hedge, formação de mercado ou outras estratégias, em vez de convicção de longo prazo.
Ainda assim, os ETFs resolveram um problema importante: investidores que não querem gerenciar carteiras, chaves privadas ou exchanges de cripto podem obter exposição ao XRP por meio de produtos de investimento regulamentados.
Um membro da comunidade XRP e engenheiro de software Vincent Van Code acredita que isso pode ser o mais importante dos quatro pilares.
Ele comparou a própria criptomoeda a uma furadeira elétrica. Comprar a furadeira dá a alguém uma ferramenta, mas não dá a experiência, a infraestrutura e outros equipamentos necessários para construir um armário. O argumento dele é que, em geral, instituições querem a solução pronta, e não outra tecnologia que elas precisam integrar por conta própria.
É aí que ele acredita que a infraestrutura institucional da Ripple dá ao XRP uma vantagem.
A distinção entre Ripple e XRP é importante aqui. A Ripple é uma empresa privada que cria produtos e serviços para instituições financeiras, enquanto o XRP é o ativo nativo do XRP Ledger. O sucesso da Ripple não cria automaticamente uma demanda proporcional por XRP.
Mas o argumento mais amplo de Van Code vale a pena considerar: a adoção institucional pode depender tanto quanto da tecnologia subjacente da blockchain de conformidade, custódia, liquidez e infraestrutura de integração.
21Shares Diz que a Utilidade do XRP Agora Pode Ser Mensurada
O terceiro pilar vai além de produtos de investimento e entra em atividade no próprio XRP Ledger.
A 21Shares estima que a XRPL processou perto de meio trilhão de dólares em valor on-chain nos 12 meses anteriores. Ela também aponta a expansão de stablecoins e de ativos do mundo real tokenizados na rede.
RLUSD é um exemplo.
De acordo com outra análise recente da 21Shares, a stablecoin lastreada em dólar da Ripple atingiu aproximadamente US$ 1,56 bilhão de oferta total até 30 de junho de 2026, com cerca de 52% dessa oferta residindo na XRPL.
Tokenização é outro componente da tese. A 21Shares coloca ativos tokenizados na XRPL em torno de US$ 4 bilhões e aponta para infraestrutura como Multi-Purpose Tokens, Credenciais, Domínios com Permissão e uma DEX com Permissão como recursos projetados para tornar a emissão e a negociação regulamentadas mais fáceis para instituições.
Em certa medida, é aqui que a tese de investimento em XRP fica mais complicada.
O crescimento da atividade na XRPL é claramente positivo para a rede, mas um aumento no uso da rede não produz automaticamente um aumento equivalente na demanda por XRP.
Uma instituição poderia emitir um ativo tokenizado na XRPL ou transacionar com RLUSD sem manter uma grande posição de XRP. O XRP é necessário para taxas e reservas da rede, mas apenas essas exigências não garantem que trilhões de dólares em atividades de liquidação se traduziriam proporcionalmente no valor de mercado do XRP.
A 21Shares reconhece esse problema diretamente.
A análise diz que a conexão entre adoção de rede e acumulação de valor do XRP ainda está sendo comprovada. Seu relatório H1 separado vai ainda mais longe, observando que uma das peças que faltam seria instituições usando o próprio XRP como colateral ou margem.
Isso pode acabar sendo uma das perguntas mais importantes para os investidores em XRP.
Leia também: XRP News: o que é realmente verdade sobre David Schwartz, CLARITY e a atualização mais recente da XRPL
A Oferta Fixa do XRP Completa a Tese de Investimento
O quarto pilar é a estrutura de oferta do XRP.
Diferentemente de criptomoedas com mineração contínua ou emissão por validadores, a oferta máxima de 100 bilhões de tokens do XRP foi criada na criação. As transações também destroem uma quantidade bem pequena de XRP por meio de taxas.
A 21Shares afirma que mais de 14 milhões de XRP já foram destruídos até hoje. Portanto, o ativo não tem um cronograma tradicional de inflação que crie continuamente novos XRP.
Ainda existe uma consideração relevante de oferta: a Ripple detém uma quantidade substancial de XRP associada ao escrow.
Essas liberações de escrow seguem um mecanismo predeterminado, mas o XRP liberado ainda pode aumentar a oferta líquida, dependendo de quanto a Ripple, no fim das contas, devolve ao escrow versus distribui ou vende. Então, “oferta fixa” não deve ser interpretada como “oferta circulante fixa”.
Essa distinção fica importante ao avaliar se o acúmulo via ETF pode realmente apertar de forma significativa a oferta disponível de XRP.
Na verdade, a 21Shares estimou que os produtos de negociação de XRP à vista nos EUA absorveram apenas 14,8% do aumento na oferta circulante durante o primeiro semestre de 2026, embora a absorção tenha superado metade da nova oferta em maio.
No que a Tese de XRP da 21Shares acaba se resumindo
Os quatro pilares criam um arcabouço bastante direto.
A incerteza regulatória foi substancialmente reduzida. Produtos de investimento regulamentados tornaram o XRP mais fácil de manter. A atividade da XRPL em torno de stablecoins e ativos tokenizados está ficando mensurável. E o XRP tem uma oferta máxima difícil.
Mas a maior pergunta ainda sem resposta conecta os quatro.
O crescimento da adoção institucional e da XRPL pode criar demanda direta suficiente para o próprio XRP?
Isso torna os quatro pilares úteis não apenas como um argumento de alta para o XRP, mas também como um arcabouço para medir se a tese está, de fato, funcionando.
Inscreva-se no nosso canal do YouTube para atualizações diárias de cripto, insights de mercado e análise de especialistas.
O post A Tese de Investimento em XRP: 21Shares Revela as 4 Pilares Por trás Disso apareceu primeiro no CaptainAltcoin.