Hoje vamos continuar a falar sobre o assunto de aumentos de juros
Na noite passada, o CPI de agosto YoY foi de 3,4% e o núcleo 2,4%, ambos em linha com as expectativas, mas o var. mensal (+0,4%) foi o maior aumento mensal desde maio de 2026
Os rendimentos subiram imediatamente após a divulgação dos dados, refletindo que o mercado se preocupa mais com a inclinação (da curva) do que com o nível anual.
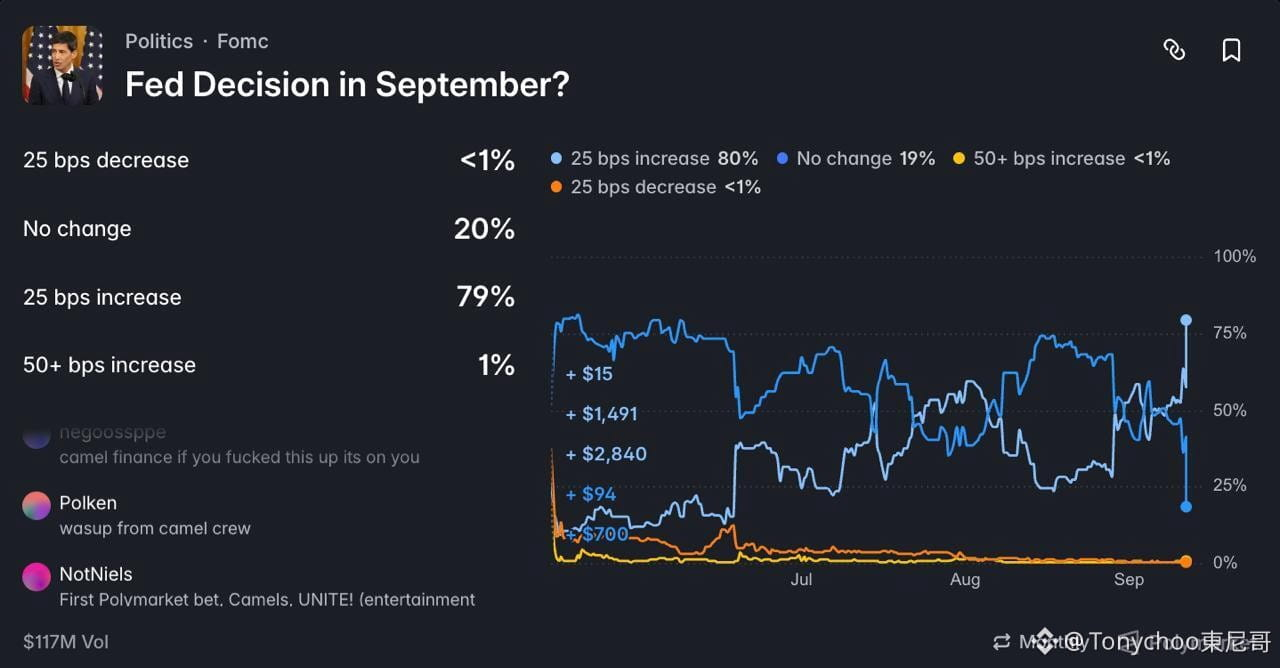
Somando-se a isso, a inflação do PPI chegou a 5,4%, a criação líquida de empregos em agosto foi de 162 mil, acima do esperado, o preço do petróleo rompeu a barreira de 100, e o patamar de inflação ficou pelo menos 140 pontos-base acima da meta do Fed. O cenário-base do mercado foi recalibrado para incorporar 4 altas cumulativas até julho de 2027, em contraste com a expectativa de 4 cortes no início de 2026 — uma grande reversão de 200 pontos-base. Esse é o ajuste mais hawkish nas expectativas desde o início do ciclo de alta de juros em março de 2022.
(图1)#CPI数据来袭能否触发9月加息
Mas há outra leitura, que vai totalmente na direção oposta:
O CPI ajustado sazonalmente e anualizado na verdade está em queda; ao remover o ruído sazonal, o emprego não parece estar superaquecido. Com uma dívida do Tesouro de US$ 4 trilhões, não há viabilidade para grandes altas de juros. No momento, as taxas nominais (3,5–3,75%) já estão acima da inflação (3,4%), ou seja, estamos em um cenário de taxa real positiva. A política monetária já vem sendo aplicada para exercer pressão contínua; por isso, a crítica afirma que a precificação de 90% de probabilidade de alta foi uma reação excessiva.
Essa divergência aparece diretamente na estrutura de preços da noite:
Após a divulgação dos dados, houve uma queda em “ponta de agulha”; em seguida, uma recuperação violenta. O ETH chegou a subir 8%, superando claramente o BTC. A taxa ETH/BTC parece ter se desacoplado. Duas horas depois, a força do repique se esgotou, e a partir das 23h entrou-se em um típico movimento lateral, em que tanto compradores quanto vendedores não conseguiram obter vantagem decisiva.
Os dados de fluxo de capital trazem um sinal relativamente claro:
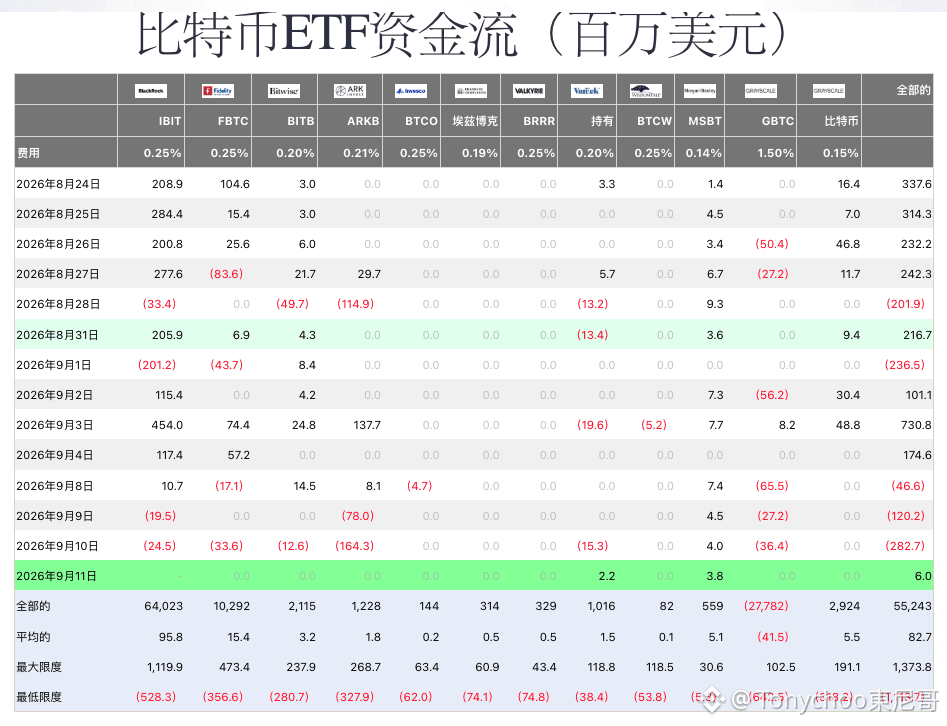
Após o BTC ETF encerrar três dias consecutivos de aceleração na saída, em 11 de setembro houve apenas uma pequena volta ao positivo de 60 mil dólares;
(图2)
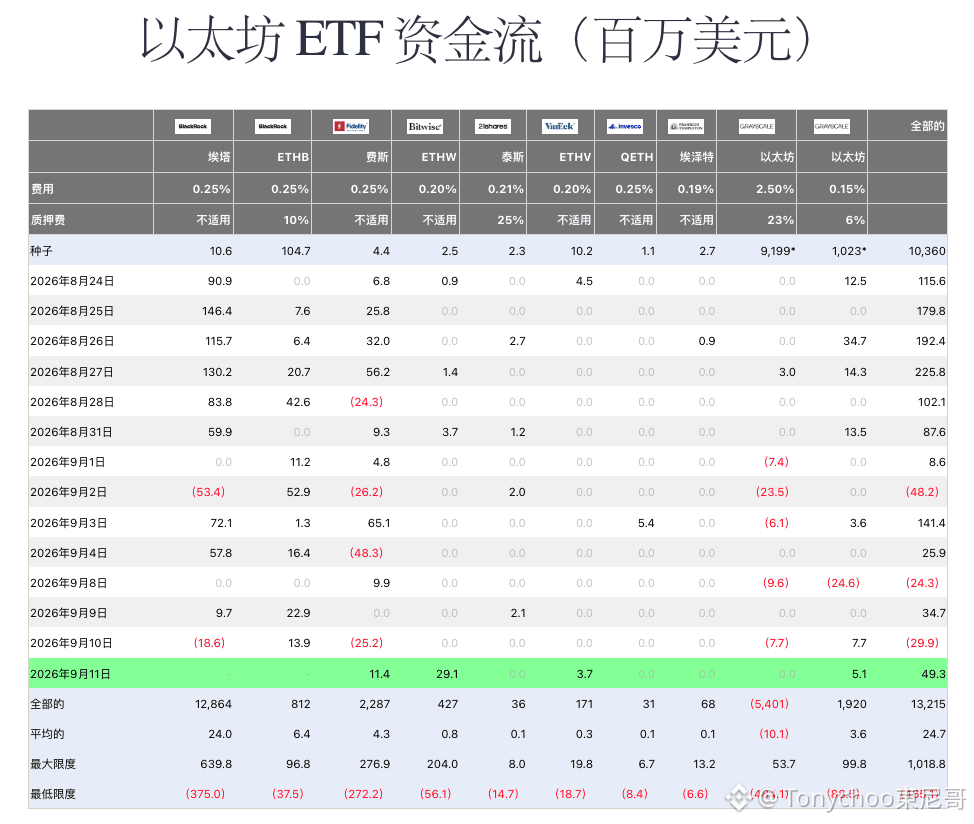
No mesmo dia, o ETH ETF teve entrada líquida de 49,3 milhões de dólares.(图3)
No ponto atual, o capital claramente favorece mais o ETH do que o BTC — o que bate bem com a força relativa do ETH no gráfico.#以太坊时隔七个月重返2600美元
O Donnie-哥 acredita que:
Considerando que o orçamento dos EUA não suporta restrições estruturais que permitam grandes altas de juros e, além disso, dado o fato de que as taxas reais já voltaram a ser positivas, eu acho que o resultado final provavelmente não seguirá o roteiro de precificação extremista hawkish do mercado. Porém, a própria volatilidade das expectativas é suficientemente intensa para continuar gerando turbulência; antes de 16–17 de setembro, não recomendo montar uma posição pesada apostando em apenas uma direção.