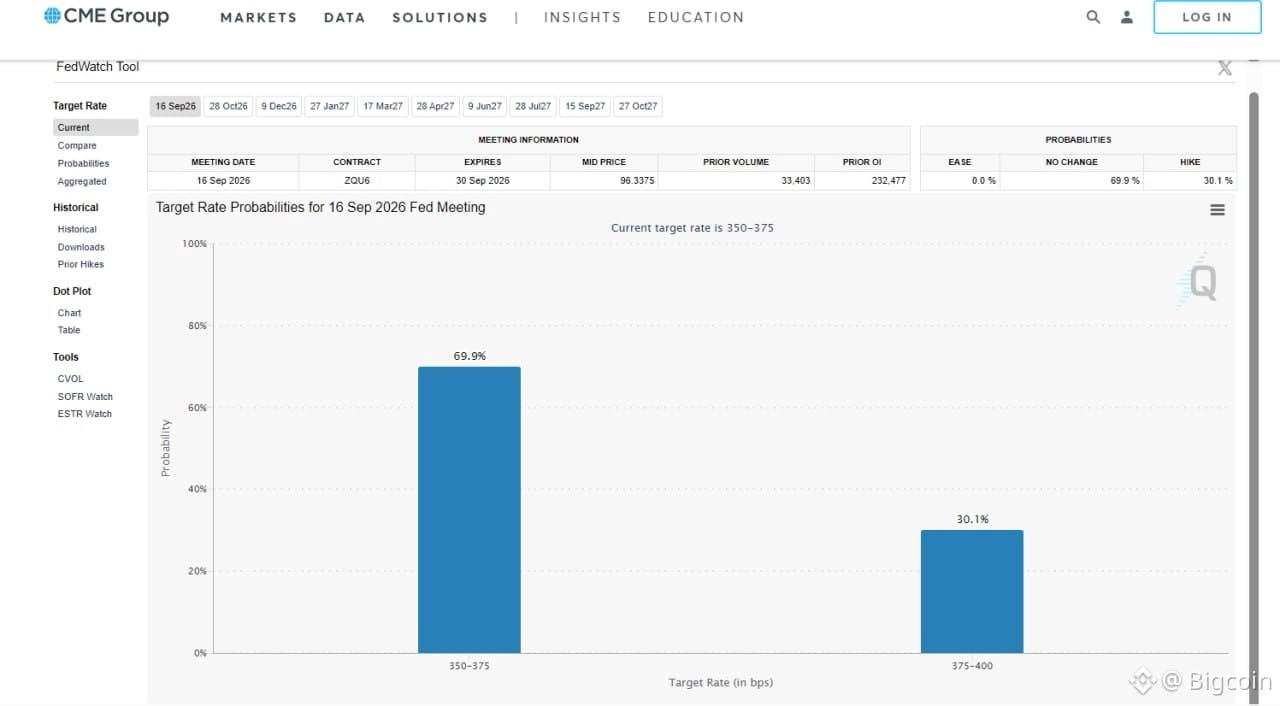
O CPI está mais quente do que o previsto; então por que o mercado ainda está a apostar que a Fed manterá as taxas de juros?
O CPI de agosto acabou de ser divulgado e há um ponto bastante notável. O CPI headline subiu 0,4% MoM e 3,4% YoY, exatamente como esperado. O CPI core subiu 0,3% MoM, acima da previsão de 0,2%, enquanto o Core YoY ficou em 2,4%.
Analisando apenas o core MoM, este claramente ainda não é um número suficientemente “bonito” para a Fed se sentir completamente tranquila com relação à inflação.
Mas o interessante é que, depois da divulgação do CPI, a CME parece estar a inclinar-se para o cenário de a Fed manter as taxas no próximo período do FOMC, em vez de continuar a aumentá-las como algumas previsões anteriores.
Na minha opinião, este é o sinal mais importante.
Porque o mercado não está a olhar apenas para o CPI mais quente do que o esperado; ele também avalia a tendência da inflação, a saúde da economia subjacente e o quão mais perto a Fed está de chegar ao fim do ciclo de aperto monetário.
Em outras palavras, uma única alta do core CPI acima da previsão não é suficiente para o mercado voltar a precificar um ciclo de aumentos contínuos. Este também é um ponto positivo do ponto de vista dos ativos de risco.
Se a Fed realmente não precisar aumentar mais as taxas nas próximas reuniões, a pressão sobre a valuation de ações e de cripto será significativamente menor do que o cenário que o mercado temia anteriormente.
O que precisa ser acompanhado após o FOMC é o que a Fed vai dizer sobre as próximas reuniões. Se eles continuarem a deixar em aberto a possibilidade de novos aumentos enquanto a inflação não cair rápido o suficiente, os rendimentos e o USD ainda podem pressionar o mercado.
Já se a Fed confirmar que a política atual já é suficientemente restritiva e que não é necessário aumentar mais, isso será um sinal bastante positivo para os ativos de risco. #CPIWatch
O CPI de agosto acabou de ser divulgado e há um ponto bastante notável. O CPI headline subiu 0,4% MoM e 3,4% YoY, exatamente como esperado. O CPI core subiu 0,3% MoM, acima da previsão de 0,2%, enquanto o Core YoY ficou em 2,4%.
Analisando apenas o core MoM, este claramente ainda não é um número suficientemente “bonito” para a Fed se sentir completamente tranquila com relação à inflação.
Mas o interessante é que, depois da divulgação do CPI, a CME parece estar a inclinar-se para o cenário de a Fed manter as taxas no próximo período do FOMC, em vez de continuar a aumentá-las como algumas previsões anteriores.
Na minha opinião, este é o sinal mais importante.
Porque o mercado não está a olhar apenas para o CPI mais quente do que o esperado; ele também avalia a tendência da inflação, a saúde da economia subjacente e o quão mais perto a Fed está de chegar ao fim do ciclo de aperto monetário.
Em outras palavras, uma única alta do core CPI acima da previsão não é suficiente para o mercado voltar a precificar um ciclo de aumentos contínuos. Este também é um ponto positivo do ponto de vista dos ativos de risco.
Se a Fed realmente não precisar aumentar mais as taxas nas próximas reuniões, a pressão sobre a valuation de ações e de cripto será significativamente menor do que o cenário que o mercado temia anteriormente.
O que precisa ser acompanhado após o FOMC é o que a Fed vai dizer sobre as próximas reuniões. Se eles continuarem a deixar em aberto a possibilidade de novos aumentos enquanto a inflação não cair rápido o suficiente, os rendimentos e o USD ainda podem pressionar o mercado.
Já se a Fed confirmar que a política atual já é suficientemente restritiva e que não é necessário aumentar mais, isso será um sinal bastante positivo para os ativos de risco. #CPIWatch