Acabei de ver um roteiro de arbitragem simplesmente impecável, não dá pra negar: esses tubarões-grandes são realmente muito bravos.
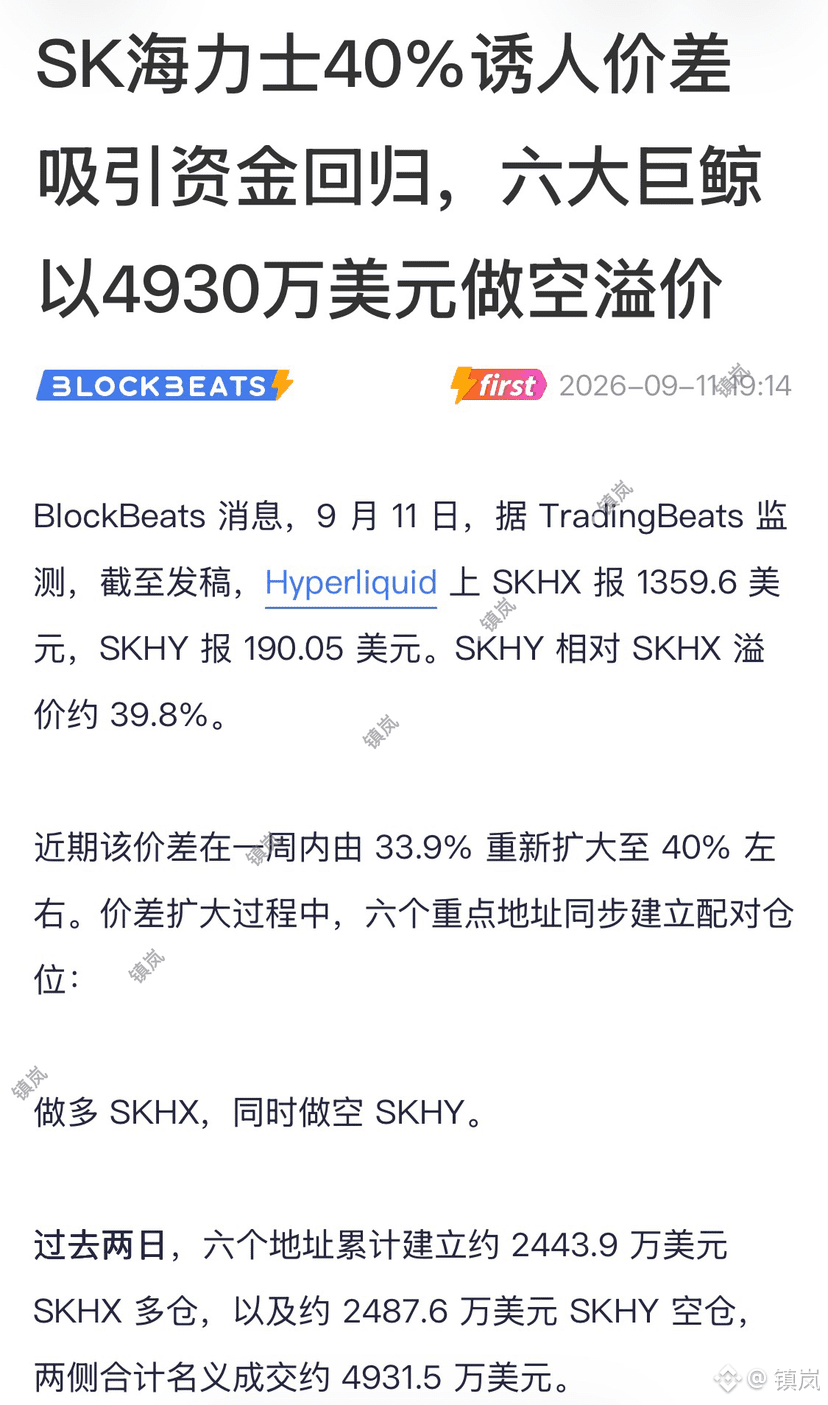
O ADR das ações da SK Hynix na bolsa americana está quase 40% mais caro do que a “versão” equivalente na bolsa coreana! Essa diferença… quem é que não ficaria confuso? Então, os seis tubarões-grandes entraram em ação e derrubaram diretamente cerca de US$ 49,3 milhões, se colocando na brincadeira de arbitragem com “tijolo por tijolo”: de um lado comprando o $SKHYNIX mais barato, e do outro vendendo a descoberto o $SKHY com prêmio, apostando que essa diferença absurda de preços mais cedo ou mais tarde vai convergir.
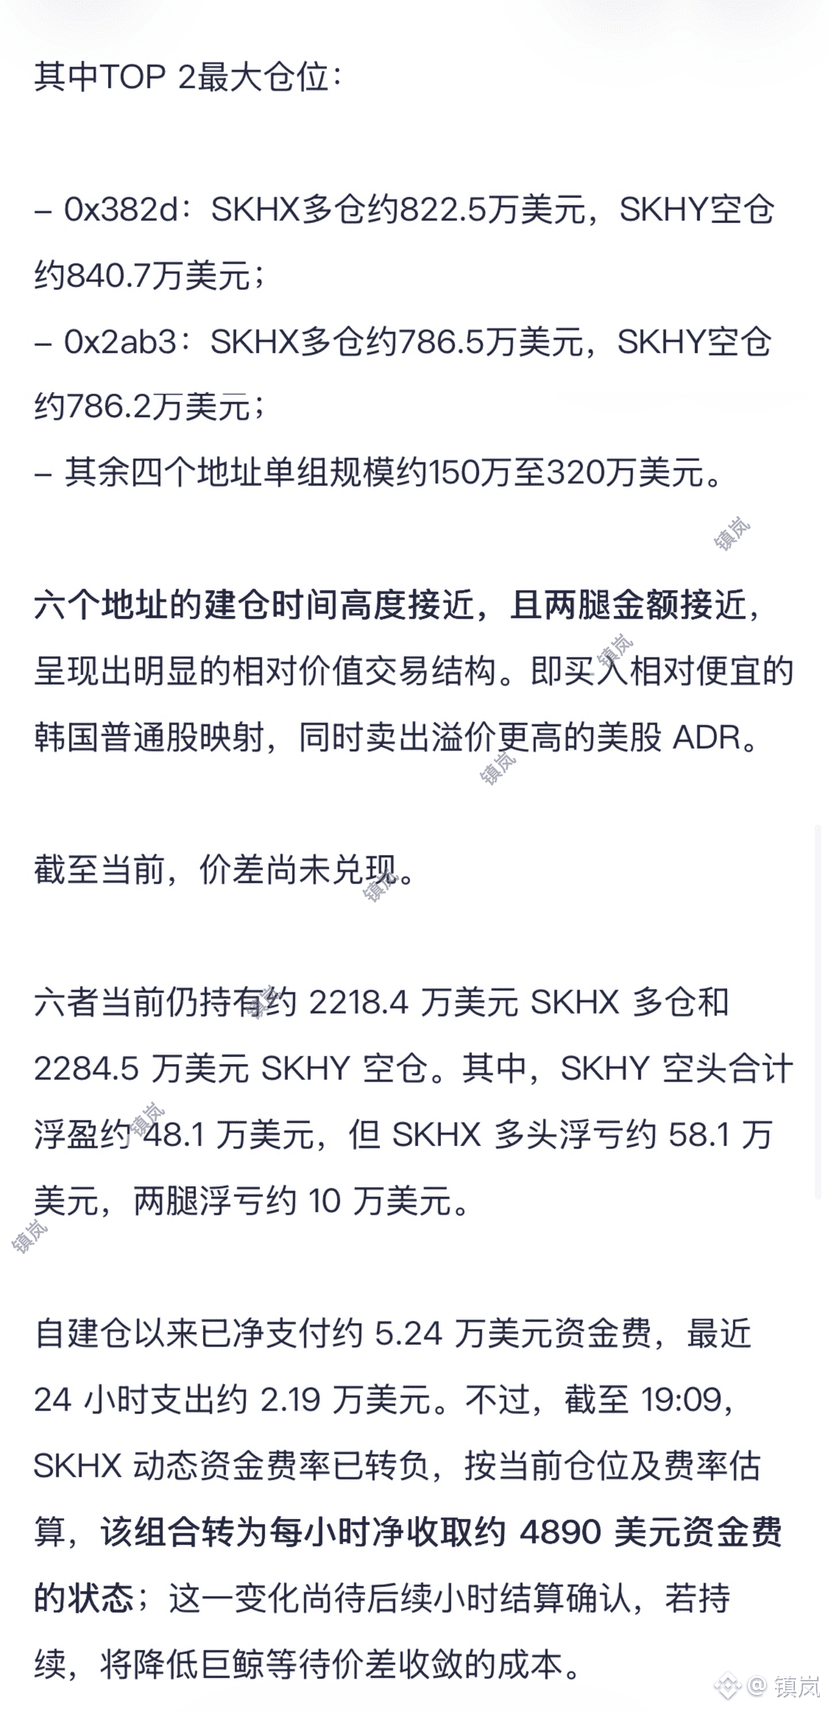
Mas a parte dramática é que, até agora, os tubarões ainda não conseguiram “comer a carne”. A diferença de preço não diminuiu; ao contabilizar as duas posições, eles agora estão com prejuízo de cerca de US$ 100 mil. No lado dos vendidos (short), eles ganham US$ 480 mil, enquanto no lado dos comprados (long) perdem US$ 580 mil — ou seja, um quadro clássico de estar “preso” (stuck) na posição.
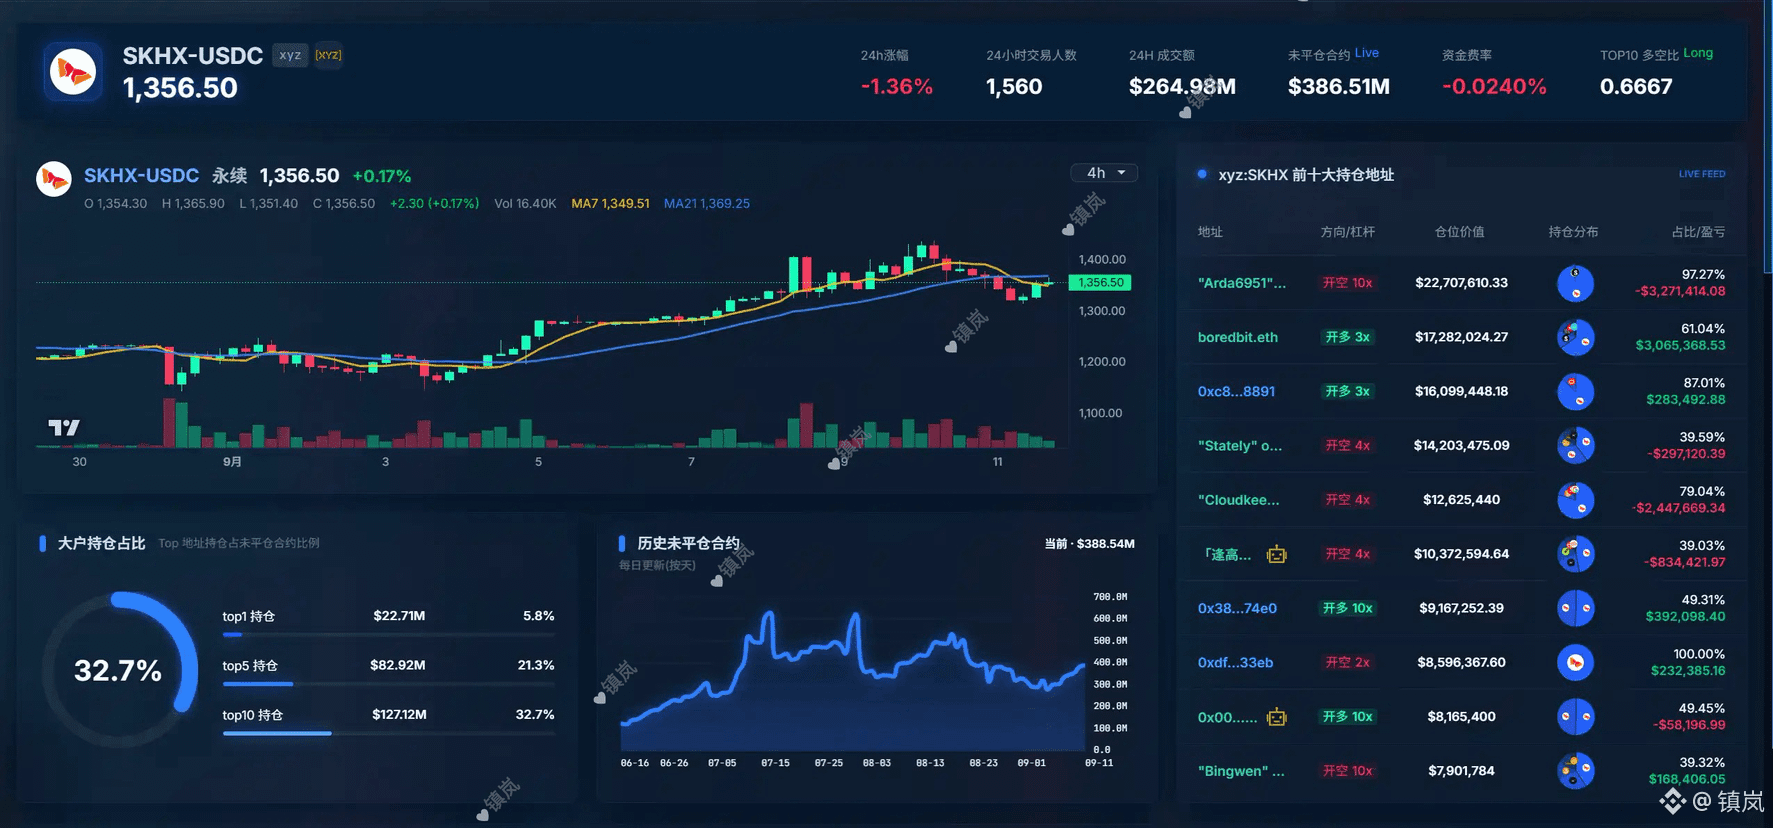
Só que o psicológico desses tubarões é extremamente firme. Por quê? Porque a taxa de funding virou! Antes eles estavam pagando; agora a taxa do SKHX ficou negativa. Esses caras, em vez de gastarem, passam a receber quase US$ 4.890 por hora de juros! É como ficar ao mesmo tempo ganhando juros altos e insistindo na convergência da diferença de preço, usando o tempo para ganhar espaço — dá pra dizer que é um exemplo de livro-texto de trade relativo de valor.
O ADR das ações da SK Hynix na bolsa americana está quase 40% mais caro do que a “versão” equivalente na bolsa coreana! Essa diferença… quem é que não ficaria confuso? Então, os seis tubarões-grandes entraram em ação e derrubaram diretamente cerca de US$ 49,3 milhões, se colocando na brincadeira de arbitragem com “tijolo por tijolo”: de um lado comprando o $SKHYNIX mais barato, e do outro vendendo a descoberto o $SKHY com prêmio, apostando que essa diferença absurda de preços mais cedo ou mais tarde vai convergir.
Mas a parte dramática é que, até agora, os tubarões ainda não conseguiram “comer a carne”. A diferença de preço não diminuiu; ao contabilizar as duas posições, eles agora estão com prejuízo de cerca de US$ 100 mil. No lado dos vendidos (short), eles ganham US$ 480 mil, enquanto no lado dos comprados (long) perdem US$ 580 mil — ou seja, um quadro clássico de estar “preso” (stuck) na posição.
Só que o psicológico desses tubarões é extremamente firme. Por quê? Porque a taxa de funding virou! Antes eles estavam pagando; agora a taxa do SKHX ficou negativa. Esses caras, em vez de gastarem, passam a receber quase US$ 4.890 por hora de juros! É como ficar ao mesmo tempo ganhando juros altos e insistindo na convergência da diferença de preço, usando o tempo para ganhar espaço — dá pra dizer que é um exemplo de livro-texto de trade relativo de valor.