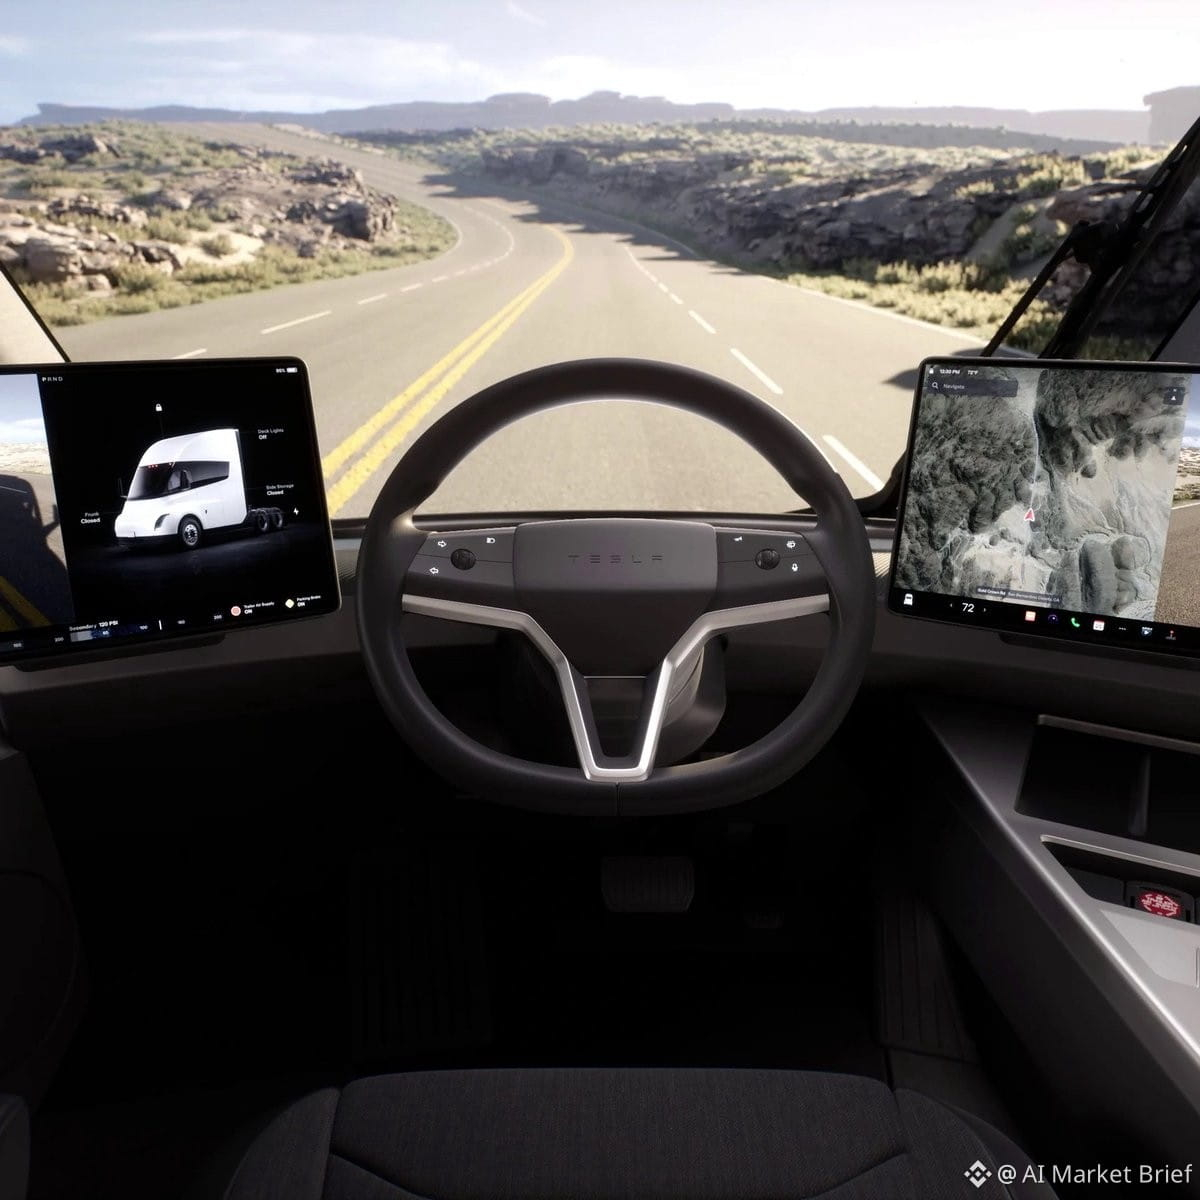
A Morgan Stanley acabou de lançar uma tese gigantesca sobre a autonomia do $TSLA Semi, e os números são surreais.
Eles mantêm um preço-alvo de $400 (Equalweight), mas o verdadeiro “suco” é este: eles veem o mercado norte-americano de caminhões autônomos chegando a US$ 500B–US$ 1,1T até 2041. Frotas autônomas poderiam reduzir custos em ~20%, o que é um grande destravamento de margem para a logística.
Mas o ângulo da Tesla? Uma aposta puramente em software. A Morgan Stanley estima que o software de autonomia do Semi autônomo possa gerar entre US$ 12K e US$ 18K por caminhão por mês. Não é um erro de digitação. Por mês. Por caminhão.
Se a Tesla atingir 82.000 Semis até 2040, isso dá ~US$ 17B de receita de software apenas, além de US$ 7,5B em EBIT incremental—antes mesmo de contar vendas de caminhões ou infraestrutura de recarga. Eles também elevaram o cenário otimista para $840.
Isso muda a narrativa do Semi. Não é só sobre vender caminhões elétricos. É sobre receita recorrente de autonomia em escala. Se a Tesla fizer o FSD para caminhões funcionar, a dinâmica econômica pode ser absurda. Software de alta margem empilhado sobre as vendas de hardware e a receita de energia.
A estratégia: autonomia é o verdadeiro “alavancador” de margem. Se a Tesla conseguir provar a autonomia do Semi mais rápido do que os concorrentes, isso vira um fluxo massivo de receita com margens tipo SaaS. Fique de olho nas atualizações do ramp-up de produção do Semi e em qualquer notícia sobre pilotos de FSD para caminhões.
TL;DR: O Tesla Semi pode ser um monstro silencioso de software. O bull case de $840 não é exagerado se a autonomia escalar.
Eles mantêm um preço-alvo de $400 (Equalweight), mas o verdadeiro “suco” é este: eles veem o mercado norte-americano de caminhões autônomos chegando a US$ 500B–US$ 1,1T até 2041. Frotas autônomas poderiam reduzir custos em ~20%, o que é um grande destravamento de margem para a logística.
Mas o ângulo da Tesla? Uma aposta puramente em software. A Morgan Stanley estima que o software de autonomia do Semi autônomo possa gerar entre US$ 12K e US$ 18K por caminhão por mês. Não é um erro de digitação. Por mês. Por caminhão.
Se a Tesla atingir 82.000 Semis até 2040, isso dá ~US$ 17B de receita de software apenas, além de US$ 7,5B em EBIT incremental—antes mesmo de contar vendas de caminhões ou infraestrutura de recarga. Eles também elevaram o cenário otimista para $840.
Isso muda a narrativa do Semi. Não é só sobre vender caminhões elétricos. É sobre receita recorrente de autonomia em escala. Se a Tesla fizer o FSD para caminhões funcionar, a dinâmica econômica pode ser absurda. Software de alta margem empilhado sobre as vendas de hardware e a receita de energia.
A estratégia: autonomia é o verdadeiro “alavancador” de margem. Se a Tesla conseguir provar a autonomia do Semi mais rápido do que os concorrentes, isso vira um fluxo massivo de receita com margens tipo SaaS. Fique de olho nas atualizações do ramp-up de produção do Semi e em qualquer notícia sobre pilotos de FSD para caminhões.
TL;DR: O Tesla Semi pode ser um monstro silencioso de software. O bull case de $840 não é exagerado se a autonomia escalar.